


交易套期保值作为企业风险管理体系中的核心工具之一,其本质在于通过衍生品或其他金融工具对冲现货市场价格波动所带来的不确定性,从而锁定成本或收益、稳定现金流与利润预期。从策略认知到落地执行之间,企业往往面临观念、制度、技术、人才等多重障碍。以下从策略逻辑、工具选择、组织保障、落地路径及常见误区五个维度展开分析,试图勾勒出一条从“知道要套保”到“真正套得住”的可行路线。
首先需要厘清的是,套期保值并非以盈利为目的的投机行为,其价值恰恰在于“放弃不确定性带来的潜在超额收益,换取经营稳定性”。这一认知偏差是许多企业套保失败的根源。不少企业在实际操作中,一旦发现套保头寸出现浮亏便急于止损平仓,待现货端真正受益时却已无对冲保护,最终形成“现货亏、期货也亏”的双重损失。因此,套期保值的策略逻辑必须建立在对冲会计与风险管理目标的统一之上:企业应事先明确套保的标的、规模、期限与容忍度,并将套保效果的评价锚定在“锁定后的综合成本或利润率是否落在预算区间内”,而非单看衍生品端的盈亏。只有将套保头寸与现货敞口视为一个整体来考核,才能避免因考核机制扭曲而导致的策略漂移。
在工具选择上,企业面临的是一个多层级的市场光谱。标准化期货合约流动性好、透明度高,适用于大宗商品、外汇等有活跃期货市场的品种,但其保证金逐日盯市机制对企业的资金管理提出较高要求。场外期权与互换则提供了更高的定制化程度,可以针对非标品种、特殊期限或复杂敞口结构设计对冲方案,但同时也引入了交易对手信用风险与估值复杂性。对于中小企业而言,直接参与衍生品市场可能面临授信额度不足、专业人才匮乏等现实约束,此时可通过与银行或券商合作的结构性存款、价差期权等间接工具实现部分对冲目标。关键在于,工具选择必须与企业的敞口特征、资金实力与风险承受能力相匹配,而非盲目追求“最先进”或“最便宜”的方案。例如,一家以出口为主的中小制造企业,其外汇敞口具有笔数多、单笔金额小、期限分散的特点,若强行通过外汇期货逐笔对冲,操作成本可能吞噬套保收益,而采用远期结售汇滚动覆盖则更为务实。
组织保障是套保策略从纸面走向落地的关键枢纽。一个有效的套保管理体系通常包含三个层次:决策层负责审批套保策略、额度与止损纪律;执行层负责交易执行与头寸监控;监督层负责独立评估套保效果与合规性。三层之间应有明确的授权边界与信息通报机制,避免“一个人说了算”或“交易员既下单又估值”的内控漏洞。实践中,不少企业将套保职能挂在财务部之下,由资金岗兼任,这在敞口规模较小时尚可运转,但一旦敞口扩大、工具复杂化,便容易出现专业能力不足与职责冲突。更合理的做法是设立独立的商品风险管理部门或至少指定专职的风险管理岗,并建立与现货采购、销售部门的定期沟通机制,确保套保方向与实货流向一致。套保会计的运用亦需提前规划——企业若希望采用套期会计处理以平滑利润波动,则须在套保关系指定之初便满足文档化要求,明确套保工具与被套保项目的对应关系及有效性评估方法,否则可能面临利润表剧烈波动的尴尬。
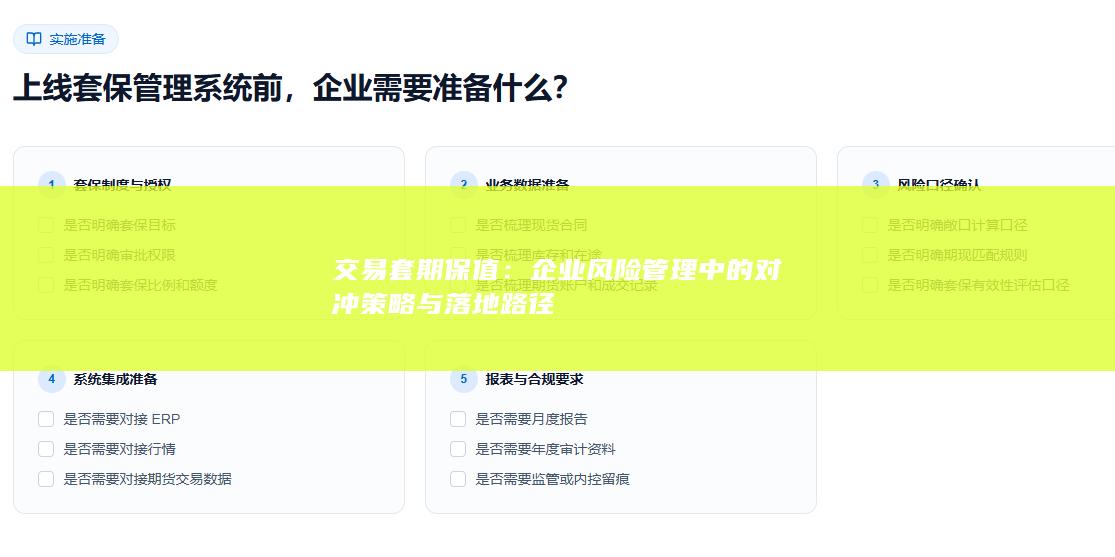
落地路径的设计应遵循“先急后缓、先简后繁”的原则。第一步是敞口识别与量化:企业需系统梳理自身面临的商品价格、汇率、利率等风险敞口,明确哪些敞口是核心且可对冲的,哪些属于可承受的自然对冲范畴。例如,一家铜加工企业,其原材料铜的成本占比高达七成,铜价波动直接侵蚀加工利润,则铜价敞口应优先纳入套保范围;而办公用品价格波动则无需纳入。第二步是策略制定与压力测试:在明确敞口后,企业应结合预算目标与历史价格波动区间,设定套保比例区间(如50%至80%)、工具组合与止损纪律,并通过情景分析评估极端行情下套保组合的现金流压力。第三步是执行与动态调整:套保并非“一锤子买卖”,企业需建立定期复盘机制,根据现货采购进度、市场流动性变化与基差走势对头寸进行滚动调整,尤其需关注基差风险——期货价格与现货价格的非同步变动可能使套保效果偏离预期,此时可通过基差贸易、场外互换等工具进行二次对冲。第四步是效果评估与迭代:每季度或每年度对套保组合的综合效果进行回溯,区分“策略有效但市场不利”与“策略本身存在缺陷”两种情形,前者无需调整策略,后者则需修正敞口测算模型或工具选择逻辑。
值得警惕的是套保实践中的几个常见误区。其一,将套保与投机混为一谈:当企业判断某品种价格将单边上涨时,超量买入期货合约“锁价”,实质已蜕变为投机头寸,一旦方向逆转将带来远超现货损益的亏损。其二,忽视现金流匹配:期货保证金追加可能在企业最需要现金的时候抽走流动性,因此套保规模须与企业的授信额度与现金储备相匹配,必要时可预留一定的保证金缓冲或采用期权买方策略以限定最大损失。其三,套保比例“一刀切”:不同业务线、不同产品的敞口特征各异,套保比例应差异化设定,而非全集团统一一个比例。其四,文档与披露缺失:套保交易若缺乏完整的决策记录与会计文档,不仅难以通过审计,还可能在税务处理与信息披露环节引发合规风险。
交易套期保值是一项系统工程,其成败不取决于单一工具的精妙与否,而取决于策略逻辑是否清晰、组织保障是否到位、落地路径是否务实。企业应将套保视为经营管理的有机组成部分,而非财务部门的孤立操作。在具体推进中,建议采取“小步快跑”的试点策略:先选取一两个核心品种、一条业务线进行套保试点,积累经验后再逐步推广;同时注重人才培养与外部智库的协同,借助银行、期货公司风险管理子公司等外部力量弥补自身能力的短板。唯有如此,套期保值才能真正从“听起来很美”的策略口号,转化为“用起来有效”的风险管理基础设施,为企业穿越价格周期波动提供坚实的屏障。
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


