


大宗期货商品价格从来不是单一变量作用的结果,而是一张由产业链传导、库存周期与定价权争夺三条主线交织而成的复杂网络。理解这张网络,才能解码价格信号背后的真实逻辑。本文将从这三个维度展开分析,揭示大宗商品价格波动的深层机制。
产业链传导是大宗商品定价的第一层逻辑。以黑色产业链为例,从铁矿石、焦煤焦炭到螺纹钢、热卷,每一个环节的价格变化都会沿着链条向下游或上游传导。当铁矿石供给端出现扰动——比如澳大利亚飓风季导致发运量下降——铁矿石期货价格率先反应,随后钢厂的生产成本抬升,进而推动螺纹钢价格上行。但传导并非线性,存在时滞与弹性差异。上游原料价格的上涨能否顺利传导至下游,取决于中游冶炼环节的利润缓冲空间和下游需求的承接能力。当钢厂利润被压缩至盈亏平衡线附近时,原料涨价对成材的传导效率显著下降,甚至出现“原料涨、成材不涨”的背离格局。这种传导断裂本身就是重要的价格信号,暗示产业链利润分配正在重新洗牌。再看能源化工链条,原油作为“大宗之母”,其价格波动通过石脑油、乙烯、PX等中间品逐级传导至塑料、聚酯、沥青等终端品种,传导系数和时滞因品种而异,越是靠近终端消费的品种,传导越容易受到需求端的稀释和替代效应的干扰。因此,分析产业链传导不能停留在“成本推动”的简单叙事上,而要精细测算各环节的利润分布、产能利用率和库存水位,才能判断价格传导的方向与力度。
库存周期是解码大宗商品价格的时间密码。大宗商品价格的中期波动与库存周期高度耦合,典型的库存周期分为被动去库、主动补库、被动补库、主动去库四个阶段,对应价格从底部回升、加速上行、顶部震荡到趋势下行的完整轮回。以铜为例,当宏观需求预期改善而显性库存处于历史低位时,市场进入被动去库阶段,铜价往往率先反弹;随后企业主动补库,价格加速上行;但当补库达到高位、需求增速放缓时,价格见顶回落,进入主动去库。库存周期的核心观察指标包括显性库存(交易所库存加社会库存)、库存消费比以及基差结构。基差由负转正、近月合约升水扩大,往往意味着现货紧张、去库加速,是价格上行的强信号;反之,远月升水、库存累积则预示压力积聚。值得注意的是,库存周期并非孤立运行,它嵌套在更长的产能周期之中。2016年供给侧改革后,黑色系经历了一轮长达数年的产能出清,行业库存中枢系统性下移,使得同样的库存水平对应的价格弹性显著放大。这意味着库存周期的分析必须结合产能周期的位置来校准,否则容易犯刻舟求剑的错误。当前部分有色金属品种的全球显性库存处于近五年低位,而新能源需求带来的增量消费正在重塑传统库存周期的形态,库存低水位下的价格上行风险值得高度关注。
定价权争夺是大宗商品价格博弈的深层变量。谁掌握了定价权,谁就掌握了价格波动的主动权。国际大宗商品定价长期以美元计价、以欧美交易所为基准,普氏指数、LME报价、CBOT期货价格构成了全球贸易的定价锚。中国作为全球最大的大宗商品进口国和消费国,长期处于“买什么涨什么”的被动局面,根源在于定价机制的话语权缺失。近年来,这一格局正在发生结构性变化。一方面,上海期货交易所的原油、铁矿石、铜等品种国际化程度提升,“上海价格”开始在国际贸易中发挥参考作用;另一方面,中国企业在铁矿石长协谈判、铜精矿TC/RC谈判中的议价能力逐步增强。但定价权的争夺远非一朝一夕之功,它取决于三个核心要素:一是现货市场的规模与流动性,二是金融衍生品市场的深度与开放性,三是仓储物流与交割体系的国际化程度。以铁矿石为例,虽然大商所铁矿石期货已成为全球最大的铁矿石衍生品市场,但普氏指数仍主导着长协定价,基差贸易的普及使得期货价格对现货的引导力增强,但完全替代普氏定价仍需时日。定价权争夺的另一面是国内市场的话语权分配——钢厂、贸易商、期货市场参与者之间的博弈,期货工具的广泛应用使得传统贸易商的囤货待涨模式难以为继,基差贸易、含权贸易等新模式正在重塑产业链的利润分配格局。
将三条主线整合来看,产业链传导决定了价格波动的方向与幅度,库存周期决定了价格波动的节奏与时机,定价权争夺则决定了价格波动中谁受益、谁受损。三者并非平行运行,而是相互嵌套、彼此强化。例如,当某一品种的定价权向上游集中时,上游企业更有能力在库存低位时挺价,从而放大产业链传导中的成本推动效应;反之,当定价权向下游或贸易环节倾斜时,库存周期的去化压力更容易转化为价格下行。再如,库存周期的拐点往往与产业链利润的重新分配同步出现——主动补库阶段利润向上游集中,主动去库阶段利润向中下游转移。这种耦合关系意味着,孤立地分析任何一个维度都可能得出片面结论。
对投资者和企业而言,解码大宗商品价格需要建立三维分析框架:首先判断产业链各环节的利润分布与产能状态,识别价格传导的瓶颈与弹性;其次跟踪库存水位与基差结构,定位库存周期所处阶段,把握价格波动的节奏窗口;最后关注定价权格局的变化,包括国际基准价与国内期货价格的联动关系、贸易模式与交割体系的演变,理解价格博弈中的力量对比。只有将三条主线纳入统一的分析框架,才能在纷繁的价格信号中提炼出真正有价值的信息,避免被短期噪音所误导。大宗商品价格密码的破解,本质上是对产业链权力结构、库存时间节奏与定价制度演变的综合解读,这既是研究的难点,也是超额收益的来源所在。
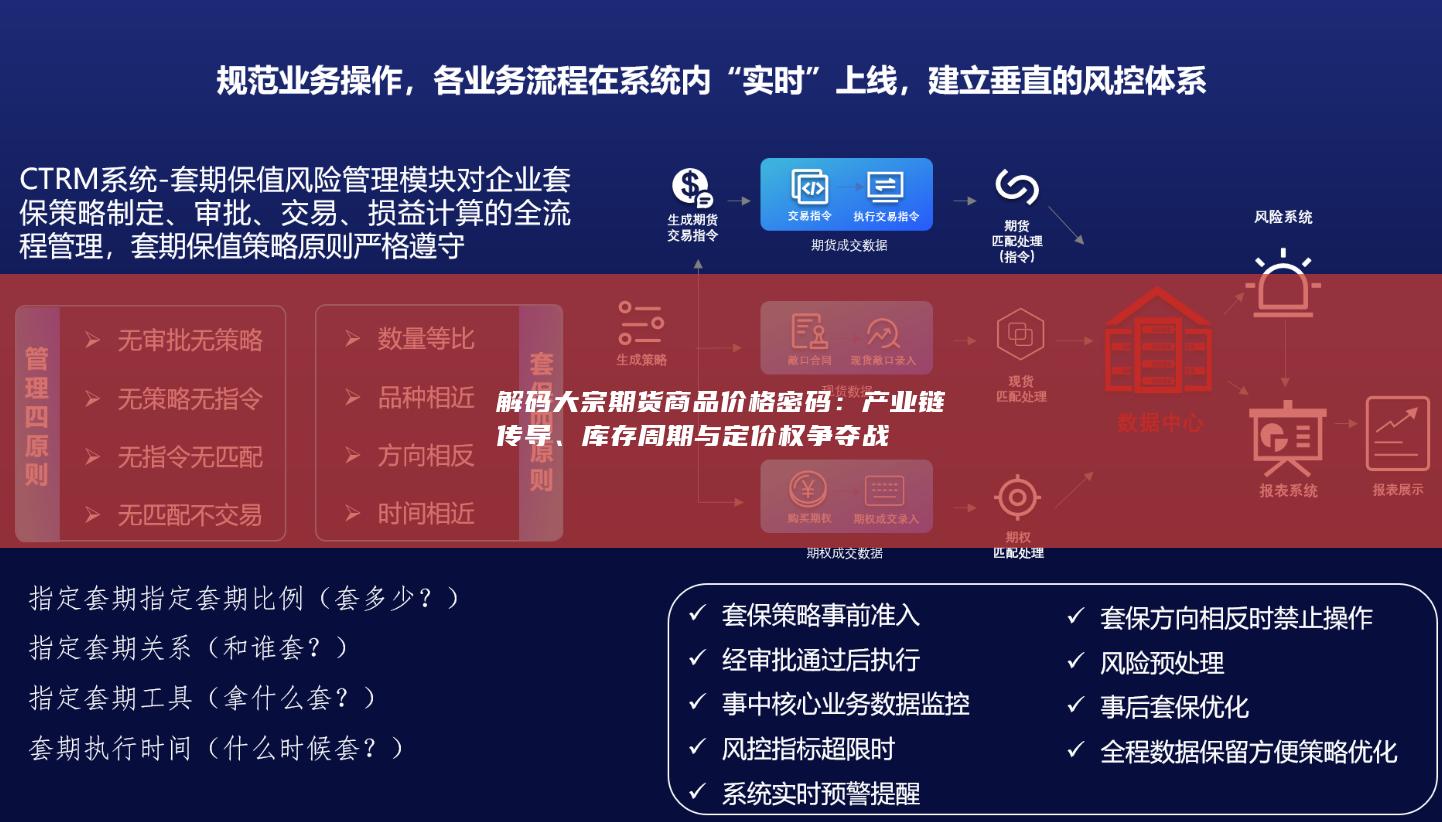
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


