


钢材作为工业生产的“粮食”,其价格波动从来不是单一因素线性作用的结果,而是供给端产能释放节奏、需求端景气周期切换、库存周期摆动、成本支撑变化以及市场预期与资金行为多重力量交织博弈的产物。理解钢材大宗商品价格的形成机制,需要跳出“涨跌归因于某一事件”的简化思维,转而从供需结构的内生矛盾出发,结合产业链传导逻辑与市场参与者的行为特征,做系统性拆解。
先从供给端看,钢材的供给弹性具有明显的“刚性—柔性”双重特征。长流程炼钢的高炉一旦点火,停炉成本极高,复产周期长,这决定了在产产能对短期价格信号的响应存在滞后;而短流程电炉钢则对废钢价格和钢材利润更为敏感,开工率调整相对灵活。这种供给结构的差异意味着,当价格上行时,长流程产能难以快速放量,短期供给缺口容易被放大;当价格下行时,高炉产能的退出决策又受制于银行信贷、地方就业、资产专用性等非市场因素,形成“该退难退”的供给黏性。粗钢产量调控政策、环保限产、能耗双控等行政性约束,会在特定时段人为压缩供给曲线,使价格对需求端的边际变化产生放大效应。供给端的另一关键变量是进口与出口的调节作用:当内外价差拉大时,出口订单会成为消化国内过剩产能的泄洪口,而进口钢坯、钢材的到岸成本则构成国内价格的上方压力线。供给端的博弈本质上是“产能释放节奏”与“政策约束强度”之间的动态平衡。
需求端的分化与轮动则构成价格波动的另一极。钢材需求高度集中于建筑、基建、制造业三大领域,而这三者的景气驱动逻辑截然不同。建筑用钢与房地产新开工、施工面积高度相关,受信贷政策、销售回款、土地成交等因素滞后传导;基建用钢则与财政支出节奏、专项债发行进度、项目开工率紧密绑定,具有明显的政策脉冲特征;制造业用钢则跟随汽车、家电、机械、船舶等行业的排产周期与出口订单波动,市场化程度更高、反应更灵敏。当房地产下行周期与基建发力周期形成对冲时,需求总量看似平稳,但品种结构、区域流向、时间分布会发生显著错位,进而引发不同品类钢材的价差重构。例如,螺纹钢与热卷的价差变化,本质上就是建筑需求与制造业需求相对强弱的映射。需求端的博弈核心在于“政策驱动的确定性”与“市场化需求的波动性”之间如何形成合力或相互抵消。
库存周期是连接供需两端的关键枢纽,也是价格短期波动的放大器。钢材社会库存与钢厂库存的变化,不仅反映即期供需缺口,更承载着贸易商与终端用户的预期博弈。当市场预期价格上行时,贸易商主动补库、终端用户提前锁价采购,库存从钢厂向流通环节转移,形成“蓄水池”效应,短期推高价格;当预期转向悲观时,抛货降库、延迟采购同步发生,库存回流转为“堰塞湖”压力,加速价格下行。库存的绝对水平与周转速度共同决定了价格对供需边际变化的敏感度:低库存背景下,任何供给扰动或需求脉冲都容易引发价格急涨;高库存背景下,即使供需缺口收窄,价格也难有趋势性表现。库存周期因此成为研判价格拐点的重要先行指标,但其信号的有效性取决于库存结构——是集中于钢厂还是分散于贸易商,是主动补库还是被动累库,不同结构对应的价格含义截然不同。
成本支撑与利润分配构成价格波动的底部约束与顶部边界。铁矿石、焦炭、废钢等原料价格直接决定钢材的现金成本线,而钢厂利润水平则决定其生产意愿与定价策略。当钢材价格逼近成本线时,钢厂减产、挺价意愿增强,成本支撑作用显现;当利润丰厚时,钢厂增产冲动上升,供给压力逐步累积,价格上行空间被压缩。值得注意的是,成本支撑并非铁底——在需求崩塌阶段,钢厂为回笼现金流可能接受亏损出货,成本线会被阶段性击穿;同样,利润扩张也并非无限——原料端会通过涨价挤压钢材利润,形成产业链利润的再分配。成本与利润的博弈,本质上是产业链上下游议价能力的动态较量,其背后是原料供需格局、钢厂集中度、采购模式等结构性因素在起作用。
市场预期与资金行为则贯穿上述所有环节,扮演着“催化剂”与“放大器”的双重角色。钢材期货市场的价格发现功能,使得预期变化能够提前反映在远期合约上,并通过基差、月差结构影响现货贸易商的套保与投机决策。当宏观政策信号(如稳增长加码、地产政策放松)出现时,期货价格率先反应,期现价差走扩会刺激期现套利与贸易商补库,进而传导至现货市场;当悲观预期发酵时,期货贴水扩大、套保盘涌入,现货流动性收紧,价格下行压力被放大。资金行为还体现在对政策信号的解读博弈上——同一则消息,多头解读为“政策底已现”,空头解读为“力度不及预期”,预期分歧本身就是价格波动的来源。市场逻辑的复杂性在于,预期不是对现实的被动反映,而是对现实的反身性塑造:预期影响行为,行为改变供需,供需再验证或证伪预期,形成螺旋式反馈。
综合来看,钢材价格波动是供给刚性、需求分化、库存摆动、成本约束与预期反身性五重逻辑交织作用的结果,其核心矛盾在于“短期供给调整的滞后性”与“需求边际变化的灵敏性”之间的错配,以及“政策调控的外生冲击”与“市场自发调节的内生节奏”之间的张力。研判钢材价格走势,需要同时跟踪产能利用率与政策约束的边际变化、房地产与基建的实物工作量转化效率、库存结构与周转速度的异动、原料成本与钢厂利润的分配格局,以及期货基差与月差结构所隐含的预期信号。任何单一维度的分析都容易陷入“见树不见林”的误区,唯有将供需博弈置于产业链传导与市场行为反馈的框架中,才能更接近价格波动的真实逻辑。
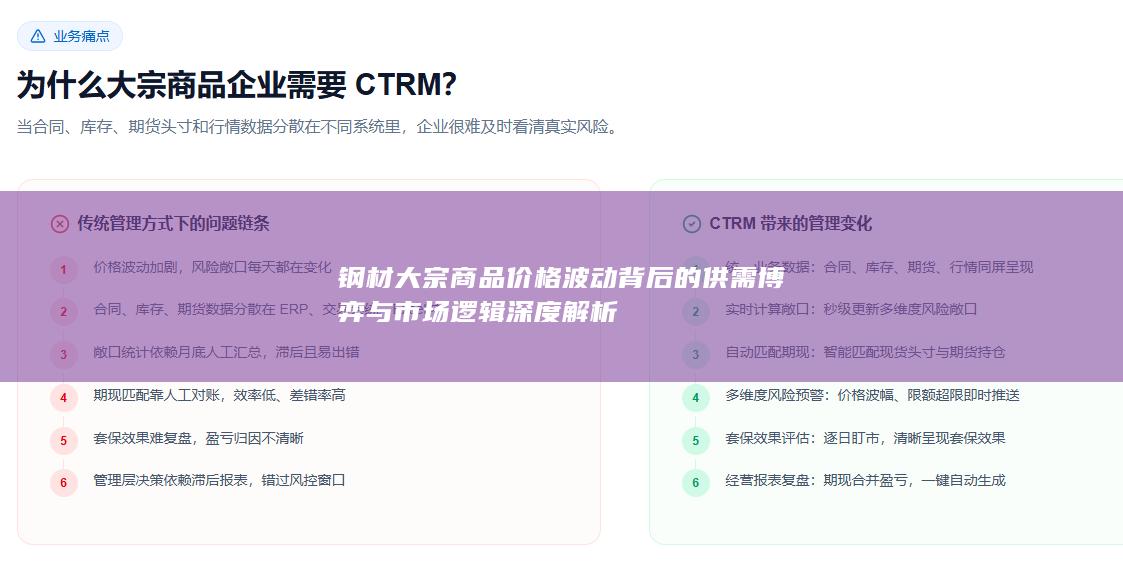
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


