


在全球化市场竞争日益激烈、大宗商品价格波动频繁的背景下,企业面临的价格风险已从偶发性扰动演变为常态化挑战。买卖套期保值作为衍生品市场上最基础也最核心的风险管理工具之一,其本质并非投机获利,而是通过期货、期权等金融工具与现货头寸建立对冲关系,将不确定的价格波动转化为可预期的成本或收益区间。实践中不少企业对套期保值的理解仍停留在“锁价”层面,忽视了其背后的制度设计、会计处理与内部控制逻辑,导致套保效果偏离初衷甚至引发重大损失。本文将从概念辨析、策略类型、操作要点、常见误区及制度保障五个维度展开分析,力图为企业构建一套兼具理论严谨性与实践可操作性的套期保值框架。
首先需要厘清买卖套期保值的概念边界。所谓“买入套期保值”,是指企业未来需要购入原材料或商品,担心价格上涨而提前在期货市场建立多头头寸,以期货端的盈利对冲现货采购成本的上升;与之对应,“卖出套期保值”则适用于持有库存或未来将出售产品的企业,通过建立空头头寸防范价格下跌带来的价值缩水。两者的共同逻辑在于:现货市场与期货市场价格受相同供需因素驱动,走势趋于一致,因此一盈一亏的組合能够将净风险敞口压缩至可控范围。值得强调的是,套期保值的成功标准不是“期货端是否赚钱”,而是“企业整体现金流是否更加稳定”。这一认知偏差是许多套保失败案例的根源——当管理层以单边盈亏考核套保团队时,套保行为极易异化为投机。
从策略类型看,买入套期保值的典型场景包括制造企业对铜、铝、原油等原材料的远期采购锁定,以及贸易商对即将交付订单的成本固化。其操作要点在于准确测算现货采购的时间、数量与品质升贴水,并选择流动性充足、交割规则匹配的期货合约。卖出套期保值则常见于农产品种植加工企业、金属冶炼厂及库存周转较慢的贸易环节,核心在于库存估值与期货空头规模的动态匹配。企业还可根据敞口特征选择交叉套保(当不存在直接对应期货品种时,选用价格相关性高的替代合约)或动态套保(根据市场波动率调整对冲比率),但这两类进阶策略对模型能力与数据基础要求更高,中小企业应审慎采用。
操作层面,买卖套期保值的有效性高度依赖于几个关键决策:其一,套保比率的确定。全额套保虽能彻底消除价格风险,但也放弃了价格有利变动带来的收益,且可能因保证金追加压力影响资金周转;部分套保则保留了弹性空间,但需承担残余风险。企业应结合自身风险承受能力、现金流状况与行业竞争格局设定比率区间,而非机械追求100%对冲。其二,合约月份的选择。期货合约存在到期交割限制,若现货采购或销售时点与合约到期日错配,将面临展期风险与基差波动。实践中建议选择流动性最好的近月合约逐步移仓,或直接采用与现货周期匹配的远月合约。其三,基差管理。套期保值的最终效果取决于基差(现货价格与期货价格之差)的变动方向,而非绝对价格的涨跌。企业需持续跟踪基差历史规律与季节性特征,在基差有利时建立头寸、不利时调整结构,必要时通过基差贸易或场外期权优化对冲精度。
理论上的完美对冲在现实中往往遭遇多重误区。最常见的是“套保变投机”:企业因判断价格将单边运行而超额建立头寸,或在套保盈利后主动平仓期货端而保留现货敞口,使对冲关系瓦解。其次是“会计错配”:部分企业未按套期会计规则进行账务处理,导致期货端浮动盈亏直接计入当期损益,而现货端成本尚未结转,报表利润剧烈波动,进而引发管理层对套保的质疑甚至叫停。第三是“流动性风险忽视”:期货交易实行保证金制度,当价格朝不利方向变动时需追加保证金,若企业资金储备不足,可能被迫在不利价位平仓,反而锁定亏损。第四是“品种与期限错配”:选用相关性弱的替代合约或过度拉长对冲期限,使基差风险显著放大。这些误区的共同根源在于将套期保值视为单纯的交易行为,而非嵌入企业整体风险治理的系统工程。
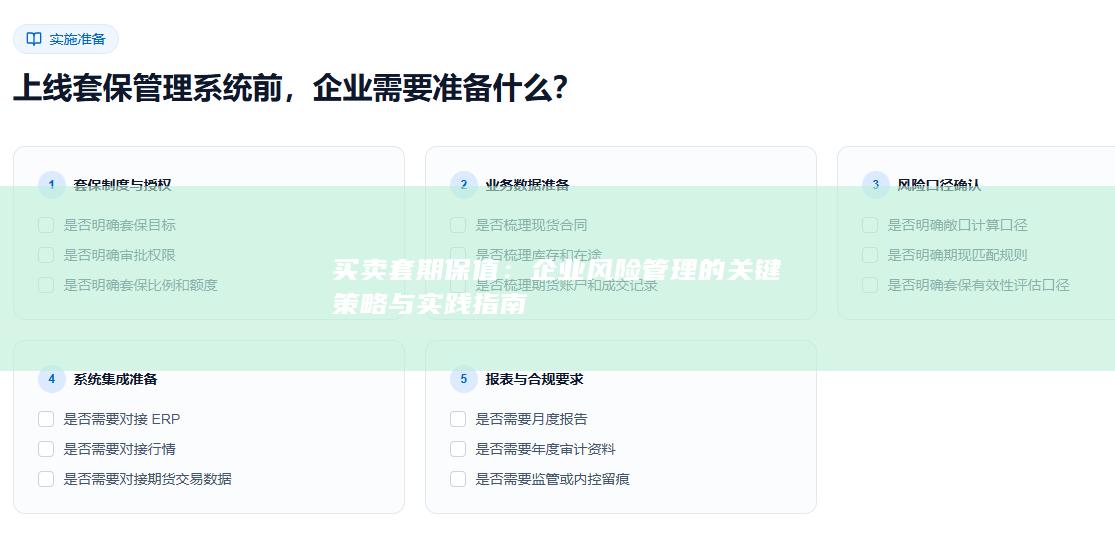
因此,构建有效的买卖套期保值体系,必须同步推进制度保障与能力建设。在治理层面,企业应建立由董事会或风险管理委员会审批的套保政策,明确套保目标(锁定成本、稳定利润或保障现金流)、允许使用的工具范围、敞口测算方法、止损与展期规则,并将套保执行部门与交易部门、风控部门分离,形成相互制衡。在会计层面,符合条件的企业应积极应用套期会计,通过指定套保关系、记录有效性测试,使期货盈亏与现货成本在同期确认,减少报表噪音。在人才层面,套保团队需兼具现货产业认知与衍生品交易能力,能够独立完成敞口识别、比率测算、基差分析与压力测试。在技术层面,借助套保管理系统实现头寸实时监控、保证金预警与绩效归因,避免人工操作滞后带来的管理盲区。
进一步而言,买卖套期保值的实践价值不仅在于对冲价格风险,更在于推动企业形成以风险调整后收益为导向的经营逻辑。当企业能够通过套保锁定加工利润或贸易价差时,其定价策略、采购节奏与库存管理将获得更大的确定性,从而在客户谈判与融资安排中占据主动。对于产业链核心企业而言,还可通过基差定价、含权贸易等方式将套保能力延伸至上下游,增强供应链黏性与议价能力。当然,套保并非万能,它无法消除需求萎缩、技术替代等非价格风险,也不能替代企业的核心竞争力建设。企业应在清晰认知自身风险敞口的基础上,将套保作为风险管理工具箱中的一件精密工具,而非包治百病的灵丹妙药。
买卖套期保值是一项融合金融工程、产业逻辑与制度设计的复合型管理活动。其成功实施要求企业从战略层面明确套保定位,从操作层面精细管理基差与流动性,从制度层面筑牢内控与会计基础,从文化层面摒弃单边盈亏的考核惯性。唯有如此,套期保值才能真正发挥“稳定器”而非“放大器”的作用,帮助企业在价格波动的惊涛骇浪中守住经营底线、赢得发展空间。对于尚未建立套保体系的企业,建议从单一品种、小比例敞口起步,在积累经验与数据后再逐步扩展;对于已有套保实践的企业,则应定期开展有效性评估与压力测试,确保对冲策略与经营环境保持动态适配。
期盈CTRM系统联合金蝶云・苍穹平台,采用云原生、分布式核心技术,搭建可组装式行业功能模块,覆盖供应链、财务、预警、风控、协同办公等多元场景。各模块灵活配置、自由组合,头部大型实体企业可按需定制开发,中小微企业可选用标准化模块快速部署。了解详情或试用系统可随时联系我们。


