


大宗复杂商品(如原油、铁矿石、有色金属、农产品及部分化工品)的价格形成机制并非单一供需曲线所能概括,而是多重力量交织作用的结果。从供需结构看,这类商品具有生产周期长、产能调整滞后、库存缓冲有限等特征,短期供给刚性显著。例如,矿山扩产需数年资本开支,油田重启涉及复杂技术流程,农产品则受制于生长周期与天气条件。需求端同样呈现结构性分化:中国等制造业大国的基础设施投资周期、欧美消费市场的库存周期、以及新能源转型对铜、锂、镍等关键矿产的增量需求,共同塑造了需求曲线的移动方向。当供给弹性不足而需求突发性增长时,价格便出现非线性的向上突破;反之,需求塌缩叠加高库存则引发价格深跌。这种供需错配的放大效应,构成了大宗商品价格波动的底层逻辑。
仅从实物供需出发无法解释近二十年大宗商品市场日益显著的金融化趋势。自2000年代以来,商品指数基金、ETF及场外衍生品市场迅速扩张,大宗商品从单纯的实物贸易标的转变为机构资产配置的重要类别。金融化带来两个关键变化:其一,期货价格与现货价格的联动关系发生重构,期货市场不再是单纯的远期价格发现工具,而成为流动性驱动下的独立波动源。当宏观资金面宽松、风险偏好上升时,多头资金涌入商品期货,推升近月合约价格并传导至现货升水;反之,流动性收紧或避险情绪升温则引发集中平仓,造成价格超调。其二,金融化加剧了期限结构的复杂化,contango与backwardation的频繁切换不仅影响套期保值效率,也改变了库存持有成本与实物交割意愿,进而反馈至现货市场。金融化并未消除供需基本面,但显著改变了价格对基本面信息的反应速度与幅度,使短期波动更多由资金流与预期博弈主导。
全球供应链风险则从实物层面为价格波动注入了新的不确定性。大宗复杂商品的生产与贸易高度依赖跨境物流、地缘政治稳定及关键节点的基础设施运行。近年来,红海航运受阻、巴拿马运河干旱限行、俄乌冲突导致的能源与粮食贸易流重构、以及中美贸易摩擦下的关税与出口管制,均直接冲击了有效供给的可获得性。供应链风险的特征在于其非连续性与放大效应:一次港口罢工或航道封锁可能在数周内造成区域性库存枯竭,触发恐慌性采购与价格飙升;而供应链修复往往滞后于价格信号,形成“中断—溢价—投资—恢复—过剩”的循环。更值得关注的是,供应链风险与金融化趋势相互叠加:地缘事件引发的实物短缺预期迅速被期货市场定价,投机资金放大价格波动,而实物贸易商则通过囤货或推迟交割进一步收紧短期供给,形成正反馈回路。这种实物与金融的耦合,使得大宗商品价格在供应链冲击下呈现尖峰厚尾的分布特征。
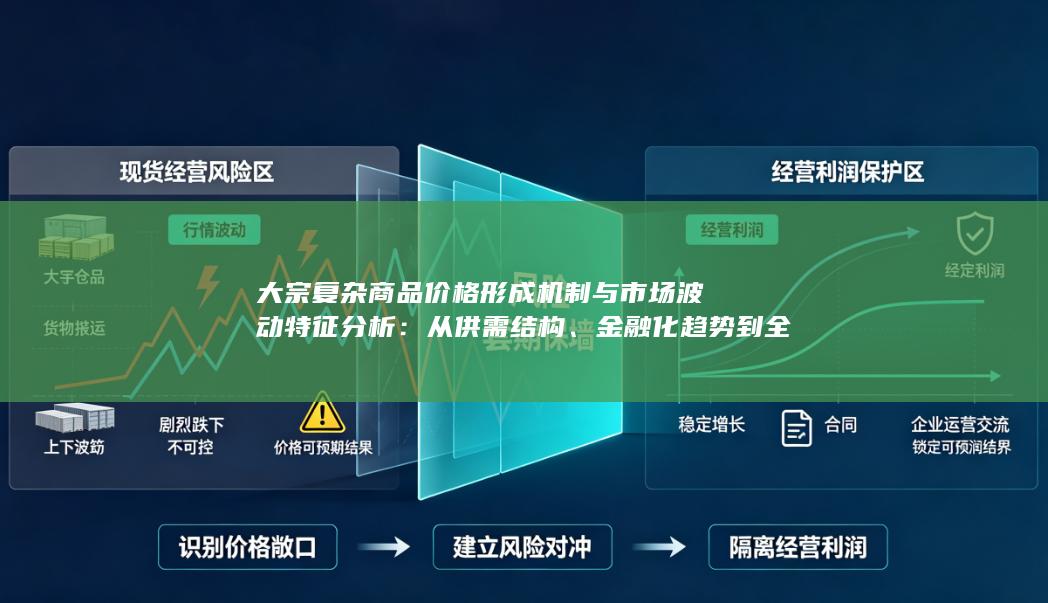
从多元视角整合来看,大宗复杂商品价格形成机制可理解为一个三层嵌套系统:底层是实物供需与库存周期,决定价格的长期中枢与均值回归方向;中层是金融化驱动的资金流与预期博弈,决定短期波动的频率与幅度;顶层是全球供应链风险与地缘政治事件,决定价格跳跃的尾部风险与结构性断点。三层之间的交互并非线性叠加,而是存在阈值效应与反馈回路。例如,当供应链风险突破某一临界点,金融化资金会加速涌入,推动价格脱离供需基本面,而高价又刺激替代品开发与效率提升,最终反向修正供需结构。这种动态复杂性要求分析者同时关注实物库存数据、期货持仓结构、宏观流动性指标及地缘事件日历,而非依赖单一模型。对市场参与者而言,理解这一多元机制有助于区分趋势性价格变动与噪声性波动,优化套保比率与库存管理策略;对政策制定者而言,则需在保障供应链韧性与防范金融过度投机之间寻求平衡,避免价格信号失真对实体经济的误导。
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


