
套期保值:企业风险管理利器还是投机陷阱?——从决策逻辑、适用条
发布时间:2026-10-28
围绕“套期保值:企业风险管理利器还是投机陷阱”这一命题,需要先把讨论的起点校准:套期保值本身不是天然正确或错误的工具,它的性质取决于企业是否具备真实的敞口、是否建立了与敞口相匹配的决策逻辑、是否具备执行与监督能力,以及是否清楚自身能够承受的实施边界。若把这些前提抽离,仅以“是否盈利”评价套保,企业就很容易在制度上把风险管理异化为方向性交易;反过来,若企业因一次亏损就全盘否定套保,也会把本可管理的价格、利率或汇率波动重新留在资产负债表上。因此,更稳健的判断不是二选一,而是把套保放进企业风险治理框架中审视:它服务于什么目标、在什么条件下成立、何时会越过边界变成投机。
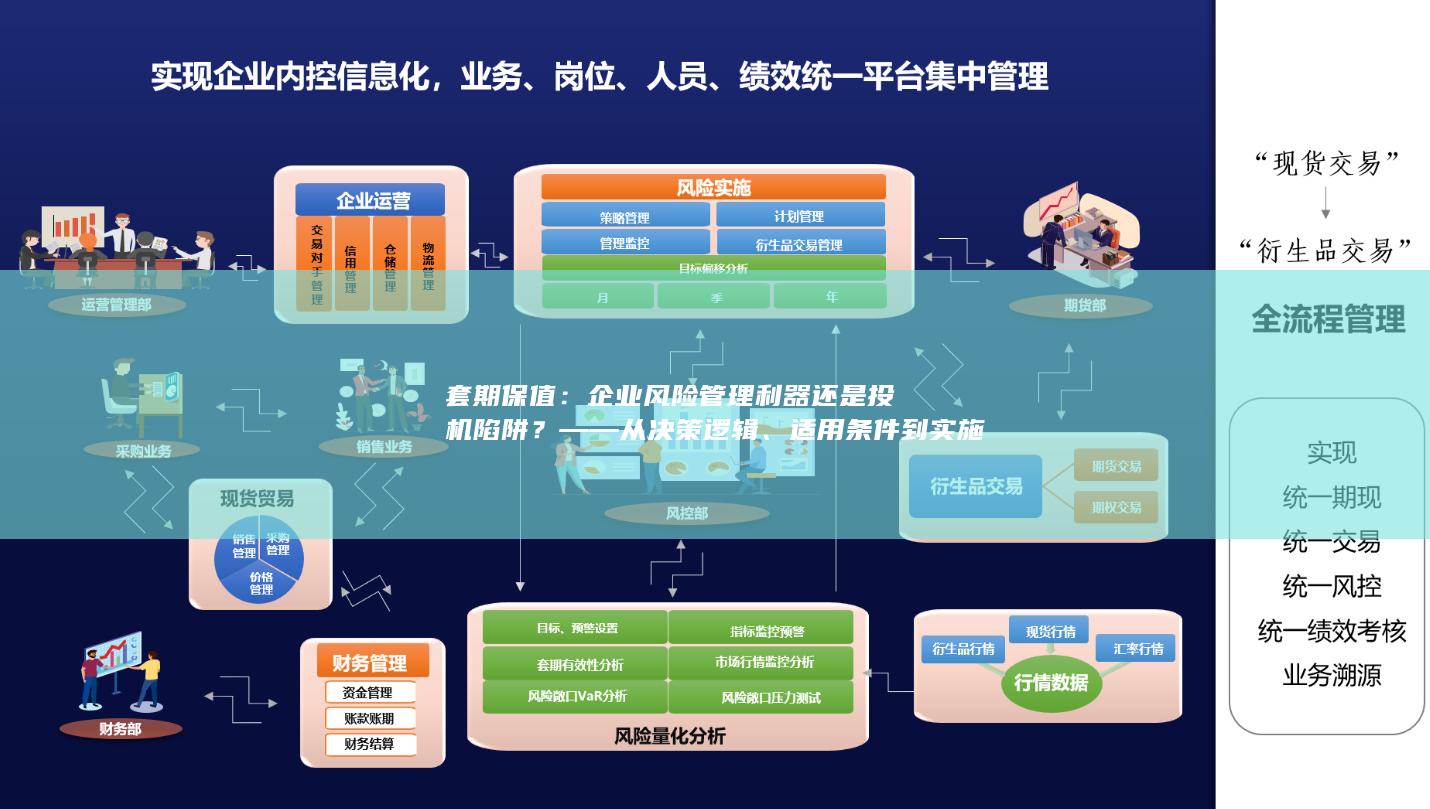
从决策逻辑看,套期保值的核心不是“预测价格”,而是“降低现金流的非预期波动”。企业之所以需要套保,通常是因为存在可识别的风险敞口,例如未来采购原材料、未来销售产品、外币收付、浮动利率融资或持有大宗商品库存。套保的合理逻辑是:先识别敞口的方向与规模,再选择与敞口期限、品种、现金流时点相匹配的工具,把不确定的价格变量转化为相对确定的成本或收益区间。这里的关键在于“对应关系”。如果企业没有真实敞口,只是判断铜价会涨而买入期货,或判断汇率会跌而提前锁汇,这就不是套保,而是方向性投机。若企业有真实敞口,但套保量远超实际需求,超出部分同样具有投机属性。换言之,套保与投机的分界不在于是否使用衍生品,也不在于是否发生亏损,而在于交易是否服务于真实敞口管理,是否与生产经营形成可验证的对应关系。
进一步说,套保决策必须回答三个问题。第一,套保目标是什么:是锁定采购成本、稳定销售毛利、降低汇率波动对现金流的影响,还是满足融资协议中的风险控制要求?目标不同,套保比例、期限和工具选择就不同。第二,套保比例如何确定:是全覆盖、部分覆盖,还是分层覆盖?全覆盖看似彻底,但可能牺牲企业在有利价格下的灵活性,也可能因过度锁定导致履约压力;部分覆盖则保留一定弹性,但需要明确可承受的未锁定敞口。第三,套保效果如何评价:不能只看衍生品端盈亏,而应看“现货端与衍生品端合并后的综合成本或现金流”是否落在预算区间内。许多争议恰恰源于评价口径错误:衍生品端亏损被单独放大,而现货端成本节约或销售价格稳定未被纳入同一评价框架,导致套保被误读为投机失败。
从适用条件看,套保并非所有企业都适合立即全面推行。企业需要有可计量、可验证的敞口。敞口越清晰,套保越容易设计;若敞口本身具有较大不确定性,例如订单尚未落地、采购量随项目频繁调整,套保就容易出现过度或不足。企业需要具备基本的风险治理能力,包括董事会或管理层批准的风险管理政策、明确的授权体系、独立于交易执行的监督机制、以及能够处理保证金追缴和现金流压力的资金安排。企业需要具备会计与信息披露能力。套保会计、有效性测试、披露要求都会影响财务报表的稳定性与透明度;若处理不当,套保可能加剧报表波动,反而引发误解。企业需要匹配自身风险承受能力。套保的目的是降低非预期波动,不是消灭所有波动;若企业无法承受保证金追加、基差变化或展期成本,套保方案就可能在执行中变形。
从实施边界看,套保最容易越界的情形通常有幾类。其一是规模越界:套保量超过实际敞口,或在不同品种、不同期限上随意扩张,形成事实上的敞口放大。其二是方向越界:企业原本应锁定采购成本,却在价格下跌时反向操作,试图从波动中获利;或原本应锁定销售价格,却在价格上涨时保留敞口博取收益。其三是期限越界:用短期工具覆盖长期敞口,频繁展期,导致展期成本和基差风险累积;或用流动性不足的场外工具覆盖标准化需求,增加对手方风险。其四是评价越界:以单笔盈亏或短期损益评价套保,忽视套保周期与现货周期的匹配,导致在不利时点匆忙平仓或追加投机性头寸。其五是治理越界:交易、风控、资金、会计职责不清,授权形同虚设,甚至出现越权交易后再以“套保”名义解释。上述任一越界,都可能把风险管理工具推向投机陷阱。
因此,企业要避免“利器变陷阱”,应把套保嵌入制度而非依赖个人判断。具体而言,至少应建立以下机制:一是敞口识别与台账管理,按品种、期限、方向记录现货与衍生品对应关系;二是套保政策与授权边界,明确可套保品种、比例区间、期限上限、工具白名单和例外审批流程;三是止损与预警机制,但止损应针对套保方案失效或敞口变化,而非简单以衍生品端亏损触发;四是资金与保证金压力测试,确保在极端行情下仍有流动性应对追缴;五是会计处理与信息披露的规范衔接,避免套保效果被报表口径扭曲;六是独立监督与定期审计,防止交易人员既执行又评价。只有把这些机制落实,套保才可能成为稳定的风险管理工具。
回到原命题,套期保值既不是天然的企业风险管理利器,也不是天然的投机陷阱。它更像一项有门槛的风险治理技术:在真实敞口、匹配原则、明确目标、严格授权和独立监督下,它能够降低现金流波动、稳定预算与毛利,是企业风险管理的有效工具;一旦脱离真实敞口、以方向判断替代对应关系、以短期盈亏替代综合效果、以授权漏洞替代制度约束,它就会滑向投机。对企业的真正考验,不是是否使用套保,而是能否说清楚“为什么套、套多少、怎么评价、谁来监督、越界怎么办”。把这五个问题回答清楚,套保才配称为利器;回答不清,工具越复杂,陷阱越深。
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。 返回列表
