
期货与套期保值是一回事吗?厘清概念边界:期货是标准化远期合约的
发布时间:2026-10-28
期货与套期保值并非同一概念。期货是一种标准化远期合约的交易工具,套期保值只是期货市场核心功能之一。二者在概念层级、主体关系、操作逻辑和风险属性上存在清晰边界,不能混为一谈。以下从六个维度展开分析,力求在约1580字篇幅内把问题说透。
第一,从概念层级看,期货属于“工具层”,套期保值属于“功能层”。期货合约是由交易所统一制定、在交易所集中交易、约定在未来某一时间以特定价格交割一定数量标的物的标准化合约。它本身是一套交易规则、清算机制和合约文本的集合,是可供买卖双方使用的金融工具。套期保值则是市场参与者利用期货合约的价格发现与风险转移功能,在现货市场与期货市场之间建立方向相反、数量匹配、期限对应的头寸,以对冲现货价格波动风险的一种操作策略。换言之,期货是“器具”,套期保值是“用法”。把工具等同于用途,就像把锤子等同于钉钉子,逻辑上不成立。
第二,从参与主体与目的看,期货市场的参与者远不止套期保值者。期货市场通常存在三类主体:套期保值者、投机者和套利者。套期保值者进入市场的目的不是博取价差收益,而是锁定成本或售价、转移价格风险;投机者主动承担风险以获取价差收益,为市场提供流动性;套利者则利用不同合约、不同市场之间的价差进行低风险套利,促进价格回归合理区间。若把期货等同于套期保值,就会遮蔽投机与套利在价格发现和流动性供给中的正当作用,也会误判期货市场的完整生态。期货市场之所以能够运转,恰恰是因为风险承担者与风险转移者同时在场。
第三,从操作逻辑看,套期保值有严格的“对冲匹配”要求,而期货交易本身没有这一约束。套期保值的核心是“方向相反、数量相当、期限相近、品种相关”:现货多头者应在期货市场建立空头,现货空头者应在期货市场建立多头;期货头寸的数量应与现货风险敞口匹配;期货合约到期日应尽量覆盖现货交易或持有的时间窗口;期货标的应与现货品种高度相关。只有满足这些条件,基差风险才可控,对冲才有效。反观期货交易,投资者可以单边买入或卖出,可以频繁调仓,可以纯粹以赚取价差为目的,不必持有对应现货,也不要求期限匹配。套期保值是期货交易的一种特定用法,而非期货交易的全部。
第四,从风险属性看,套期保值旨在“压降风险敞口”,期货交易本身却可能“放大风险敞口”。套期保值者通过期货端盈亏对冲现货端盈亏,其目标是降低整体组合的波动率,而非追求期货端盈利。期货端出现亏损往往是现货端盈利的对价,二者合并后风险敞口收窄。但期货交易若脱离现货背景,以保证金制度加杠杆运作,价格不利变动时可能触发追加保证金甚至强平,风险会被放大。因此,套期保值强调“风险中性”与“组合视角”,而投机性期货交易强调“方向判断”与“杠杆收益”。同一张期货合约,用于对冲是套期保值,用于单边博弈就是投机,区别不在合约本身,而在交易者的现货背景与交易目的。
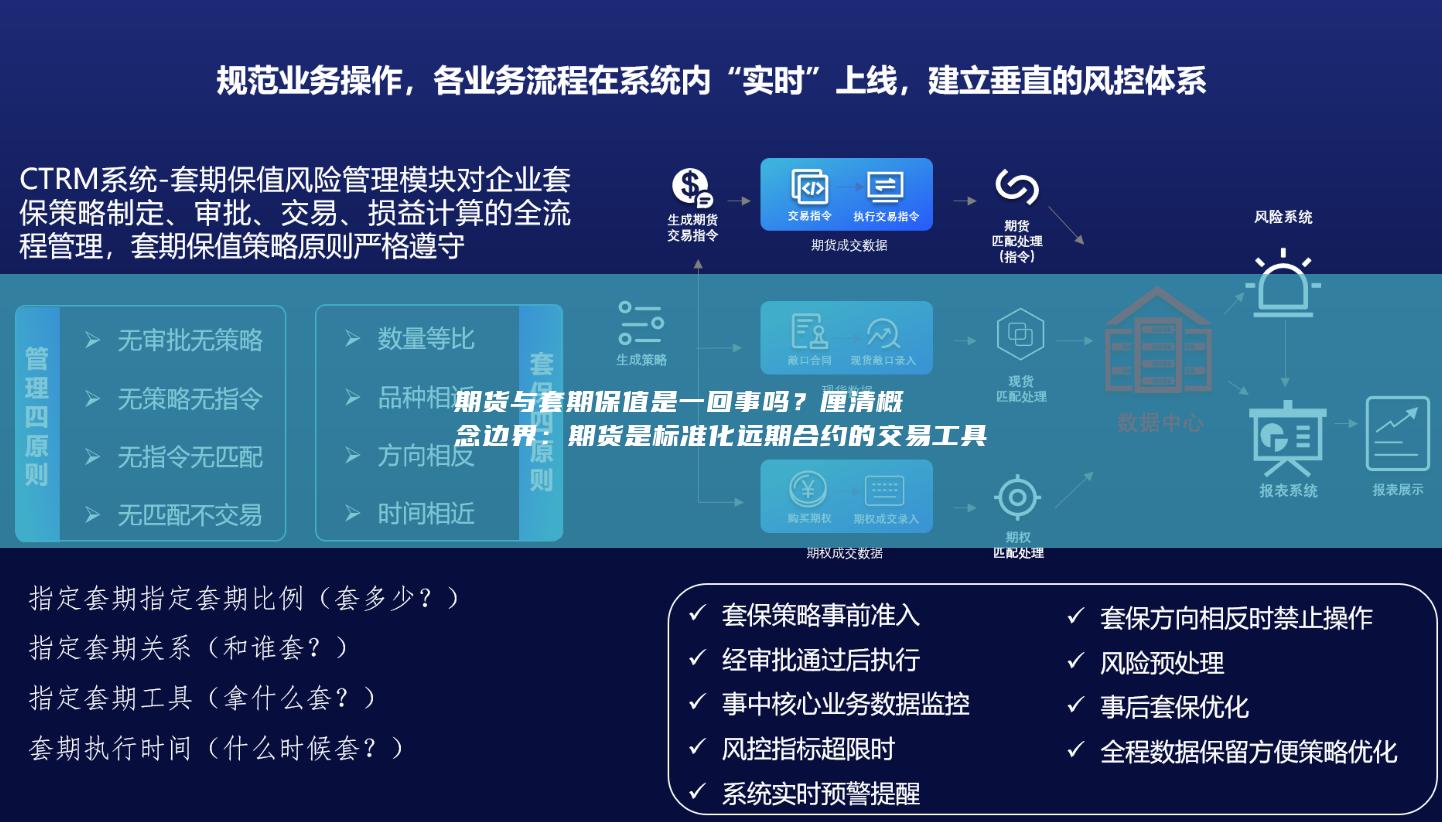
第五,从会计与监管认定看,套期保值有明确的适用条件,期货交易则不必满足这些条件。根据企业会计准则中套期会计的相关规定,套期关系须满足正式指定、套期有效性评估、书面文档记录等条件,才能适用套期会计处理,使期货端盈亏与现货端盈亏在同期损益中匹配确认,减少利润表波动。监管层面,期货交易所对套期保值持仓通常给予保证金优惠、持仓限额豁免等便利,但要求申请者提供现货经营背景、风险敞口证明和套保方案。普通期货投机持仓则不享受这些安排,反而受更严格的限仓管理。这说明套期保值在制度上是一个有门槛、有认定、有持续评估的专门范畴,不能与一般期货交易等量齐观。
第六,从实践误区看,把期货等同于套期保值容易催生三类偏差。其一,误以为“做了期货就是做了套保”,忽视现货敞口测算与方向匹配,结果期货端单边暴露,不仅没有对冲风险,反而叠加了投机风险。其二,误以为“套保必须盈利”,把期货端亏损视为套保失败,于是在亏损时砍仓、在盈利时加仓,把套保做成投机。其三,误以为“套保可以消除全部风险”,忽视基差风险、展期风险、保证金流动性和会计匹配问题。事实上,套期保值转移的是价格方向性风险,基差波动、合约展期价差、保证金追缴带来的现金流压力仍须管理。期货工具越复杂,套保方案越需要专业设计,而不是简单开个空头或多头就能了事。
综上,期货与套期保值的关系可以概括为:期货是标准化的风险管理工具,套期保值是该工具最基础、最经典的功能性应用之一,但绝非其全部。期货市场还承载价格发现、流动性供给、资产配置与风险管理等多重功能;期货交易者包括套保者、投机者和套利者;套期保值须满足方向相反、数量匹配、期限对应、品种相关及会计与监管认定等条件。厘清这一边界,实践意义在于:企业应把套期保值当作一套有现货背景、有敞口测算、有制度约束、有绩效评估的风险管理工程,而不是把“做期货”直接等同于“做套保”;监管者和市场组织者应继续完善套保认定与便利化安排,同时保持对投机持仓的合理约束;投资者则应明白,期货合约本身是中性的,风险大小取决于使用方式与头寸背景。唯有把工具与功能分开看,才能既用好期货市场,又不把套期保值泛化成一个模糊口号。
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。 返回列表
