
从神州数码案例看企业套期保值风险失控的深层原因
发布时间:2026-10-28
神州数码的套期保值案例在中国企业风险管理实践中具有标本意义。它并非简单的“做衍生品亏了钱”的故事,而是一条从战略定位、治理结构、决策机制到执行监控层层断裂的完整链条。理解这一案例,需要把视线从“亏了多少”移向“为什么会亏到这个地步”,以及“为什么亏损发生后无法及时刹车”。以下从六个维度展开分析。
一、套期保值的初衷与异化:从对冲工具到投机敞口
套期保值的本质是锁定价格风险,企业参与衍生品市场的唯一正当性在于其现货或经营敞口的存在。一旦衍生品头寸与 underlying exposure 之间出现规模、期限或方向上的错配,套保就蜕变为投机。神州数码案例中值得追问的核心问题是:其外汇衍生品头寸是否严格对应真实的汇率敞口?头寸规模是否随经营规模动态调整?从公开信息所反映的亏损幅度看,衍生品端承受的风险远超正常套保所需的对冲力度。这种异化往往不是一步完成的,而是从“多做一些以覆盖预期收入”“提前锁定有利价位”这类看似合理的渐进式偏离开始,最终使得套保比例从稳健的60%–80%滑向过度甚至方向性押注。套保与投机的边界在操作层面本就模糊,当企业缺乏量化的“套保有效性”检验标准时,这条边界就会在日常决策中被反复试探直至突破。
二、治理结构缺陷:董事会风险监督的形式化
套期保值的决策权归属是风险控制的第一道闸门。成熟市场的实践要求衍生品交易须经董事会或专门的风险委员会审批授权,并设定明确的头寸上限、止损线和报告频率。现实中不少企业的治理安排存在结构性缺陷:董事会中缺乏具备衍生品专业知识的人员,风险委员会形同虚设,授权体系以“总额授权”代替“逐笔审批”,导致经营层在授权框架内拥有过大的自由裁量空间。更隐蔽的问题是激励扭曲——当管理层薪酬与短期业绩挂钩,而套保亏损的确认时点又可以通过会计处理延后或平滑时,管理层就有动机维持甚至扩大衍生品头寸以“等待回本”,而非在达到止损线时果断平仓。治理结构如果不能解决“谁来叫停”的问题,再精密的制度文本也只是纸面防线。
三、决策机制中的认知偏差与群体盲思
套期保值决策本质上是在不确定性下做出的判断,认知偏差几乎不可避免,问题在于组织是否有机制对抗这些偏差。常见的偏差包括:锚定效应(以历史汇率或曾经的有利价位为锚,拒绝承认市场已结构性变化)、损失厌恶(不愿在亏损时平仓,寄望于市场反转)、过度自信(管理层基于过往成功经验高估自身判断力)。神州数码案例折射出的另一种风险是群体盲思——当决策层内部对汇率走势形成一致预期时,反对意见被系统性压制,风控部门的独立声音被边缘化。有效的套保决策机制应当包含“魔鬼代言人”角色、情景压力测试和独立的市场观点输入,而不仅仅是经营层拍板、财务部门执行。
四、风控体系的滞后性与信息断层
风险控制的有效性取决于信息传递的速度和精度。许多企业的风控体系停留在“事后统计”而非“实时监控”阶段:衍生品头寸的市值重估频率过低,风险敞口报告按季度而非按日或按周汇总,风控部门与交易执行部门之间存在信息壁垒。当市场剧烈波动时,这种滞后意味着企业发现亏损时往往已经错过了最佳处置窗口。更深层的问题是风控部门的独立性和话语权——如果风控负责人向分管交易的副总裁汇报,而非直接向董事会或审计委员会汇报,其制衡功能就先天不足。神州数码案例中暴露的风险失控,很难说与这种组织架构上的权力不对称无关。信息断层不仅存在于部门之间,也存在于总部与分支机构之间,当衍生品交易分散在多个主体操作时,合并敞口的全景视图往往缺失。
五、会计处理与信息披露的遮蔽效应
套期保值的会计处理规则本身具有复杂性,这为企业提供了客观上的“信息缓冲带”。运用套期会计的企业可以将衍生品公允价值变动计入其他综合收益而非当期损益,从而在报表上平滑利润波动。这一规则的初衷是匹配套保的经济实质,但在实践中可能被用来延后确认亏损、掩盖套保无效部分。信息披露方面,许多企业对衍生品头寸的披露仅限于“期末余额”和“损益影响”两个粗线条数字,缺乏对套保策略、比例、有效性评估方法和最大风险敞口的实质性说明。投资者和分析师难以从公开信息中判断企业承担的真实风险水平。当披露透明度不足时,外部监督的力量被削弱,内部失控的纠错压力也随之减小。
六、外部约束的软化与行业惯例的裹挟
企业套保行为还受到外部环境的塑造。一方面,金融机构在销售衍生品时的适当性管理如果流于形式,企业可能在不完全理解产品结构(尤其是复杂期权组合)的情况下签约;另一方面,同行业企业的“示范效应”会形成一种隐性压力——当竞争对手通过衍生品获得了账面收益或更激进的套保方案被市场解读为“专业”,稳健保守的策略反而显得“落后”。这种行业惯例的裹挟使得个体企业很难独善其身地坚持保守原则。监管层面,套期保值与投机的区分标准、国有企业参与衍生品市场的准入条件、亏损追责机制等制度供给若不够清晰,企业的行为边界就始终处于灰色地带。
小结
神州数码案例的教训不在于“不该做套期保值”,而在于套期保值的风险管理是一个系统工程:战略层面需要明确套保的边界与比例纪律,治理层面需要实质性的董事会监督与独立的风控汇报线,决策层面需要制度化的反偏差机制与止损纪律,执行层面需要实时敞口监控与信息贯通,披露层面需要实质性透明以引入外部约束。任何一环的缺失都不必然导致灾难,但多环同时失效时,失控几乎是必然的。对企业而言,套期保值能力的建设本质上不是金融工程问题,而是组织治理问题——能否在压力下坚持纪律,能否让说“不”的人有制度保障,能否在顺境中为逆境预设刹车。这三问的答案,决定了套保是护城河还是悬崖。
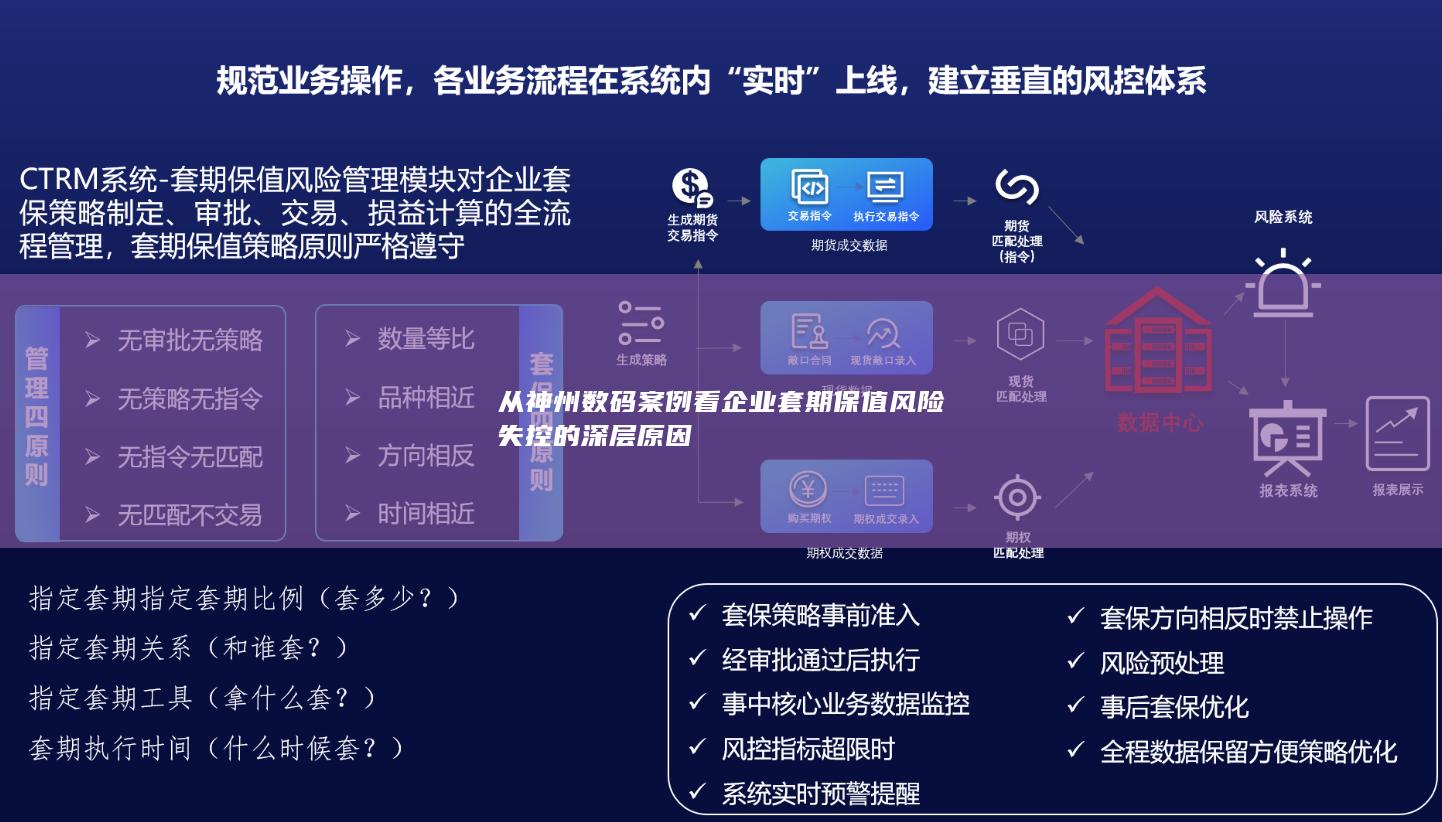
期盈CTRM系统构建自适应全流程风控体系:事前对业务资质、计划、指令等严格审查审批;事中实时更新风控指标,及时预警提示;事后完整留存业务流程与审批痕迹,支持审计追溯复盘。依托多维数据自动集成、风险智能识别预警功能,集中管理财务、报表等经营数据,并支持自定义可视化展示,真正做到小问题自动处置、大问题智能推送辅助决策。了解详情或路演讲解,请随时联系我们。 返回列表
