
套期保值交易量究竟有多大?深度解析规模、影响因素与市场实际表现
发布时间:2026-10-28
套期保值交易量究竟有多大,这个问题看似只是一个统计口径问题,实际上涉及期货市场功能发挥、参与者结构、监管分类规则以及数据披露透明度等多个层面。要给出一个有意义的回答,不能简单抛出一个数字,而需要先厘清“套期保值交易量”到底指什么、由谁统计、在什么口径下统计,然后再讨论影响其规模的因素和市场实际表现。
首先必须明确,套期保值交易量在官方统计中并不是一个单一、统一、可直接横向比较的指标。中国期货市场目前主要披露的是“套期保值持仓量”而非“套期保值交易量”,两者差别很大。持仓量反映的是某一时点尚未平仓的套保头寸规模,而交易量(成交量)反映的是某一时期内套保开仓和平仓的累计笔数或手数。交易所日常发布的成交持仓排名中,套保头寸通常以“套保开仓”“套保平仓”形式出现在会员持仓结构中,但全市场层面的套保成交量并没有像总成交量那样逐日公开汇总。因此,市场上流传的“套保交易量占比”往往是基于持仓数据、会员申报数据或特定品种调研推算出来的,精确度有限。
从可获得的公开信息看,套期保值在期货市场中的参与深度呈现明显的品种分化和主体分化。以有色金属、油脂油料、黑色系等产业集中度高、现货贸易规模大、价格波动频繁的品种为例,产业客户套保参与度相对较高,部分品种套保持仓占总持仓的比重可达20%至40%甚至更高;而在金融期货领域,股指期货的套保盘以机构对冲需求为主,规则上对套保额度有专门审批,其套保持仓占比在特定市场环境下会显著上升。但若把全部品种加总,套保交易量占总交易量的比例通常远低于投机交易,这也是期货市场发挥价格发现功能所必需的流动性结构——套保者转移风险,需要投机者或做市商承接风险。
影响套期保值交易量规模的因素可以从宏观和微观两个层面展开。宏观层面,现货市场规模和价格波动率是基础变量。现货贸易量越大、价格波动越剧烈,企业通过期货市场锁定成本或售价的动机就越强,套保交易量随之上升。利率和汇率环境也会间接影响套保成本,进而影响企业套保意愿。监管政策同样关键,套保额度的审批松紧、保证金优惠、交割便利性安排等制度设计,直接影响产业客户能否顺畅地扩大套保规模。微观层面,企业自身的风险管理能力、套保会计处理能力、内部考核机制以及管理层对衍生品的态度,决定了其套保交易是停留在“试水”阶段还是形成常态化操作。不少企业存在“套保变投机”的倾向,实际交易中套保与投机边界模糊,这也使得统计意义上的套保交易量存在一定虚增或低估的可能。
市场实际表现方面,近年来中国期货市场产业客户参与度整体呈上升趋势。交易所持续推动“产业客户培育”“套保额度便利化”等措施,部分品种的法人客户持仓占比稳步提高。但也要看到,套保交易量的增长并不完全等同于套保质量的提升。一些企业以套保名义申请额度,实际操作中频繁调仓、短线交易,套保效果评估缺乏科学基准;另一些中小企业的套保交易量极小,甚至停留在开户不交易的层面。套保交易量在不同月份、不同合约上的分布并不均匀,临近交割月和主力合约换月期间,套保平仓和移仓行为会集中释放,造成交易量的阶段性脉冲,这进一步增加了用单一数字概括套保规模的难度。
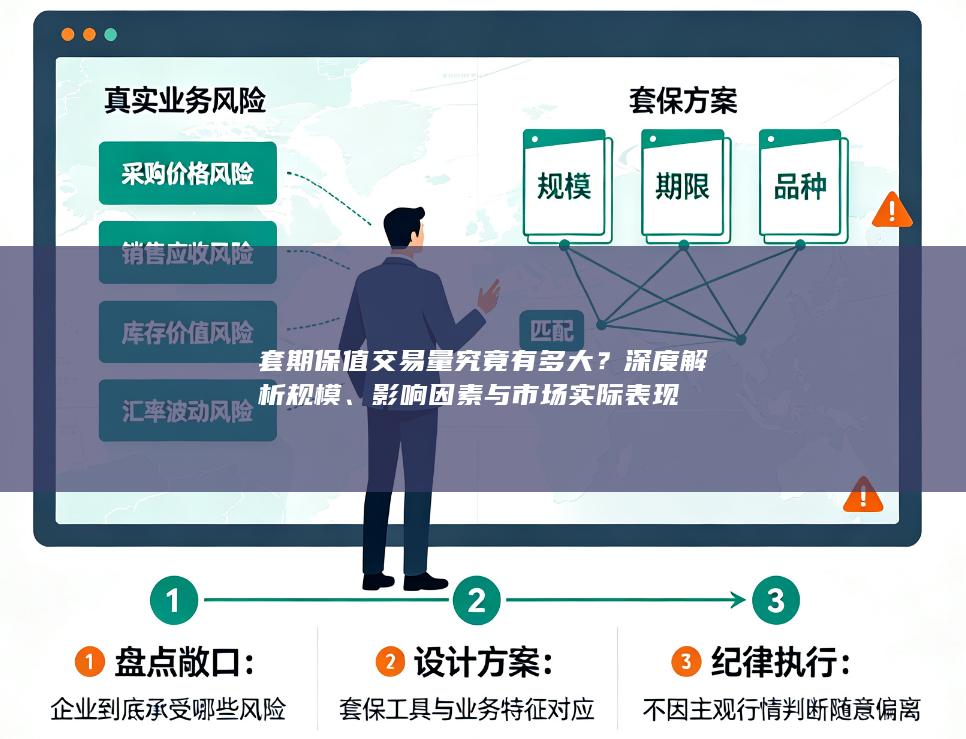
综合来看,套期保值交易量究竟有多大,很难给出一个精确到具体百分比的普适答案。更合理的表述是:在中国期货市场中,套保交易是市场交易的重要组成部分,但其成交量占比总体上低于投机交易,且在不同品种、不同时期差异显著;公开数据更多反映的是套保持仓结构而非套保成交量全貌。要获得更准确的判断,需要结合交易所会员申报数据、产业客户调研以及分品种的持仓分析进行交叉验证。对于市场参与者而言,与其纠结于一个笼统的套保交易量数字,不如关注套保持仓的稳定性、套保额度的使用效率以及套保交易与现货敞口的匹配程度,这些指标更能反映套期保值功能是否真正落地。
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。 返回列表
