
套期保值的时间框架与操作要点
发布时间:2026-10-28
套期保值作为企业风险管理的重要工具,其时间框架的设定与操作要点的把握直接决定了避险效果的好坏。从实务角度看,套期保值绝非简单的“买入或卖出期货”动作,而是一个涵盖识别风险敞口、确定对冲比例、选择合约月份、动态监控基差变化以及处理展期与平仓的系统工程。本文将从时间框架的层次划分与操作要点的逻辑展开两个维度,对套期保值进行较为详细的分析说明。
套期保值的时间框架可以划分为三个层次:战略层、战术层与执行层。战略层的时间跨度通常与企业经营周期或资产负债久期相匹配,例如一家航空公司对未来三年的航空燃油成本进行套保,其时间框架的起点是年度预算编制阶段,终点则覆盖至燃油采购合同的实际交割月份。战略层解决的是“是否套保、套保多少”的总体决策问题,通常由企业风险管理委员会或董事会层面拍板,核心依据是企业风险偏好、现金流预测与行业波动率的历史统计。战术层的时间框架则缩短至季度或月度,主要任务是在战略框架下选择具体的建仓时机、合约月份与展期节奏。执行层的时间框架最短,以日为单位,聚焦于下单执行、保证金监控与基差跟踪。这三层时间框架并非孤立存在,而是通过风险预算与授权体系相互衔接——战略层设定对冲比例区间(如60%—80%),战术层在该区间内根据市场条件微调,执行层则严格按指令操作。
在时间框架的具体设定上,有几个操作要点值得注意。第一,套保时间框架的起点应尽量前置。许多企业在价格已经大幅波动后才匆忙建仓,此时不仅成本抬高,还可能因保证金压力被迫平仓。理想的做法是在风险敞口确认之初(如签订采购意向书或投标报价阶段)即启动套保评估,使时间框架覆盖从“敞口产生”到“敞口消失”的完整周期。第二,合约月份的选择需与现货交割月份错配管理。期货合约存在到期日,而现货采购或销售往往在合约到期之后,因此需要通过展期操作将头寸滚动至远月合约。展期的时间窗口选择尤为关键:过早展期可能承担不必要的基差风险,过晚展期则面临流动性枯竭与交割月限制。实务中通常选择在近月合约进入交割月前一到两个月完成展期,同时比较远近月价差结构(升水或贴水)以判断展期成本。第三,时间框架应与基差季节性规律相匹配。以农产品为例,收割季节现货供应充裕,基差往往走弱,此时套保空头需警惕基差走强带来的额外亏损;而在青黄不接时期,基差走强则有利于空头套保。因此,套保时间框架的设定不能只看绝对价格,还要将基差的历史季节性纳入考量,必要时调整对冲比例或采用滚动套保策略。
操作要点方面,除了上述时间框架相关的内容,还有几个核心环节需要展开说明。其一是风险敞口的精确计量。套期保值的有效性首先取决于敞口识别的准确性。企业需要区分“确定性敞口”与“预期性敞口”:前者如已签订的固定价格销售合同对应的原材料采购需求,后者如基于销售预测的远期采购计划。对于确定性敞口,套保比例可以较高(如80%—100%);对于预期性敞口,套保比例应适度降低(如50%—70%),并保留调整空间。同时要注意敞口的自然对冲效应——例如出口企业同时有美元收入与美元负债,其外汇敞口应净额计算,避免过度套保。其二是套保比率与动态调整机制。静态的固定比例套保在趋势性行情中可能表现良好,但在震荡市中容易因频繁展期与保证金波动侵蚀收益。动态套保策略(如基于波动率调整的对冲比例、基于技术指标的择时调整)虽然增加了操作复杂度,但能更好地适应市场变化。操作要点在于设定明确的调整触发条件(如基差偏离历史均值超过一定阈值、波动率突破某一分位数),并事先获得授权,避免临时决策的情绪干扰。其三是保证金管理与现金流安排。期货套保需要缴纳保证金,价格不利变动时可能面临追加保证金通知。企业应在套保方案中预留充足的流动性缓冲,通常建议保证金账户维持不低于持仓保证金两倍的可用资金,并将追加保证金的情景纳入现金流压力测试。对于资金紧张的中小企业,可以考虑使用期权替代部分期货头寸,以权利金成本锁定最大损失,避免保证金追缴的突发冲击。其四是套保效果的会计处理与信息披露。根据企业会计准则,符合套期会计条件的套保关系可以将期货损益与被套保项目的损益在同一会计期间确认,从而减少利润表的波动。操作要点在于套保关系指定文件的前置准备、有效性测试的定期执行以及披露的充分性。许多企业套保失败并非市场判断错误,而是会计处理不当导致财务报表出现“虚假波动”,进而引发管理层对套保策略的质疑。
套期保值的时间框架与操作要点之间还存在一个容易被忽视的交互关系:时间框架越长,操作要点中对“展期管理”和“基差跟踪”的要求就越高;时间框架越短,则对“建仓时机”和“止损纪律”的要求越突出。例如,一个为期三个月的短期套保,核心操作要点是选择流动性最好的主力合约、设定明确的止损线并在敞口消失时及时平仓;而一个为期两年的长期套保,核心操作要点则转变为展期节奏的规划、基差风险的持续监控以及套保有效性的定期回溯评估。企业应根据自身套保时间框架的长短,有侧重地配置管理资源,而不是套用同一套操作模板。
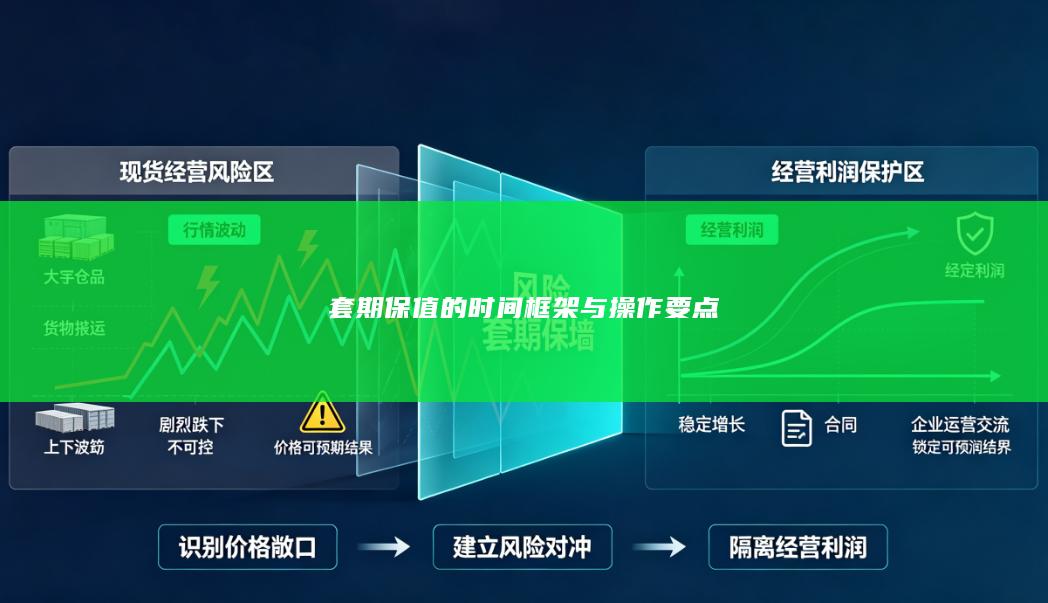
最后需要强调的是,套期保值的时间框架并非一成不变。当市场结构发生重大变化(如期货合约规则调整、现货定价机制改变、基差规律逆转)或企业自身经营计划调整时,套保时间框架应相应修订。操作要点在于建立定期复核机制,至少每季度对套保方案的时间框架、比例、合约选择进行一次系统性检视,并保留书面记录以备审计与问责。套期保值的本质是管理不确定性而非追逐利润,时间框架的严谨设定与操作要点的严格执行,正是将这种管理理念落到实处的关键所在。
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。 返回列表
