
商品期货套期保值业务开展流程、风险控制与信息披露
发布时间:2026-10-28
商品期货套期保值是企业利用期货市场管理价格风险的核心工具,但其业务链条长、专业门槛高、监管要求严,实践中不少企业因流程设计粗放、风控体系缺失或信息披露失当而遭受损失甚至引发合规危机。以下从开展流程、风险控制与信息披露三个维度展开分析,力图揭示其中的关键节点与常见陷阱。
一、开展流程:从制度设计到持仓管理的全链条
套期保值业务的起点并非下单交易,而是制度框架的搭建。企业首先需要建立套期保值管理制度,明确业务目标(是锁定采购成本、保护库存价值,还是锁定销售利润)、授权体系、决策程序与止盈止损原则。这一制度须经董事会或股东大会审议通过,并作为后续所有操作的纲领性文件。实践中,许多企业的制度流于形式,照搬模板,未结合自身现货经营特点设定套保比例与期限匹配规则,导致执行阶段无所适从。
制度建立后,进入套期保值方案的编制环节。一份合格的套保方案应包含:现货敞口测算(明确需要保值的现货数量与方向)、期货合约选择(品种、月份、交易所)、建仓节奏与价格区间、资金需求测算、止损条件与退出机制。这里的关键在于敞口测算的准确性——企业须基于真实的现货合同、库存数据或采购计划来确定套保头寸,而非凭主观判断。方案编制完成后,须经套期保值决策委员会或授权负责人审批,形成书面记录。
审批通过后进入开户与建仓阶段。企业需在期货公司开立交易账户,完成适当性评估,并根据方案逐步建仓。建仓过程中应严格遵守方案设定的价格区间与仓位上限,避免因市场短期波动而冲动加仓。建仓完成后,进入持仓管理与动态监控阶段:每日跟踪期货头寸盈亏、保证金占用比例、现货与期货的基差变化,定期评估套保有效性。当现货敞口发生变化(如销售合同签订、库存消化)或期货合约临近交割月时,需及时调整或移仓。平仓与交割环节同样需要规范操作——平仓应有明确的触发条件(如现货交易完成、套保目标实现),交割则需提前准备仓单、资金与税务安排。
值得注意的是,流程中各环节的衔接往往比单个环节的设计更容易出问题。例如,业务部门签订现货合同后未及时通知期货操作团队,导致套保头寸与现货敞口出现时间错配;又如,财务部门未将保证金追加纳入资金计划,在市场剧烈波动时出现保证金不足被强制平仓。这些看似细节的问题,恰恰是套保失败的常见原因。
二、风险控制:多层次的防御体系
套期保值本身是风险管理工具,但套保业务自身也产生风险。有效的风控体系应覆盖以下几个层面:
第一,敞口管理风险。套保的核心逻辑是期货头寸与现货敞口的对冲匹配。若敞口测算偏差过大,套保比例过高则形成过度套保(实质上变成投机),过低则保值不足。企业应建立敞口动态更新机制,将现货采购、销售、库存数据与期货持仓进行定期对账,确保方向相反、数量匹配、期限对应。同时需关注基差风险——期货价格与现货价格的价差波动可能导致套保效果偏离预期,尤其在跨品种套保或非标准品套保中,基差风险更为显著。
第二,资金与保证金风险。期货交易实行保证金制度,价格不利变动时需追加保证金。企业应将保证金管理纳入资金预算体系,设定保证金占用上限(如不超过套保方案核定资金的某一比例),并预留充足的流动性缓冲。在市场极端行情下(如涨跌停板、连续单边市),保证金比例可能大幅提高,企业需提前制定应急预案,避免因资金链紧张被迫平仓而丧失套保保护。
第三,内部控制与操作风险。套保业务涉及业务、财务、期货操作等多个部门的协同,须建立清晰的岗位分离与授权审批机制。交易指令的下达、执行、确认应由不同人员负责,持仓数据与现货数据应定期交叉核对。须防范操作人员越权交易、擅自变更套保方案等行为,通过系统权限设置与定期审计加以约束。
第四,合规与监管风险。国有企业及上市公司开展套保业务须遵守国资委、证监会及交易所的相关规定,包括套保额度审批、信息披露义务、禁止投机交易等。企业应明确套保与投机的边界——持仓方向须与现货敞口相反,持仓数量须与现货规模匹配,持仓期限须与现货经营周期对应。超出边界的交易不仅面临监管处罚,更可能将企业暴露于投机亏损之中。
风控体系的有效性还取决于一个常被忽视的要素:压力测试与情景分析。企业应定期模拟极端价格波动、基差大幅偏离、保证金比例骤升等情景,评估套保组合的承受能力,并据此调整套保比例或资金储备。仅依赖日常监控而缺乏极端情景预案,是许多企业在市场剧变时陷入被动的重要原因。
三、信息披露:合规底线与市场沟通
对于上市公司和国有企业而言,套期保值业务的信息披露是合规义务的重要组成部分。披露内容通常包括:套保业务的目的与必要性、品种与规模、资金来源、风控制度、授权审批情况,以及套保损益对财务报表的影响。披露时点涵盖业务开展前的审议公告、定期报告中的持仓与损益说明,以及重大事项的临时公告。
信息披露的核心难点在于“充分性”与“可理解性”的平衡。过于简略的披露(如仅说明“开展了套期保值业务”)无法满足监管要求,也无法让投资者理解套保对经营业绩的实际影响;而过于技术化的表述又可能让非专业投资者难以消化。实践中,较为规范的做法是在定期报告中以表格形式列示套保品种、持仓数量、期末盈亏、保证金占用等关键数据,并辅以简要说明解释套保与现货经营的对应关系。
另一个值得关注的问题是套保有效性的披露。企业会计准则要求对套期关系进行有效性评估,并在财务报告中反映套保损益。若套保被认定为无效(如基差波动过大、敞口匹配失当),相关损益可能直接计入当期利润,对业绩产生冲击。因此,信息披露不仅是合规动作,也是向市场传递企业风险管理能力的信号。披露不实或避重就轻,一旦被监管问询或审计发现,损害的不仅是合规记录,更是市场信任。
综合来看,商品期货套期保值业务的有效开展,依赖于流程的严密性、风控的多层次性与信息披露的规范性三者之间的协同。流程是骨架,风控是免疫系统,信息披露是窗口——任何一环的薄弱都可能导致整体失效。企业在实践中尤须警惕“重交易、轻管理”的倾向,将套保视为一项需要制度保障、组织支撑与持续监督的系统工程,而非单纯的市场操作。唯有如此,套期保值才能真正发挥其锁定风险、服务实体的功能。
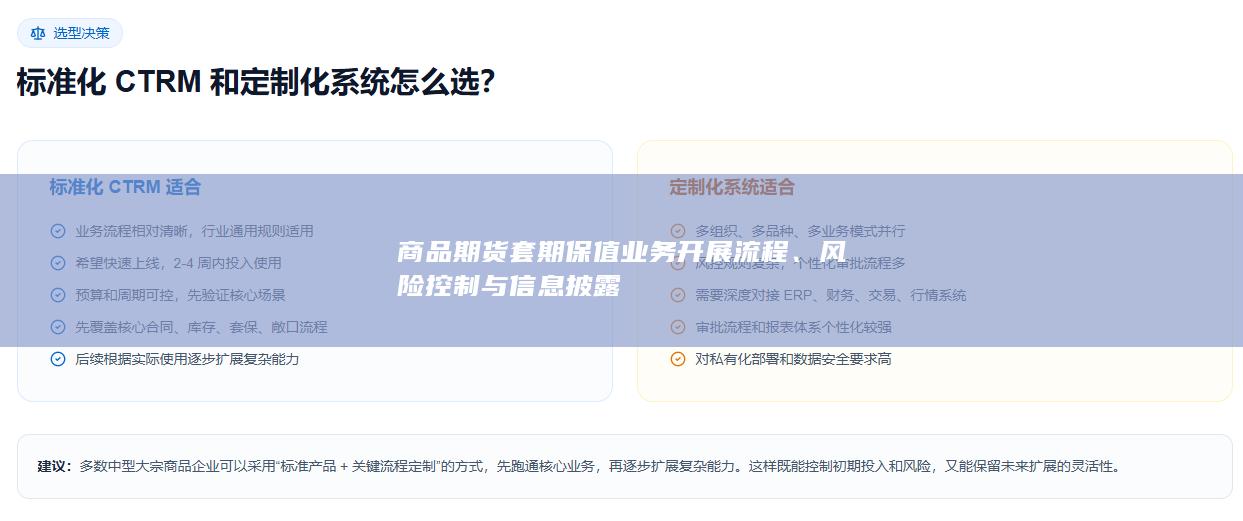
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。 返回列表
