


铝锭作为全球最重要的基础工业金属之一,其价格形成机制横跨从上游能源与原材料成本到下游终端消费需求的完整链条,任何环节的扰动都可能通过产业链传导放大为价格波动。本文从电解铝成本结构出发,逐层拆解铝锭价格的形成逻辑,并在此基础上构建市场风险预警的分析框架。
电解铝的成本结构是理解铝价底部的关键。电解铝生产的第一大成本项是电力,通常占完全成本的35%–40%。中国电解铝产能高度集中于云南、新疆、内蒙古等电力资源富集地区,其中云南以水电为主,新疆以自备火电为主,内蒙古则兼具两者。这意味着一度电几分钱的变化,乘以每吨铝约13500千瓦时的耗电量,就足以撬动数百元乃至上千元的吨铝成本差异。第二大成本项是氧化铝,约占成本的30%–35%。氧化铝价格受铝土矿供给、烧碱价格和氧化铝自身产能利用率多重影响,近年来几内亚铝土矿政策变动和国内氧化铝阶段性供需错配,多次引发氧化铝价格剧烈波动,进而快速传导至电解铝成本端。第三大项是预焙阳极,约占成本的12%–15%,其价格与石油焦和沥青价格高度联动。三者合计构成电解铝现金成本的绝大部分,剩余为人工、折旧和管理费用。
这一成本结构决定了铝价的一个重要特征:成本曲线是价格的下沿锚。当铝价跌破行业边际成本曲线的高分位区间时,高成本产能(通常是电力成本偏高的地区或设备老旧的冶炼厂)将面临亏损减产压力,供给收缩反过来对价格形成支撑。2022年下半年欧洲能源危机期间,欧洲电解铝产能因电力成本飙升而大规模减停产,就是成本端驱动供给收缩、进而抬升全球铝价升水结构的典型案例。反过来,当铝价长期高于成本曲线远端时,闲置产能的复产和新增产能的投放又会压制价格上行空间。因此,对电解铝完全成本曲线的跟踪——尤其是对边际产能所在区域电力价格、氧化铝现货报价和阳极价格的动态监测——构成了铝价分析的起点。
成本只解释了价格的底部逻辑,价格在中枢以上的运行更多由供需缺口和宏观预期驱动。供给端看,中国电解铝受4500万吨产能天花板政策约束,实际运行产能已逼近政策上限,供给弹性显著收窄。这意味着国内铝价对需求侧变化的敏感度在上升——过去可以通过快速复产来平抑价格波动的机制正在弱化。海外供给则受制于欧洲能源成本、俄铝受制裁影响以及印尼等新兴产能投放节奏,全球供给增量有限且不确定性较高。供给端的刚性化,是近年来铝价重心整体抬升、波动率放大的结构性原因之一。
需求端的分化则更为复杂。铝的下游消费结构中,建筑地产(门窗幕墙、铝型材)占比约30%,交通运输(汽车轻量化、轨道交通)占比约20%–25%,电力电子(铝导线、光伏边框)占比约15%–20%,包装和耐用消费品合计约占15%。地产用铝与竣工面积高度相关,近年来地产周期下行对建筑铝型材需求形成持续拖累;但光伏边框和新能源汽车用铝的增量需求在很大程度上对冲了这一减量。光伏组件边框几乎全部使用铝合金,每GW光伏装机约消耗1.5万–2万吨铝,全球光伏装机的快速增长使其成为铝需求边际增量最大的单一来源。新能源汽车单车用铝量较传统燃油车高出约40%–50%,也构成结构性增量。因此,铝的需求分析不能停留在总量层面,必须拆分终端行业景气度,识别增量需求与减量需求的对冲关系,才能判断供需平衡表的真实方向。
在成本与供需之外,宏观金融因素和库存结构是价格形成机制中不可忽视的中间变量。铝作为美元计价的大宗商品,美联储货币政策周期通过美元指数和全球流动性预期直接影响铝价的金融属性定价。同时,国内信贷环境、地产政策松紧和基建投资节奏通过改变市场对终端需求的预期,在期货市场上提前反映为价格升贴水结构的变化。库存方面,LME库存、国内社会库存和交易所仓单的变化是观察短期供需松紧最直接的指标。低库存叠加供给刚性容易催生挤仓风险和现货升水走阔,而库存累积则往往预示需求走弱和价格承压。值得注意的是,近年来显性库存向隐性库存转移(如贸易商囤货、下游企业备库)的现象,使得单纯依赖交易所库存判断供需的做法存在盲区,需要结合现货升贴水、出库量和加工企业开工率进行交叉验证。
基于上述价格形成机制,市场风险预警应围绕几条核心传导链展开。第一条是能源—成本链:电力价格的政策调整(如云南枯水期电价上浮、新疆自备电政策变化)、氧化铝供给扰动(铝土矿出口国政策、国内环保限产)和阳极原料价格异动,都会快速抬升或压低成本曲线,改变价格底部支撑位。第二条是终端需求链:地产竣工数据、光伏装机节奏、汽车产销和出口订单的变化,通过加工企业开工率和订单排产传导至铝锭采购需求,进而影响现货升贴水和期货月差结构。第三条是宏观—情绪链:美元指数走势、美联储议息预期、地缘政治事件(如制裁影响俄铝流通)和国内稳增长政策力度,通过改变市场预期影响期货持仓结构和波动率水平。第四条是库存—流动性链:社会库存的绝对水平和变化方向、仓单集中度、近月合约持仓与可交割量的匹配程度,直接关系到挤仓风险和基差波动的烈度。
综合来看,铝锭价格的形成是成本锚定、供需驱动、宏观定价和库存验证四层机制叠加的结果。有效的风险预警不能依赖单一指标,而应建立在对成本曲线动态跟踪、终端需求分行业拆解、宏观预期变化监测和库存结构交叉验证的系统框架之上。尤其在当前供给刚性化、需求结构分化和地缘扰动频发的环境下,铝价的波动来源更加多元,预警体系需要提高对氧化铝与电力成本突变、光伏与地产需求对冲效果、以及低库存下近月合约流动性风险的敏感度,才能在价格信号尚未充分反映之前捕捉到风险积聚的早期迹象。
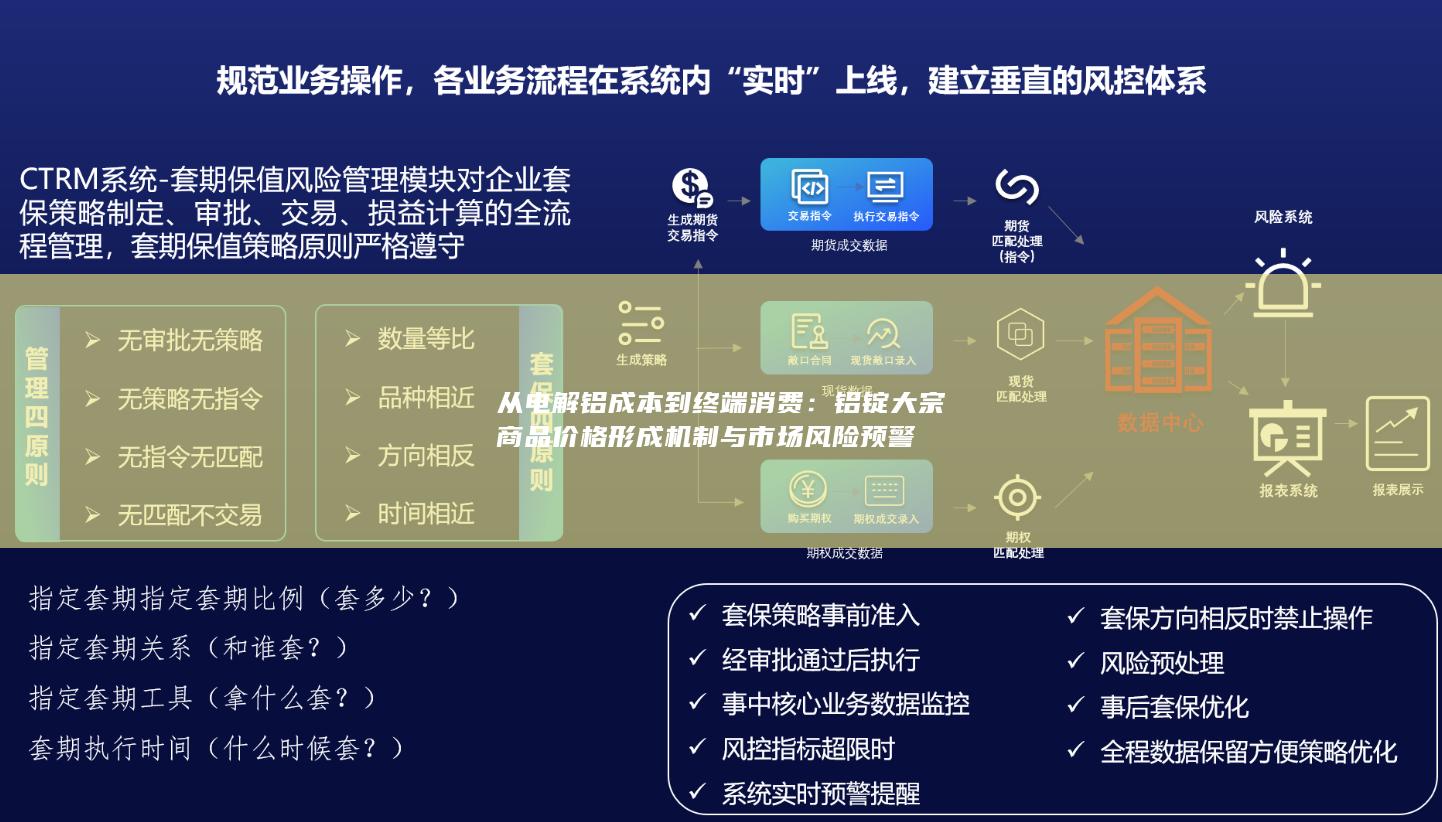
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


