


当前全球农产品期货市场正经历一轮由极端天气与出口限制叠加驱动的剧烈波动,这一波动并非孤立的价格现象,而是粮食安全与通胀预期之间连锁反应的起点。从编辑视角看,需要把期货价格、现货供需、政策干预和宏观预期放在同一链条中审视,才能理解其传导逻辑与潜在风险。以下从成因、传导机制、影响维度与应对思路四个方面展开分析。
极端天气对农产品供给的冲击具有明显的区域集中性和品种差异性。厄尔尼诺与拉尼娜交替出现,导致南美大豆主产区干旱、东南亚棕榈油产区洪涝、北美小麦带高温减产等情形频繁发生。天气因素直接作用于单产预期,而期货市场对供给预期的定价往往先于现货库存变化,因此价格波动幅度被放大。与此同时,出口限制作为政策性变量,进一步压缩了国际市场的可贸易供给。部分主产国在大豆、小麦、食用油等品种上实施出口许可、关税调整或阶段性禁令,使原本依赖进口的国家面临采购成本上升和来源不稳定的双重压力。天气与政策两类冲击在时间上叠加,在品种上交叉,形成“供给减少—贸易流重构—价格抬升”的自我强化循环。
期货价格向现货与终端消费的传导存在时滞但方向明确。农产品期货兼具价格发现与风险管理功能,当市场预期供给收紧时,近月合约率先上涨,随后通过基差变化传导至现货收购价与批发价。对于饲料、养殖、食品加工等下游行业,原料成本上升会逐步体现在肉蛋奶、食用油和主食制品的零售价格中。由于农产品处于通胀篮子中的基础位置,其价格上涨具有较强扩散性,容易推升整体通胀预期。更值得关注的是,通胀预期一旦形成,可能反过来促使贸易商囤货、农户惜售、进口国提前采购,从而进一步收紧短期供给,形成“预期自我实现”的放大效应。
第三,粮食安全维度的风险主要体现在进口依赖度高、外汇储备有限和物流通道单一的经济体。这些国家在国际粮价上涨时面临进口成本攀升与支付能力下降的双重挤压,部分低收入群体可能被迫减少蛋白质与油脂摄入,形成隐性营养不良。出口限制还会加剧国际市场的公平性问题:限制国优先保障国内供应,但客观上减少了全球可贸易量,推高国际价格,使净进口国承担更大压力。与此同时,期货市场的金融化特征使价格波动更容易受到资本流动和宏观情绪影响,投机头寸在供给紧张期可能放大涨幅,增加现货企业的套保成本与经营不确定性。
第四,从政策与市场应对看,需要区分短期缓冲与中长期韧性建设。短期层面,主产国应避免采取加剧市场恐慌的出口限制措施,增强政策透明度与预期引导;进口国可借助期货套保、多元化采购和战略储备调节来平滑价格冲击。中长期层面,应加强农业基础设施与气象预警体系建设,提升主产区抗灾能力;推动品种改良与灌溉技术推广,降低单产对天气的敏感度;完善全球粮食贸易治理,减少不必要的贸易壁垒。对于企业而言,合理运用期货与期权工具锁定原料成本,同时关注基差风险与保证金管理,是在波动环境中保持经营稳定的必要手段。
综合来看,极端天气与出口限制的双重冲击通过期货价格这一敏感信号,迅速传导至现货市场、终端消费与宏观通胀预期,形成粮食安全与通胀预期相互强化的连锁反应。这一链条的复杂性在于,供给冲击、政策干预与市场预期三者并非线性叠加,而是存在反馈与放大机制。因此,分析不能停留在价格涨跌的表层,而应关注贸易流重构、库存分布变化和预期自我实现等深层机制。只有把天气监测、贸易政策协调、储备调节和金融工具运用结合起来,才能在保障粮食安全的同时,缓释通胀预期对经济社会的传导压力。对于市场参与者而言,理解这一连锁反应的时间差与品种差,是制定套保与采购策略的关键;对于政策制定者而言,保持政策可预期、避免限制措施叠加,是防止局部供给冲击演变为系统性风险的重要前提。
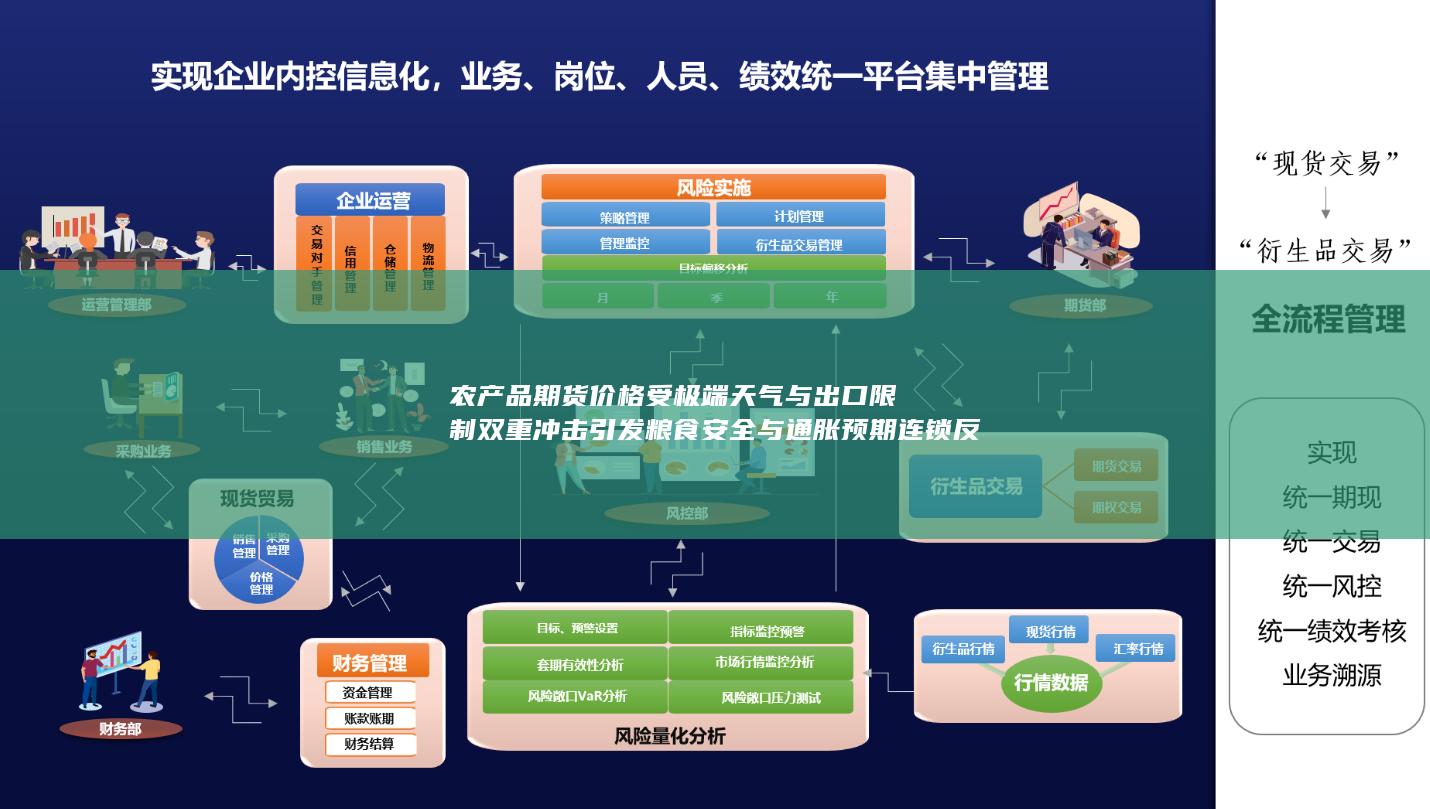
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


