


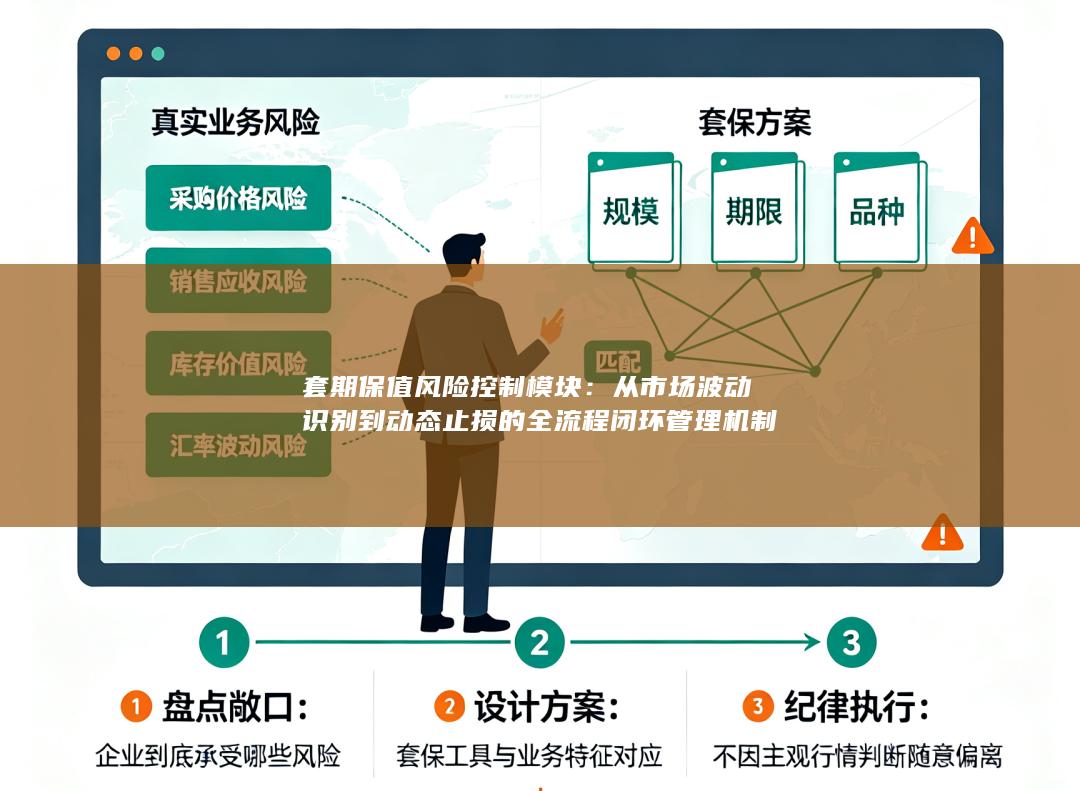
在当今复杂多变的全球金融市场中,套期保值已不再是简单的“锁仓”或“对冲”动作,而是一套需要精密设计与动态管理的系统工程。尤其对于实体企业、金融机构及资产管理人而言,套期保值的核心矛盾在于:既要利用衍生品工具转移价格风险,又必须防止对冲操作本身引入新的、甚至更大的风险。因此,“套期保值风险控制模块”必须构建一个从市场波动识别到动态止损的全流程闭环管理机制。本文将从市场波动的多维识别、风险敞口的实时计量、策略执行中的动态止损、以及反馈学习与制度迭代四个层面,展开详细分析,并论证该闭环机制如何实现风险控制从被动应对到主动免疫的跨越。
市场波动识别是整个闭环的起点,也是决定后续所有风控动作有效性的基石。传统套保风控往往仅关注单一品种的绝对价格波动,例如现货价格或期货主力合约的涨跌幅。现代市场波动具有明显的多维特征:一是基差波动,即现货价格与期货价格之间的价差变化,这直接决定套保效果是“完美对冲”还是“交叉对冲”;二是波动率结构,包括历史波动率、隐含波动率及其期限结构,它们反映了市场对未来不确定性的定价;三是流动性波动,即买卖价差、市场深度和成交量的时变特征,流动性枯竭时止损指令可能无法按预期价格成交;四是相关性波动,不同合约、不同市场甚至不同资产类别之间的相关系数在压力时期会发生剧烈漂移。因此,一个合格的市场波动识别模块必须同时采集并处理上述四类数据,通过主成分分析、GARCH族模型、隐含波动率曲面拟合以及Copula函数等工具,将原始价格序列转化为多维波动状态向量。更为关键的是,该模块需要设定多级波动阈值:例如,当基差偏离历史均值超过2倍标准差时,触发“基差异常预警”;当隐含波动率指数单日上升超过20%时,触发“波动率跳跃警报”。这些预警信号不会直接导致交易动作,而是作为后续风险计量与止损参数调整的输入条件。
风险敞口的实时计量是连接波动识别与动态止损的桥梁。许多套保失败案例的根源不在于没有识别波动,而在于对真实敞口的计量存在严重滞后或偏差。套保组合的真实风险敞口并非简单的“现货多头减期货空头”的静态差值,而是包含以下动态成分:其一,德尔塔敞口,即标的资产价格变动一单位时组合价值的变化,但需注意该敞口会随标的资产价格、剩余期限和波动率的变化而漂移;其二,伽马敞口,即德尔塔对标的资产价格的敏感度,在高波动环境下伽马风险可能使原本中性的头寸迅速变为方向性暴露;其三,维伽敞口,即组合价值对波动率变化的敏感度,当套保工具本身是期权或含权结构时尤其显著;其四,基差敞口,即因现货与期货价格非完全同步变动而产生的残余风险;其五,流动性敞口,即在压力情景下平仓或调仓所需的时间与成本。为实时计量这些敞口,风控模块需要构建一个“敞口仪表盘”,以秒级或分钟级频率更新上述指标,并采用压力测试与情景分析进行交叉验证。例如,设定“若标的资产价格瞬时下跌5%且波动率上升30%,组合的净损失是多少?”这一情景结果将作为动态止损模块的核心输入之一。实时计量还必须考虑套保有效性的会计与监管口径,如国际财务报告准则第9号(IFRS 9)下的套保有效性测试,避免因风控动作导致套保关系失效而引发财务报表波动。
第三,动态止损是全流程闭环中最具操作难度也最容易被误用的环节。传统止损策略(如固定百分比止损、技术指标止损)在套期保值场景中往往失效,原因在于:套保头寸的盈亏与现货端盈亏存在天然对冲关系,单独对期货端设置止损可能破坏整体套保比率,甚至将套保转为投机。因此,动态止损必须基于“组合层面”而非“单腿层面”进行设计。具体而言,动态止损机制应包含三个层次:第一层是“波动率自适应止损带”,即根据实时波动率调整止损阈值。例如,当20日历史波动率上升时,止损带自动放宽,以避免被市场噪音频繁触发;当波动率下降时,止损带收窄,以锁定利润并防止尾部风险。第二层是“基差止损”,即当基差朝不利方向变动超过预设阈值(如历史95%分位数)时,强制减仓或调整套保比率,因为基差恶化往往预示着现货与期货市场的结构性脱钩。第三层是“时间止损”,即当套保头寸持有时间超过预期且未实现预期对冲效果时,主动平仓并重新评估套保策略,避免“为了套保而套保”的沉没成本陷阱。值得注意的是,动态止损的执行必须与流动性管理相结合:在流动性紧张时,应采用分批挂单、算法交易或场外协商平仓,而非市价单一次性冲击市场。动态止损还应设置“硬止损”与“软止损”双重机制:硬止损由系统自动执行,不可人工干预,用于防范极端风险;软止损则由风控委员会在触发后一定时间内决议,允许在特定条件下(如央行突然干预、地缘政治事件)暂缓执行,但必须记录理由并事后回溯。
第四,反馈学习与制度迭代是闭环得以持续有效的保障。任何风控模块都不是一成不变的,市场结构、监管政策、企业风险偏好和套保工具都在演化。因此,套期保值风险控制模块必须内置“事后复盘”与“参数自优化”功能。具体而言,每笔套保交易结束后,系统应自动生成一份复盘报告,内容包括:波动识别信号是否准确、敞口计量是否及时、止损触发是否合理、滑点与交易成本是否在预期内、以及套保有效性是否达到目标。这些报告将进入一个案例库,并利用机器学习方法(如随机森林或强化学习)对阈值参数进行滚动优化。例如,若发现过去一年中基差止损阈值被频繁触发但事后证明是市场噪音,则系统应自动上调该阈值;反之,若某类波动信号多次领先于实际风险事件,则应提高其权重。同时,制度层面需要明确“风控独立于交易”的原则,即动态止损模块的权限不得被交易员或业务部门随意覆盖,且必须接受内部审计与合规部门的定期检查。随着中国衍生品市场国际化(如原油、铁矿石、PTA等特定品种引入境外交易者),套保风控还需考虑跨境监管差异、汇率波动和交易时区错配等新变量,这些都应纳入闭环的迭代范围。
套期保值风险控制模块绝非一个静态的止损规则集合,而是一个从市场波动识别出发,经由实时敞口计量,进入动态止损执行,最终通过反馈学习回归并优化识别与计量环节的完整闭环。该闭环的核心优势在于:它将风险控制从“事后救火”转变为“事前预警、事中自适应、事后进化”的主动免疫系统。对于任何依赖衍生品进行风险管理的实体而言,建立并持续维护这一闭环,不仅能够有效避免套保变投机、对冲变巨亏的悲剧,更能在日益动荡的全球市场中,将套期保值真正转化为企业稳健经营的战略支柱。未来,随着人工智能与实时数据流技术的进一步成熟,这一闭环有望实现更高频、更精准、更少人工干预的自主运行,但无论技术如何演进,“识别—计量—止损—学习”的逻辑骨架将始终是套保风控的不变内核。
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


