


近期,全球大宗商品市场呈现出明显的价格上行压力,从能源、金属到农产品,多个品种的价格指数持续攀升,引发市场参与者、政策制定者和研究机构的广泛关注。这一轮价格上行并非单一因素驱动,而是供给端约束、需求端韧性、地缘政治扰动以及金融条件变化等多重力量交织作用的结果。对其成因、传导机制及潜在影响进行系统分析,有助于理解当前市场所处的周期位置以及未来可能的演变路径。
从供给端来看,本轮大宗商品价格上行的基础性支撑较为坚实。一方面,部分资源品的产能扩张在过去数年受到资本开支不足的制约。以基本金属为例,全球主要矿企在价格低迷周期中普遍削减了勘探与开发支出,新项目投产周期拉长,导致短期供给弹性偏低。另一方面,能源转型背景下的结构性供给约束也在显现。传统化石能源领域投资意愿下降,而新能源相关金属(如铜、锂、镍)的需求预期虽然长期向好,但短期供给增速难以匹配需求扩张节奏。部分资源出口国政策调整、劳工纠纷、极端天气等扰动因素频发,进一步压缩了有效供给。供给端的刚性特征意味着,即便价格出现短期回调,供给恢复的速度也相对有限,这为价格中枢的上移提供了底层支撑。
需求端的情况则更为复杂。全球主要经济体的制造业活动呈现分化态势,但总体上对大宗商品的需求并未出现显著萎缩。部分新兴经济体在基础设施建设和工业化进程中保持较高的资源消耗强度,对能源和工业金属的需求形成托底。与此同时,发达国家在供应链重构和制造业回流背景下,对关键原材料的战略储备需求有所上升,这在一定程度上改变了传统的库存周期逻辑。值得注意的是,新能源、电网升级、数据中心建设等新兴需求领域对铜、铝、锂等品种的拉动效应正在增强,使得部分大宗商品的需求曲线比传统周期所预示的更为陡峭。需求结构的这种变化,意味着价格对供给扰动的敏感度被放大,任何边际上的供给收紧都可能引发价格更大幅度的反应。
地缘政治因素在本轮价格上行中扮演了不可忽视的角色。国际贸易摩擦、地区冲突和航运通道风险上升,增加了大宗商品跨境流动的成本与不确定性。部分关键资源的出口管制或贸易政策调整,直接影响了全球市场的供需平衡预期。市场参与者在对冲地缘风险时,往往倾向于增加库存或提前采购,这种行为本身又会放大短期价格波动。金融层面,美元汇率走势、实际利率变化以及投机资金的仓位调整,同样对大宗商品价格形成扰动。在低库存环境下,金融属性较强的品种更容易受到资金流动的冲击,价格波动率随之上升。
价格上行的传导效应值得密切关注。大宗商品作为产业链上游的投入品,其价格持续上涨会逐步向中下游制造业和消费端传递。对于中游加工企业而言,原材料成本上升将压缩利润空间,部分企业可能通过提价转移压力,进而推升整体物价水平。若价格上行持续时间较长,可能对终端消费形成抑制,尤其是对价格敏感型行业和低收入群体产生更大影响。从宏观视角看,大宗商品价格高企可能加剧通胀预期的波动,使货币政策的权衡更加复杂。对于资源进口依赖度较高的经济体,贸易条件恶化可能带来输入性通胀压力和国际收支失衡风险。而对于资源出口国,价格上行则带来财政收入改善的窗口期,但也可能引发“资源诅咒”式的结构性问题。
市场情绪与预期管理在这一过程中同样重要。当前市场对大宗商品价格的关注度显著上升,部分品种的期货持仓和交易活跃度增加,反映出投资者对通胀交易和供给短缺主题的参与热情。预期具有自我实现和自我强化的特征:当市场普遍预期价格将继续上行时,补库存行为和提前采购会进一步收紧现货平衡,推动价格短期超调。反之,一旦预期逆转,去库存压力也可能加剧价格下行斜率。因此,判断价格上行的可持续性,不能仅看当前的供需缺口,还需关注库存水平、期限结构以及市场参与者的行为模式。低库存叠加 backwardation 结构的品种,其价格对供给扰动的敏感度更高,但也更容易在需求预期修正时出现剧烈调整。
政策层面的应对同样值得审视。面对大宗商品价格上行,主要经济体的政策取向存在差异。部分国家倾向于通过释放战略储备、鼓励国内增产或调整贸易政策来缓解供给压力;另一些国家则更关注价格上行对通胀和民生的影响,可能采取价格干预或补贴措施。从历史经验看,单纯依靠行政手段干预价格往往难以改变供需基本面,甚至可能扭曲市场信号、抑制长期投资。更为有效的政策组合应包括:提升资源勘探开发的投资吸引力、完善战略储备的吞吐调节机制、推动供应链多元化以及加强国际市场协调。对于中国而言,作为全球最大的大宗商品进口国之一,如何在保障资源安全与推进价格机制改革之间取得平衡,是一个需要持续关注的课题。
展望后市,大宗商品价格的上行压力短期内难以完全消退,但其持续性和幅度将取决于几个关键变量。一是供给端约束能否通过新增产能或政策调整得到缓解,这需要观察矿企资本开支的恢复节奏以及资源国政策环境的变化。二是全球需求韧性是否能够延续,特别是主要经济体的制造业周期和补库存行为是否会出现拐点。三是地缘政治风险和金融条件的变化,可能放大或削弱价格上行的动能。综合来看,当前大宗商品市场正处于供给约束与需求韧性相互博弈的阶段,价格中枢较过去数年有所抬升的概率较大,但单边持续上行的可能性也受到需求端承接能力和政策调控的制约。市场参与者应关注库存拐点、期限结构变化以及宏观政策信号的边际调整,以更审慎的视角评估价格上行带来的机遇与风险。
大宗商品价格上行压力加剧是多重因素共同作用的结果,其影响已超出单一商品市场的范畴,触及通胀动态、产业链利润分配和宏观政策空间等更广泛的议题。对这一现象的分析,需要避免简单归因于某一单一变量,而应在供给刚性、需求结构变化、地缘扰动和金融条件之间建立系统性的理解框架。唯有如此,才能在价格波动加剧的环境中做出更为理性的判断与应对。
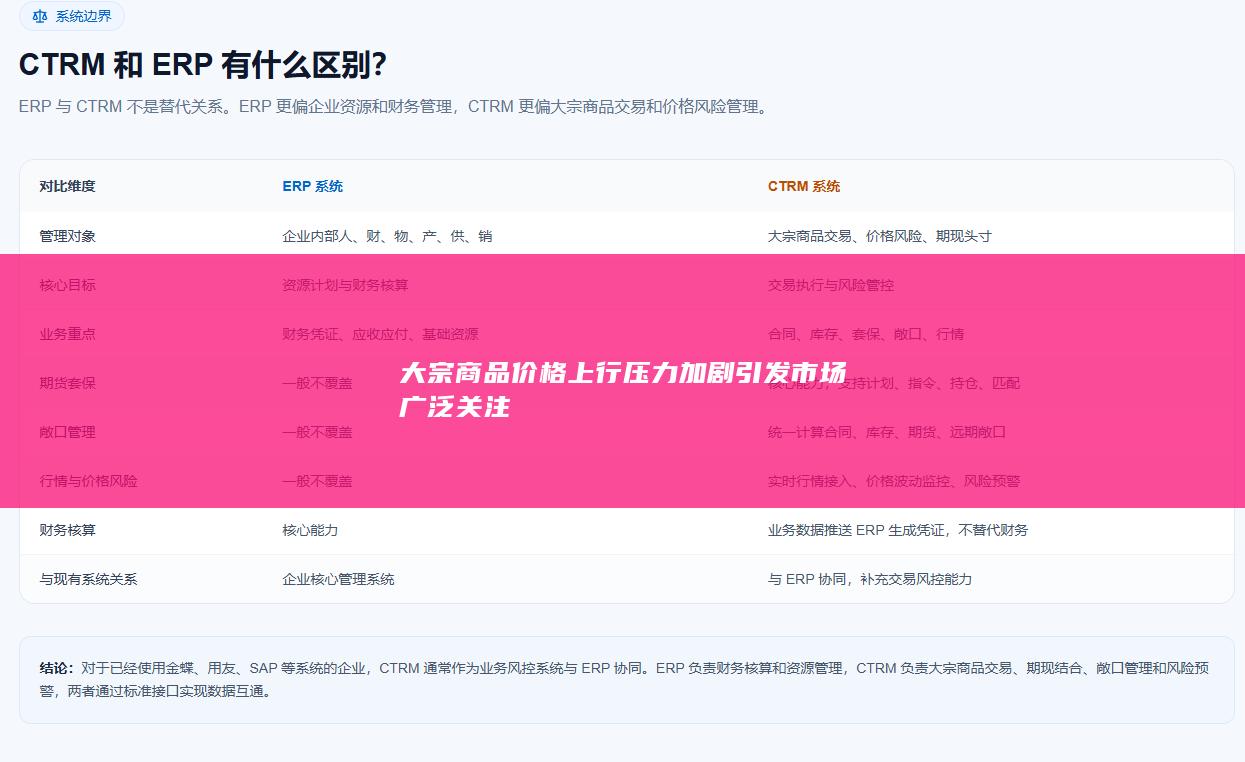
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


