


从编辑视角看,围绕“套期保值业务授权顺利过会 企业风险管理迈出关键一步”这一标题展开分析,不能只停留在“公告式利好”的表层解读,而应把它放在企业风险管理体系、公司治理机制、业务合规边界和资本市场沟通四个维度中综合审视。所谓“授权顺利过会”,通常意味着企业围绕套期保值业务所提交的议案、额度、品种、期限、决策程序及风险控制安排,已经通过董事会或股东大会等内部治理程序。这一步看似只是程序性进展,实则关系到企业能否在制度框架内更规范地开展风险管理,因而具有较强的信号意义。
需要明确套期保值业务的核心属性。套期保值不是以博取方向性收益为目标的投机交易,而是企业为对冲原材料价格、汇率、利率或商品价格波动风险而采取的风险管理工具。对于制造业、外贸型企业、大宗商品加工企业而言,原材料成本上升、汇率波动加剧或库存价值下跌,都可能对利润形成直接侵蚀。套期保值业务授权过会,说明企业已经意识到价格风险管理不应停留在事后应对,而应纳入事前授权、事中监控和事后评估的完整链条。就此而言,“顺利过会”不是简单的业务扩围,而是企业风险管理从被动承受向主动管理转变的一个观察窗口。
从公司治理角度看,授权过会的意义在于把套期保值业务纳入制度化决策轨道。套期保值涉及保证金、头寸、止损、交割、现金流匹配和会计处理等多个环节,若缺乏明确授权,业务部门容易在操作中突破边界,甚至出现以套保之名行投机之实的问题。授权过会意味着企业需要明确业务品种、交易额度、授权层级、审批流程、风险限额和责任归属,这既是内部控制的应有之义,也是防止越权操作和重大资金风险的重要屏障。尤其是当企业将套期保值业务提交更高层级治理程序审议时,实质上是在强化董事会对重大风险事项的监督职责,提升决策透明度。
从合规与监管环境看,套期保值业务授权过会也反映出企业对外部规则变化的主动适应。近年来,监管部门和交易所对上市公司及国有企业开展金融衍生品业务、商品期货套期保值业务的信息披露、内部控制和风险管理制度提出了更细致的要求。企业若要在合规框架内开展套期保值,必须具备相应的制度安排、专业团队和风险隔离机制。授权过会本身不是终点,而是企业向监管要求靠拢的一个节点。它向市场传递的信号是:企业愿意在授权范围内开展套期保值,并接受相应的决策程序和信息披露约束。这种程序合规性,对于稳定投资者预期、降低监管沟通成本具有现实意义。
不过,从编辑分析的角度,也需要避免将“授权过会”过度解读为风险管理已经成熟。授权只是制度起点,真正决定套期保值成效的,是后续执行质量和风险控制能力。第一,企业是否建立了与现货敞口相匹配的套保策略,是否做到数量、期限和方向的基本匹配,避免出现超额套保或期限错配;第二,企业是否具备专业的交易、风控和会计团队,能否对保证金占用、现金流压力和极端行情下的追加保证金风险进行压力测试;第三,企业是否建立了独立的风险监控和报告机制,能否对头寸、盈亏、敞口和止损执行情况进行实时跟踪;第四,企业是否按照会计准则和信息披露要求,对套期保值业务进行恰当确认、计量和披露。这些问题若不能同步解决,授权过会的制度意义就可能被执行层面的短板削弱。
进一步看,套期保值业务授权过会对企业经营管理的影响,还体现在战略层面。企业开展套期保值,表面上是管理价格波动,实质上是在管理利润波动和现金流波动。对于毛利率较薄、原材料占比较高的企业而言,套期保值可以帮助锁定成本、稳定预算、提升接单和报价的可预期性;对于涉外业务较多的企业而言,外汇套期保值可以降低汇率波动对财务报表的冲击。但套期保值也会带来新的管理成本,包括保证金占用、专业人才投入、系统建设成本和会计处理复杂性。因此,企业在授权过会之后,更需要回答“套保比例如何确定”“套保效果如何评价”“套保与现货经营如何协同”等经营问题,而不是把授权本身当作风险管理成果。
从资本市场沟通角度看,这一标题所传递的信息也值得审慎使用。对于投资者而言,“授权顺利过会”是一个中性偏正面的治理信号,说明企业在风险管理机制建设上迈出一步;但投资者更关心的是授权额度是否与业务规模匹配、套保品种是否与现货敞口对应、风险控制措施是否具体可执行、信息披露是否充分。企业在公告和后续沟通中,宜避免使用模糊表述,而应清晰说明套期保值的目的、品种、额度、期限、资金来源和风险控制安排。只有把授权背后的制度细节讲清楚,才能避免市场将套期保值误读为“金融投资”或“利润调节工具”,从而减少不必要的估值扰动。
同时,还应看到套期保值业务授权过会与企业整体风险管理体系之间的联动关系。套期保值只是企业风险管理的一个组成部分,它需要与预算管理、采购管理、销售管理、资金管理和内部控制相互衔接。若企业现货采购、库存管理和销售定价机制本身不健全,套期保值很难单独发挥稳定利润的作用;若企业资金管理不能覆盖保证金占用和极端行情下的流动性需求,套保业务也可能在压力情形下被迫平仓,形成新的风险。因此,授权过会之后,企业更应推动套保业务与经营计划、资金计划和风险限额的协同,把套期保值嵌入全面风险管理框架,而不是将其作为孤立工具使用。
从编辑判断看,“套期保值业务授权顺利过会 企业风险管理迈出关键一步”这一表述具有较强的概括性,但分析时应保持必要的克制。所谓“关键一步”,应理解为治理程序和制度授权层面的进展,而非风险管理能力已经全面成熟。企业真正需要完成的,是从“获得授权”走向“规范运作”,从“制度建立”走向“执行有效”,从“单笔套保”走向“体系化管理”。只有在授权、执行、监控、披露和评估五个环节形成闭环,套期保值才能真正服务于企业稳健经营。就此而言,授权过会是起点,不是终点;是风险管理制度化的关键一步,也是对企业后续执行力和治理能力的持续检验。
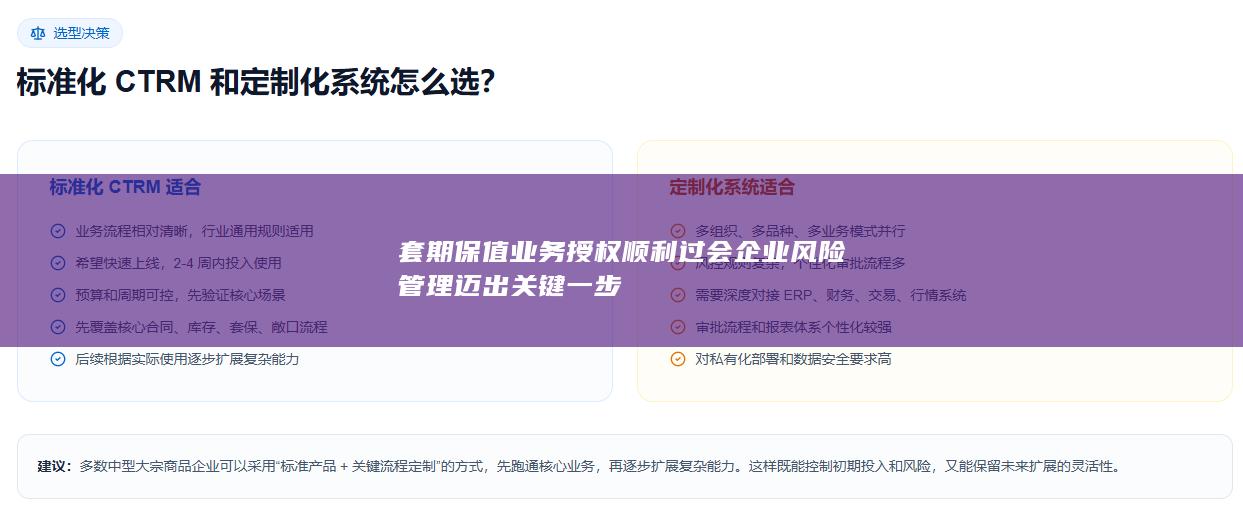
期盈CTRM系统构建自适应全流程风控体系:事前对业务资质、计划、指令等严格审查审批;事中实时更新风控指标,及时预警提示;事后完整留存业务流程与审批痕迹,支持审计追溯复盘。依托多维数据自动集成、风险智能识别预警功能,集中管理财务、报表等经营数据,并支持自定义可视化展示,真正做到小问题自动处置、大问题智能推送辅助决策。了解详情或路演讲解,请随时联系我们。


