


短线交易与套期保值,看似都发生在期货或衍生品市场,甚至可能由同一交易员在同一账户中完成,但二者的底层逻辑、决策依据、风险承担方式与评价标准存在根本性差异。将两者混为一谈,往往是交易纪律松弛与风险管理失效的起点。以下从动机结构、时间维度、风险属性、决策依据、绩效评价五个层面展开分析。
第一,动机结构不同。短线交易的核心动机是获取价差收益,即通过预测价格在短周期内的波动方向,低买高卖或高卖低买,利润来源是市场波动本身。交易者主动承担价格风险,以换取预期收益,属于“风险偏好型”行为。套期保值的核心动机则是转移或对冲已有现货敞口的价格风险,其目的不是赚钱,而是锁定成本或利润、稳定现金流。套保者在现货市场已有反向敞口,期货头寸的盈亏与现货盈亏形成对冲,整体目标是降低组合波动,属于“风险规避型”行为。简言之,短线交易是“主动制造敞口以博取收益”,套期保值是“主动建立反向敞口以消除风险”。
第二,时间维度与头寸生命周期不同。短线交易的时间框架通常以分钟、小时或数日计,头寸依据价格信号快速建立与了结,持仓周期短、换手率高,对流动性和交易成本高度敏感。套期保值的时间框架则与现货经营周期匹配,可能是数月甚至跨年,头寸持有期取决于现货采购、库存周转或销售合同的期限,而非盘面价格信号。套保头寸的平仓条件通常是现货敞口消失(如库存售出、合同履约),而不是期货价格达到某个盈利目标。若套保者因盘面出现浮盈而提前平仓,实质上已将套保头寸转化为投机头寸,风险敞口重新暴露。
第三,风险属性与盈亏解读不同。短线交易的盈亏是独立且完整的,盈利即为成果,亏损即为成本,交易者以止损纪律控制单笔风险。套期保值的盈亏则必须与现货端合并计算,期货端的亏损往往对应现货端的升值或成本节约,期货端的盈利往往对应现货端的贬值或机会损失。单独看套保期货账户出现亏损就否定套保效果,是典型的核算误区。套保的评价标准不是期货头寸是否盈利,而是整体敞口波动是否被有效压缩、锁定价格是否落在可接受区间。短线交易追求的是盈亏比与胜率的正期望,套保追求的是基差风险可控与对冲比率合理。
第四,决策依据不同。短线交易依赖技术分析、盘口信息、资金流向、短期事件驱动等信号,强调择时与执行力,决策速度要求高。套期保值依赖现货敞口规模、敞口方向、敞口期限、基差历史区间、交割与资金成本等基本面与结构性问题,强调对冲比率、合约选择与展期安排,决策更接近工程化配置而非盘面博弈。套保者也会关注价格水平,但其关注点在于当前价格是否满足锁定利润或控制成本的目标,而非价格下一步会涨还是会跌。短线交易者关心“价格往哪走”,套保者关心“我的敞口是否被覆盖、锁定价格是否可接受”。
第五,绩效评价与纪律约束不同。短线交易的绩效可用收益率、最大回撤、胜率、盈亏比等指标衡量,核心约束是止损纪律与仓位管理。套期保值的绩效应通过敞口覆盖率、基差波动对锁价效果的影响、套保成本与预算的偏离度来衡量,核心约束是对冲比率纪律与现货期货的对应关系。实践中常见的失败模式是“套保转投机”:以套保名义建仓,因盘面有利可图而加仓或延迟平仓,最终头寸规模超出现货敞口,风险属性彻底改变。另一常见失败模式是“投机转套保”:短线交易亏损后被套,便以“反正有现货”为由被动转为套保,掩盖了止损纪律的缺失,也使对冲比率失去规划。
第六,二者在组织层面需要制度隔离。对于同时涉及现货经营与衍生品交易的企业,应在授权、额度、核算与考核上区分套保账户与交易账户。套保头寸的建立与了结应有现货依据与书面审批,交易头寸应有独立的止损与敞口限额。核算上,套保盈亏应与现货合并报告,交易盈亏单独考核,避免用套保的“稳定”掩盖投机的亏损,也避免用投机的盈利否定套保的必要性。考核指标若错配,例如用收益率考核套保团队,必然诱导套保行为投机化。
综上,短线交易与套期保值的逻辑差异不是风格差异,而是目的、时间、风险与评价体系的系统性差异。混淆二者,轻则导致核算失真与考核错位,重则导致风险敞口失控。清晰的边界、独立的制度与正确的绩效观,是二者各司其职的前提。
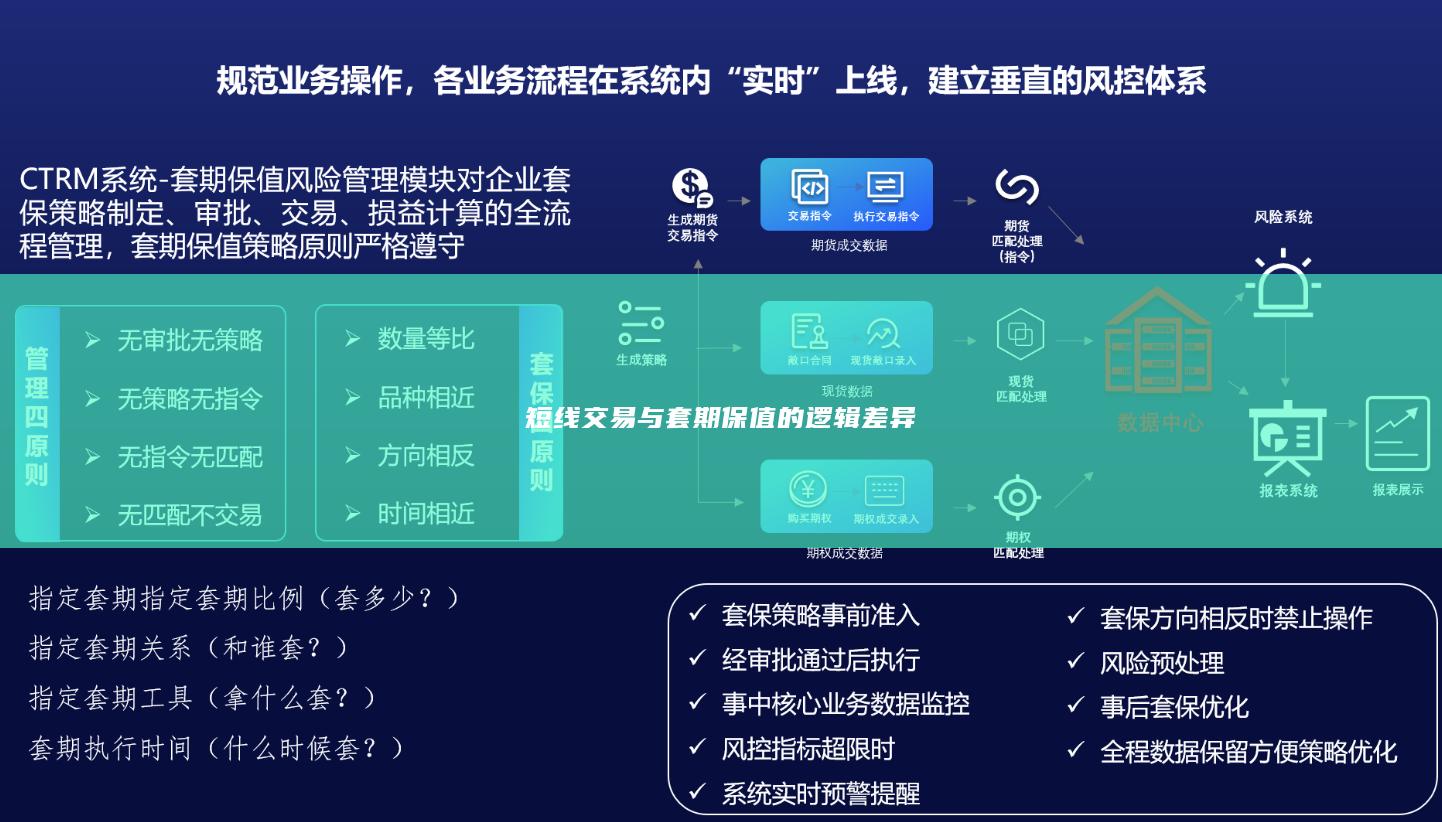
期盈CTRM系统构建自适应全流程风控体系:事前对业务资质、计划、指令等严格审查审批;事中实时更新风控指标,及时预警提示;事后完整留存业务流程与审批痕迹,支持审计追溯复盘。依托多维数据自动集成、风险智能识别预警功能,集中管理财务、报表等经营数据,并支持自定义可视化展示,真正做到小问题自动处置、大问题智能推送辅助决策。了解详情或路演讲解,请随时联系我们。


