


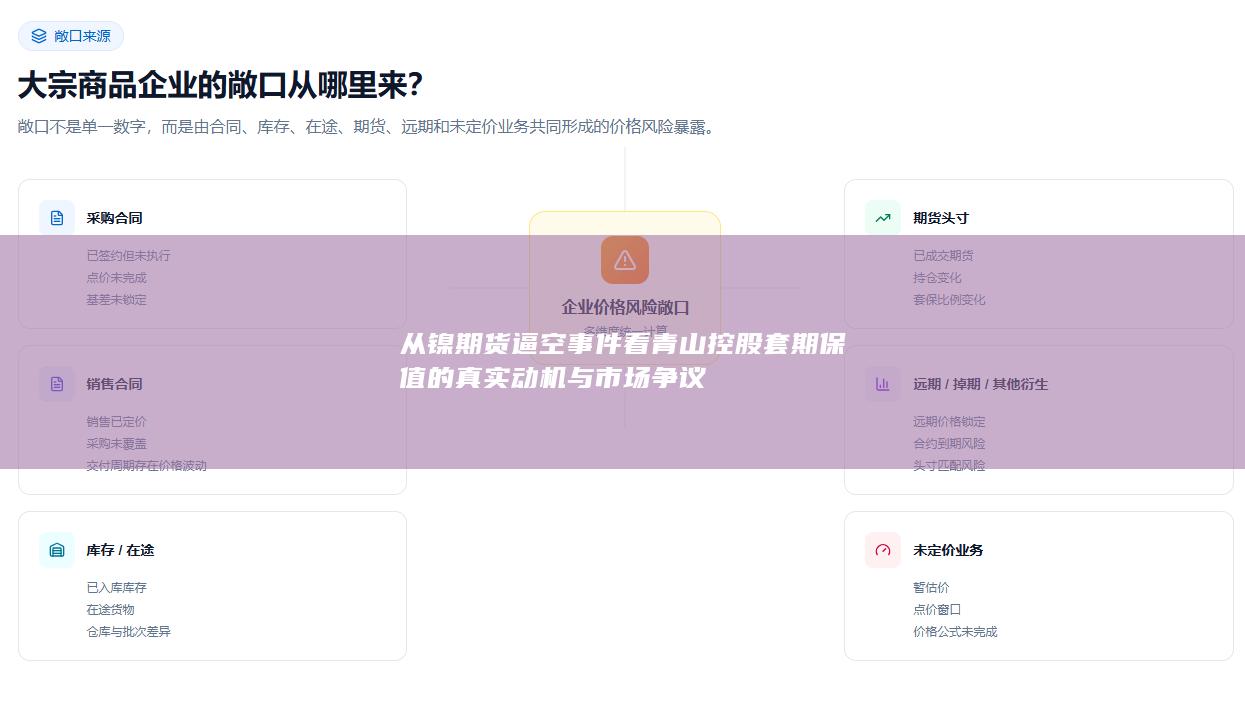
2022年3月,伦敦金属交易所(LME)镍期货市场爆发了一场史诗级逼空行情,三个交易日内镍价从每吨约2.5万美元暴涨至突破10万美元,涨幅超过300%。这场风暴的中心是中国民营钢铁巨头青山控股,其持有的巨额空头头寸成为国际资本围猎的目标。事件虽已过去,但围绕青山控股套期保值的真实动机,市场始终存在两种截然不同的解读:一方认为这是企业正常的风险管理行为,另一方则质疑其本质上是一场过度投机导致的自我反噬。本文试图从事件细节出发,剖析青山套保动机的复杂性及其引发的市场争议。
首先需要理解青山控股在镍产业链中的特殊位置。青山是全球最大的不锈钢生产商,同时也是印尼镍铁和不锈钢一体化项目的核心运营者。其镍铁产能巨大,成本控制能力极强,在全球镍供给中举足轻重。从套期保值的经典逻辑看,生产企业担心未来镍价下跌,因此在期货市场建立空头头寸,以锁定利润。青山确实有充分的理由进行卖出套保:其镍铁产品与LME镍期货价格存在一定关联,若镍价下跌,现货端利润缩水,期货空头可提供对冲。从这一角度出发,青山建立空头头寸符合企业风险管理的一般原则,动机是防御性的。
争议的焦点在于空头头寸的规模与结构。据市场估计,青山在LME持有的空头头寸可能高达15万至20万吨,远超其年度镍产量中可交割品的比例。更关键的是,青山生产的主要是镍铁和高冰镍,这些产品并不符合LME镍期货合约的交割标准。LME镍合约要求交割的是纯度99.8%以上的电解镍,而青山长期缺乏足够的电解镍产能。这意味着,青山的空头头寸并非基于可交割现货的“真实套保”,而更接近于对镍价方向的“投机性做空”。当俄乌冲突引发市场对俄镍供应中断的恐慌时,国际资本抓住青山无法实物交割的软肋,发动逼空,导致青山陷入巨额浮亏。
市场争议的第一层在于:青山到底是“套保失误”还是“投机过度”?支持套保说的人指出,青山作为成本极低的镍生产商,长期看空镍价有其产业逻辑——高镍价会刺激更多供给,最终压低价格。其空头头寸可以视为对自身成本优势的变现。但反对者认为,套保的核心是锁定与自身现货规模相匹配的风险,而非赌方向。青山空头规模数倍于其可交割能力,且未预留足够的保证金应对极端波动,这已超出套保范畴,属于杠杆投机。更值得玩味的是,青山在事件后声称“已通过多种渠道调配到充足现货进行交割”,这恰恰暴露了其此前并未持有足额可交割现货的事实。
第二层争议涉及LME的角色与市场公平性。在镍价暴涨后,LME罕见地宣布暂停镍交易并取消部分已成交的高价交易,这一“拔网线”操作引发巨大争议。支持者认为,LME此举避免了系统性风险,防止了逼空引发的连锁违约,保护了市场整体稳定。批评者则指出,LME偏袒了青山这样的空头大户,损害了多头方的合法盈利,破坏了期货市场的价格发现功能和契约精神。更有人质疑,LME与青山之间存在利益关联——青山是LME的重要客户,且LME的清算所若因青山违约而受损,可能引发更广泛的金融动荡。这一争议至今未有定论,但暴露出大宗商品期货市场在极端行情下规则弹性过大的问题。
第三层争议则关乎中国企业在国际衍生品市场中的经验与教训。青山事件并非孤例。此前中航油、国储铜等事件已多次警示:中国企业在参与国际期货市场时,常因对规则理解不深、风险控制不足、信息不对称而遭受重创。青山作为行业龙头,其套保团队理应具备专业能力,却仍陷入如此被动的局面,说明中国企业在全球化风险管理上仍有明显短板。另一方面,事件也引发了对“套保”与“投机”界限的反思。许多企业以套保为名,行投机之实,一旦方向判断错误,便以“套保”为由寻求监管救助或协商展期。这种行为不仅扭曲了期货市场的功能,也加剧了国际市场对中国资本的警惕。
从更宏观的视角看,青山镍事件反映了全球镍产业链的深层矛盾。印尼镍铁产能的快速扩张,正在改变全球镍供给格局,但LME的合约标准仍以电解镍为核心,导致镍铁与电解镍之间出现巨大的定价鸿沟。青山作为镍铁巨头,其空头头寸本质上是在押注“镍铁替代电解镍”的长期趋势,但短期市场却因交割品稀缺而逼空。这提示我们,期货市场的合约设计需要跟上产业变化,否则类似的逼空事件可能重演。同时,中国企业应更积极地参与国际规则制定,推动交割品标准的多元化,而非被动适应。
回到青山套期保值的真实动机,或许最合理的解释是:青山确实有套保需求,但其空头规模远超实际需要,混合了强烈的方向性投机。其动机并非单纯的防御,而是试图利用自身成本优势在期货市场获取额外利润。这种“套保+投机”的混合模式,在镍价平稳时能带来可观收益,但在极端行情下则演变为致命风险。市场争议的本质,并非青山是否该套保,而是其套保行为是否越界、是否应受到监管约束、以及当风险爆发时,市场规则是否应为其提供特殊保护。
最终,青山通过场外协商、调配现货、获得银行支持等方式避免了 immediate 违约,但事件留下的教训是深刻的。对于中国企业而言,参与国际衍生品市场必须坚守套保的初心——匹配现货、控制杠杆、预留流动性。对于交易所和监管者而言,需要在维护市场稳定与尊重契约精神之间找到平衡,避免规则被大型参与者绑架。对于全球镍市场而言,交割标准的改革已迫在眉睫,否则产业与金融的脱节将继续制造动荡。青山镍事件不是第一起,也不会是最后一起,但它足以成为一面镜子,照出套保与投机的模糊边界,以及市场争议背后那些未被回答的问题。
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


