


从编辑视角看,综述的核心价值在于把“地缘冲突、加息周期、库存周期”三条线索交织起来解释大宗商品价格,而不是简单罗列涨跌。以下从结构逻辑、变量传导、国内外差异、品种分化、数据与叙事平衡、风险提示六个层面展开分析,力求还原其分析框架并指出可强化之处。
第一,结构逻辑上,综述采用“宏观冲击—金融条件—实体库存—价格表现”的递进链条,这是大宗商品研究中最稳妥的叙事骨架。地缘冲突被置于供给侧冲击的位置,加息周期被置于金融条件与美元流动性的位置,库存周期则落在实体供需与市场情绪的位置。三者并非并列,而是存在时滞与强弱切换:地缘冲突往往带来脉冲式风险溢价,加息周期通过实际利率和融资成本压制持有意愿,库存周期则决定价格中枢能否获得基本面支撑。综述若能在开篇即点明“脉冲—压制—支撑”的时序关系,读者对后续品种分化的理解会更顺畅。
第二,变量传导需要更精细的拆解。地缘冲突对大宗商品的影响至少有三条路径:一是直接涉及能源、金属、农产品的生产与运输中断;二是制裁与贸易流重构带来的区域升贴水变化;三是避险情绪推升美元与黄金、压制风险资产。加息周期的影响同样不止于“美元涨、商品跌”:实际利率上行提高囤货成本,融资收紧抑制贸易商和下游补库能力,汇率波动改变非美元国家的进口成本。库存周期则要区分生产商库存、贸易商库存和终端用户库存,不同环节的主动去库与被动累库对价格的指示意义完全不同。综述若能把这三组传导路径以“条件—机制—价格信号”的方式呈现,分析深度会明显提升。
第三,国内外差异是综述最值得展开的部分。国内大宗商品价格更多受地产链、基建节奏、制造业补库和电力成本影响,库存周期特征更明显;国际定价品种则更敏感于美元利率、地缘风险和海外衰退预期。同一品种的内外价差,往往同时反映关税、运输、汇率和区域供需错配。综述在比较国内外时,应避免“国际涨国内跟涨”的线性表述,而要指出内外周期错位:例如海外加息压制金融属性、国内稳增长支撑实体需求时,内外价格可能呈现“外弱内稳”或“外强内滞”的分化。这种错位恰恰是套利与风险管理的关键。
第四,品种分化不能一笔带过。能源类受地缘冲突和OPEC+供给纪律影响最大,价格弹性高但持续性取决于库存去化速度;贵金属在加息周期中本应承压,但地缘避险与央行购金可能阶段性对冲实际利率的压制;工业金属同时承受加息带来的需求预期下修和低库存带来的挤仓风险,波动率往往放大;农产品则更多受天气、出口通道和能源成本传导影响,库存周期长度与工业品不同。综述若按“金融属性强弱—供给弹性大小—库存位置高低”三个维度对品种分组,比按板块罗列更有解释力。
第五,数据与叙事的平衡值得注意。此类综述容易陷入两种偏差:一是堆砌同比、环比和库存绝对量,却缺少对边际变化的判断;二是用宏观叙事覆盖品种细节,导致结论正确但不可操作。较好的处理方式是每个判断都配一个可验证的观察指标,例如地缘风险用运费与保险成本、加息周期用实际利率与美元指数、库存周期用库消比与现货升贴水。同时要区分“价格水平”与“价格变化率”,避免把高位震荡误读为趋势反转。综述若能在关键节点给出“观察什么、何时证伪”的提示,分析价值会更高。
第六,风险提示应更具体。地缘冲突的降温或升级、加息路径的预期差、库存周期的假去库与真累库、政策稳增长力度不及预期、汇率大幅波动,都是可能改变结论的变量。尤其要警惕“三周期同向共振”的假设:现实中三者经常相互抵消,价格表现为区间波动而非单边行情。综述在收束时若能指出哪些品种对单一变量暴露最大、哪些品种处于多空交织的模糊地带,读者对后续跟踪的重点会更清晰。
综述的选题切中当前大宗商品定价的核心矛盾,框架具备扩展空间。若在传导机制上再细化一层、在内外错位上再具体一档、在品种分组上再系统一步、在证伪条件上再明确一分,就能从“面面俱到的综述”升级为“有判断、可跟踪、能证伪”的分析文本。对中文编辑而言,这类稿件最需要避免的是宏观词汇的堆叠,最需要坚持的是让每一个周期变量都落到可观察的价格信号与库存指标上。
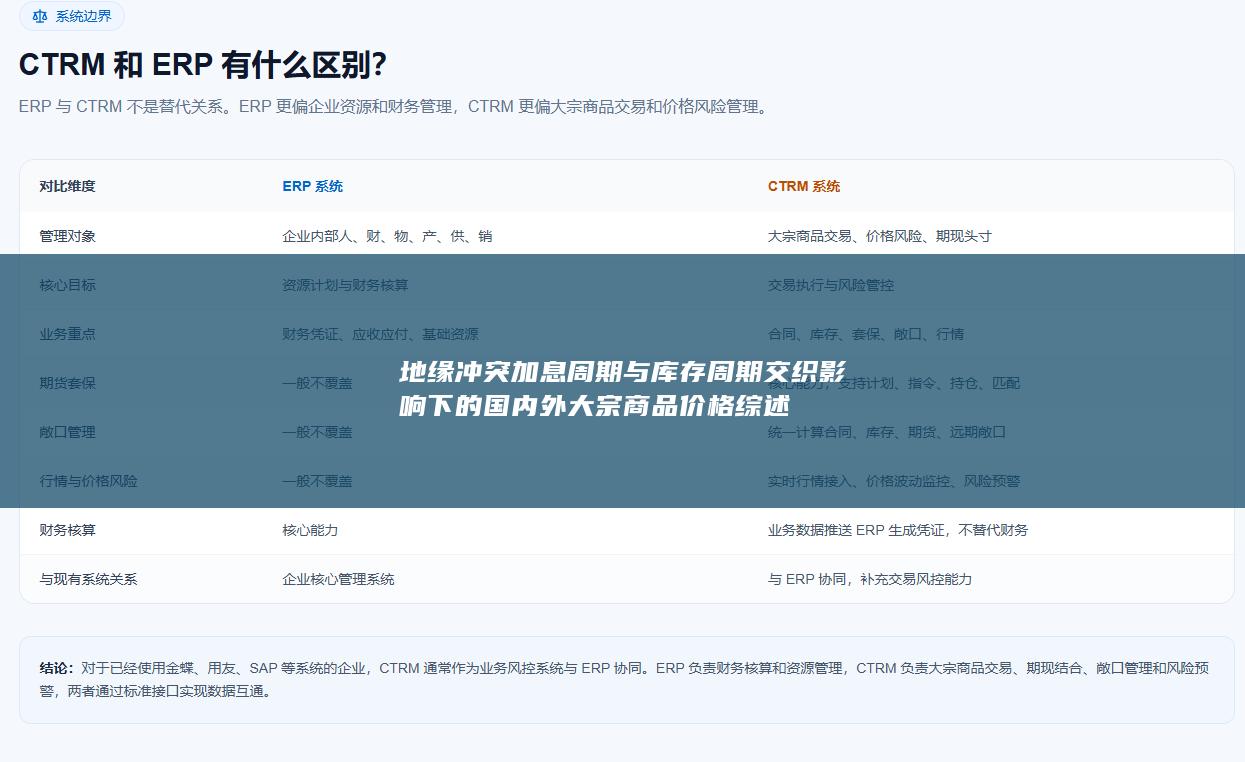
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


