


中船贵金属套期保值这一主题,表面上看是一个企业风险管理议题,实质上牵涉的是大型国有制造企业在原材料价格剧烈波动环境下的经营稳定性问题。贵金属(尤其是白银、铂族金属等)在船舶工业中的使用量虽不及钢铁、铜铝那般庞大,但其单价高、波动幅度大、供应链集中度高,使得套期保值成为企业成本管控体系中不可忽视的一环。以下从风险敞口识别、保值工具选择、策略设计、执行落地与实务要点五个层面展开分析。
第一,风险敞口识别是套期保值的起点,也是最容易被低估的环节。中船体系内涉及贵金属的业务场景主要包括:船用电子元器件中的银基材料、焊接材料中的银合金、防腐涂层中的贵金属添加剂,以及部分精密仪表中的铂族金属。这些物料的采购周期与船舶建造周期之间存在明显的时间错配——船舶订单签订时锁定船价,但贵金属采购可能延后数月甚至一年以上。在此期间,贵金属价格若大幅上涨,企业将面临采购成本侵蚀利润的风险。因此,敞口识别的核心不是简单地统计“用了多少贵金属”,而是要建立“订单—物料需求—采购时点—价格锁定窗口”的映射关系,明确哪些敞口是确定性敞口(已签采购合同但未定价)、哪些是预期敞口(基于生产计划推算的未来需求),并分别量化其金额与时间分布。
第二,保值工具的选择需要与敞口特征匹配。国内贵金属套期保值可用的工具主要包括上海黄金交易所的白银现货延期交收合约(Ag(T+D))、上海期货交易所的白银期货合约,以及场外市场的远期协议和掉期。对于中船这类终端用户而言,期货合约流动性好、标准化程度高,适合对冲确定性较强的短期敞口;而远期协议在期限和数量上更灵活,适合匹配非标采购合同。值得注意的是,贵金属套期保值并非“越复杂越好”,部分企业倾向于使用期权组合来降低权利金成本,但若对波动率判断失误,反而可能引入新的风险。实务中更稳妥的做法是:以期货对冲主力敞口,以远期锁定关键批次,期权仅作为辅助调节手段。
第三,保值策略的设计必须回答三个问题:保多少、保多久、用什么价位保。保值比例方面,行业惯例通常将确定性敞口的70%—90%纳入保值,预期敞口则控制在30%—50%,留出一定的弹性空间以应对订单变更或工艺替代。保值期限方面,应与采购计划周期对齐,避免出现“保值到期但采购未执行”的展期成本。价位选择方面,需要区分“成本锁定”与“趋势判断”两种逻辑——套期保值的本质是锁定可接受的成本区间,而非追求最低采购价,因此策略设计应以企业预算成本线为锚,设定分批建仓的价格区间,而非一次性押注某个点位。中船作为大型央企,其保值策略还需符合国资委关于金融衍生品业务的监管要求,严格遵循“保值而非投机”的原则,禁止裸露头寸和超额保值。
第四,执行落地环节的关键在于制度与技术两个支撑。制度层面,企业需要建立独立的套期保值决策委员会、明确的授权审批流程、严格的止损与预警机制,以及独立的复核与审计路径。保值操作与现货采购之间应形成“相互制衡、信息共享”的机制,避免采购部门与保值部门各自为政导致敞口错配。技术层面,需要借助套期会计处理来减少利润表的波动——根据企业会计准则第24号,符合条件的套期关系可以采用套期会计方法,将期货损益与被套期项目的损益在同一期间确认,从而避免“现货亏损、期货盈利”却因会计处理不当造成报表失真的问题。保证金管理也是执行中的实务难点,贵金属价格波动可能触发追加保证金,企业需预留充足的流动性缓冲。
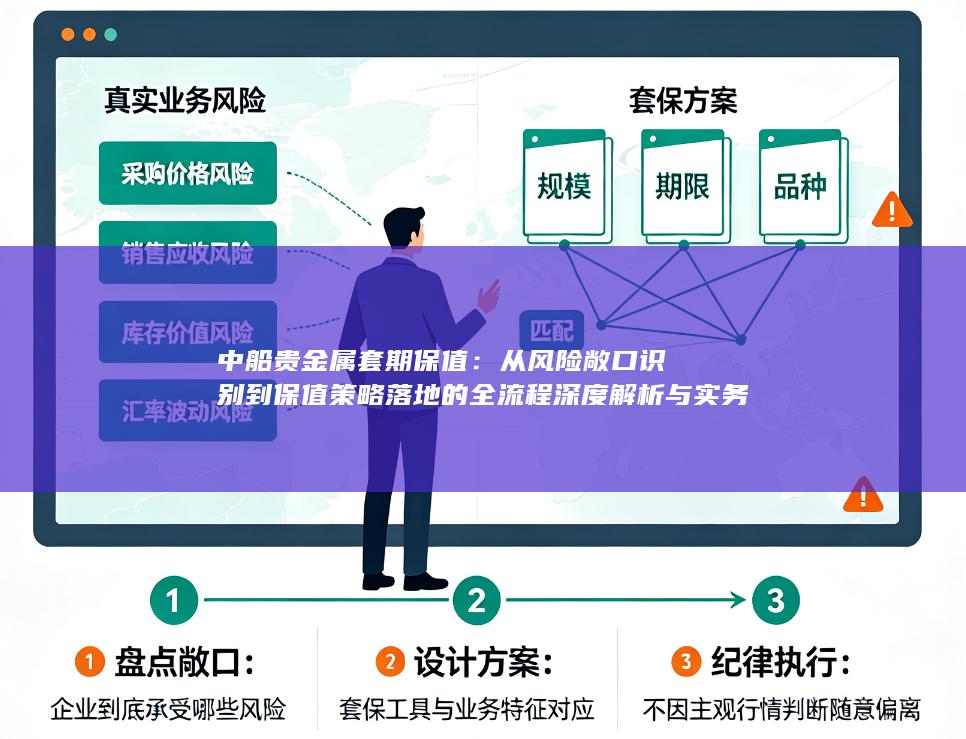
第五,实务要点中值得特别强调的几条:其一,保值方案应随订单变化动态调整,而非年初制定后一成不变,建议建立月度敞口复核机制;其二,基差风险不可忽视,期货价格与现货采购价格之间的基差波动可能削弱保值效果,尤其在交割月临近时基差收敛特征需提前评估;其三,关注税收与发票环节的衔接,期货交割与现货采购的增值税处理存在差异,需提前与财务部门确认;其四,建立保值效果的后评估机制,对每笔保值的盈亏归因进行分析,区分“保值有效性”与“市场运气”,避免以单笔盈亏论成败。中船贵金属套期保值的核心不在于工具多么精巧,而在于敞口识别的颗粒度、策略执行的纪律性以及制度流程的闭环程度——这三点做到位,套期保值才能真正发挥“稳定经营预期”的功能,而非沦为另一种形式的风险来源。
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


