


大宗商品定价机制并非单一模式,而是由现货定价、期货定价、长协定价与指数定价等多种机制共同构成的多元体系。不同机制在价格发现效率、风险分配方式、交易成本结构以及适用场景上存在显著差异,理解这些差异对于企业套期保值、供应链管理和政策制定都具有重要意义。以下从机制原理、运行特征和适用边界三个维度展开分析。
现货定价是最基础的定价模式,其核心逻辑是买卖双方基于即时供需状况协商确定成交价格。现货定价的优势在于贴近真实供需、信息传递直接,尤其适用于标准化程度较低或运输半径有限的商品,如区域性煤炭、本地建材等。然而现货定价的局限性同样明显:价格波动剧烈且缺乏前瞻性,买卖双方面临较高的搜寻成本和议价成本;在供需失衡时容易出现价格信号失真,放大市场恐慌或囤积行为。现货市场的流动性分散,难以形成权威的基准价格,这为后续引入期货和指数定价埋下了制度需求。
期货定价机制通过交易所集中撮合形成未来交割价格,其核心功能是价格发现与风险转移。期货价格之所以能成为定价基准,关键在于其公开透明、连续交易和高流动性特征,使得市场信息能够迅速反映到价格中。以原油、铜、大豆等成熟品种为例,基差定价(期货价格加升贴水)已成为国际贸易的主流做法。期货定价的优势在于提供了标准化的风险管理工具,企业可以通过套期保值锁定成本或利润。但期货定价也存在固有缺陷:期货价格受金融化因素影响较大,投机资金可能短期内偏离基本面;交割标准品与现货品质差异导致基差风险;期货市场对参与者的专业能力和资金实力有较高要求,中小企业往往难以直接利用。
长协定价机制是买卖双方通过长期合同约定价格形成规则,常见形式包括固定价格、浮动价格(与指数或期货挂钩)以及价格重新谈判条款。长协定价在能源和矿产领域尤为普遍,如铁矿石长协、液化天然气长期合同等。其优势在于提供价格确定性,降低双方在现货市场频繁交易的摩擦成本,同时通过长期合作关系稳定供应链。长协定价的局限性在于灵活性不足:当市场环境发生重大变化时,固定价格可能导致一方严重亏损,触发违约或重新谈判;浮动价格虽能缓解这一问题,但挂钩基准的选择和调整频率本身又成为新的博弈焦点。长协的透明度较低,价格条款往往不公开,容易引发市场对公平性的质疑。
指数定价机制是以第三方机构编制的价格指数作为结算基准,典型代表包括普氏能源资讯的原油和金属指数、波罗的海干散货指数以及各类农产品现货指数。指数定价的核心价值在于为缺乏活跃期货市场的品种提供可参照的定价基准,同时降低双边谈判成本。其运行依赖指数编制方法的科学性和独立性:样本采集范围、权重设置、异常值处理规则都会直接影响指数的代表性和公信力。指数定价的风险在于指数操纵可能性以及基差波动——当指数与实体交割品质或区域供需脱节时,挂钩该指数的合同可能产生非预期的价格风险。近年来部分大宗商品领域对指数定价的透明度和治理结构提出了更高要求,反映出市场对基准公允性的关注。
从比较视角看,四种定价机制并非替代关系而是互补关系。现货定价提供即时供需信号,期货定价提供远期价格发现和风险管理工具,长协定价提供中长期稳定性,指数定价则为非标准化或场外品种提供基准参照。成熟的大宗商品市场往往呈现多层定价结构:期货价格作为基准,指数作为补充,长协和现货根据品种特性和交易习惯灵活组合。例如原油市场以期货价格为基准、以现货升贴水调整;铁矿石市场则经历了从长协到指数定价再到期货工具逐步引入的演变过程,体现了定价机制随市场结构变化而动态调整的特征。
定价机制的选择受多重因素影响。品种的标准化程度和存储运输特性决定了期货市场能否有效运行;市场参与者的结构和风险偏好影响长协与现货的占比;金融监管环境和指数治理水平制约指数定价的可靠性。对中国而言,随着原油、铁矿石、PTA等期货品种的国际化推进,以及国内指数编制机构的成长,多元定价机制的协同发展正在深化。企业需要根据自身敞口特征和风险管理能力,在不同机制间进行组合选择,而非简单追求某一种“最优”模式。监管层面则应关注基准价格的公允性、跨市场风险传导以及中小企业的参与门槛问题,以提升整体定价体系的效率和稳健性。
综上,大宗商品定价机制的差异本质上是风险分配方式和信息汇聚方式的差异。现货、期货、长协与指数定价各有其制度优势和适用边界,多元模式并存既是市场演化的结果,也是满足不同参与者需求的制度安排。理解这些差异有助于更理性地看待价格波动背后的机制逻辑,也为完善定价体系和提升风险管理能力提供了分析框架。
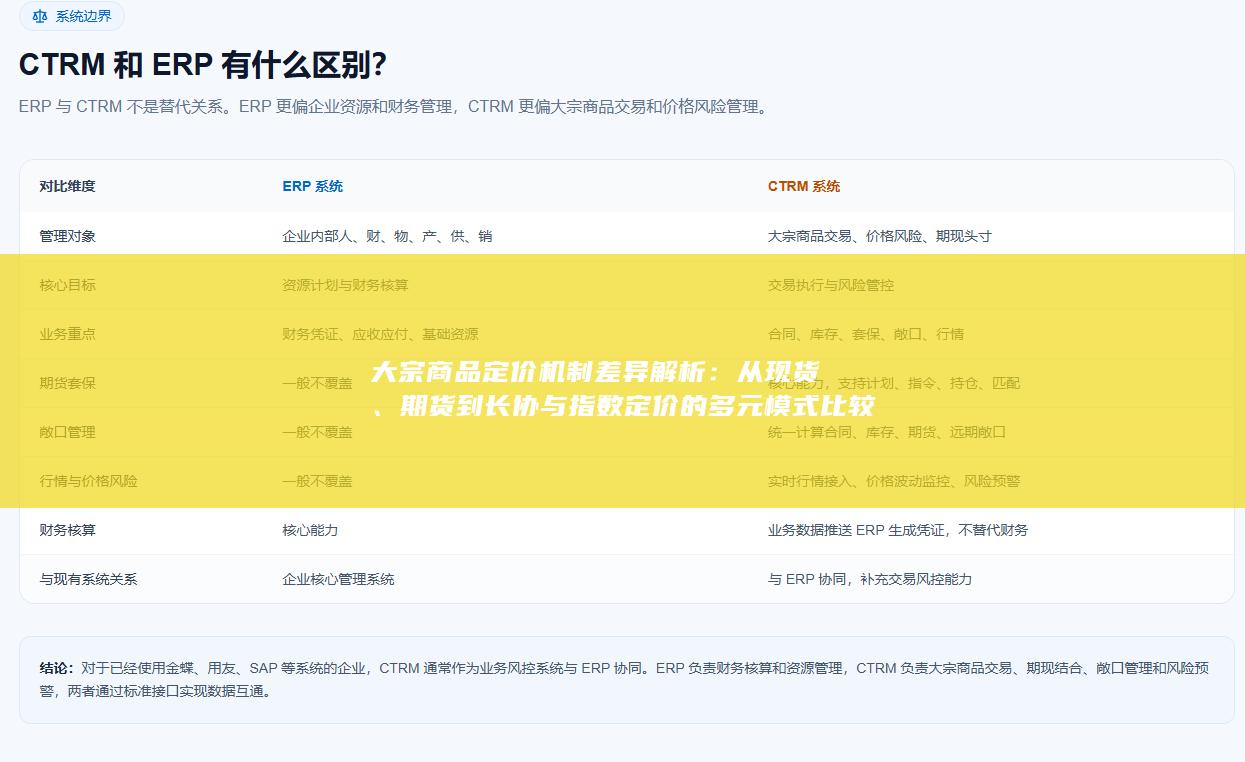
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


