


大宗商品价格的形成并非单一因素线性决定的结果,而是一个由实体经济供需、国际市场联动、期货市场金融化定价以及制度性定价机制共同塑造的复杂系统。理解这一系统,需要从四个层面逐层剖析:供需关系构成价格的基础锚点,国际市场提供外部约束与传导通道,期货交易实现价格的金融化发现与风险再分配,定价机制则将上述力量固化为可操作的规则安排。
供需关系是大宗商品价格最基础的解释框架。与一般消费品不同,大宗商品的供给端具有明显的刚性特征:矿产资源的开采周期长、产能扩张受资本开支和审批约束,农产品的供给受耕地面积、气候条件和种植周期限制,能源产品的供给还受地缘政治和基础设施瓶颈制约。这意味着短期内供给曲线往往缺乏弹性,需求端的边际变化就足以引发价格的大幅波动。需求侧则高度依赖宏观经济周期,尤其是工业生产、基础设施投资和居民消费的结构性变化。以铜为例,其需求与电网投资、房地产竣工和新能源装机高度相关,当这些领域出现同步扩张时,铜价往往获得强支撑;反之,需求收缩叠加供给刚性,价格下行压力会被放大。值得注意的是,供需关系决定的是价格的“中枢区间”而非精确点位,库存水平、替代品的可得性以及市场对未来的预期都会使实际价格偏离当期供需所隐含的均衡值。因此,供需分析更适合作为价格判断的底层逻辑,而非短期交易的唯一依据。
国际市场是第二个关键维度,其作用机制体现为价格传导与定价权分配。大宗商品具有高度同质化和可贸易性,全球主要交易所形成的基准价格通过进出口贸易、汇率变动和运输成本传导至各区域市场。以原油为例,布伦特和WTI期货价格构成全球原油贸易的定价基准,区域现货价格通常以基准价加上升贴水的方式确定,升贴水则反映品质差异、运输成本和区域供需松紧。这种“基准价+升贴水”的结构意味着,即便国内供需相对平稳,国际基准价格的大幅波动仍会通过进口成本渠道迅速传导至国内市场。与此同时,定价权的分布并不均衡:发达经济体的交易所凭借流动性优势、合约标准化程度和参与者结构,长期占据基准价格的形成主导地位;新兴市场虽然在消费量上举足轻重,但在价格发现环节的影响力相对有限。近年来部分资源出口国尝试通过产量协调、出口管制或建立区域交易中心来增强定价话语权,但基准价格的路径依赖和流动性集聚效应使得格局调整较为缓慢。国际市场维度提醒我们,分析大宗商品价格不能局限于本国供需,而必须将全球库存分布、贸易流向和主要经济体的政策外溢纳入视野。
期货交易是将大宗商品价格金融化的核心环节,也是价格发现功能的主要载体。期货市场的定价逻辑与现货供需存在重要区别:期货价格反映的是市场对未来某一时点供需状况的集体预期,而非当前现货的即时平衡。参与者结构决定了这一预期如何形成——套期保值者(生产商、贸易商、下游用户)通过期货锁定价格风险,其交易行为锚定现货成本和利润空间;投机者和管理资金则基于宏观判断、技术信号和资产配置需求参与交易,为市场提供流动性,同时也将利率、汇率、通胀预期等金融变量嵌入商品价格。这种金融化使大宗商品价格与股票、债券等资产的相关性在特定时期显著上升,2008年金融危机前后和2020年疫情冲击期间均出现过商品价格与基本面短期脱钩的现象。期货市场的杠杆机制和保证金制度会放大价格波动:当价格朝不利方向变动时,追加保证金要求可能迫使部分参与者被动平仓,形成“价格下跌—平仓—进一步下跌”的负反馈。因此,期货交易既是价格发现的效率工具,也是波动放大的传导渠道,理解其双面性对于把握大宗商品价格的实际运行至关重要。
定价机制则是将上述力量制度化的规则安排,其设计直接影响价格形成的透明度和稳定性。国际大宗商品贸易中常见的定价方式包括固定价格、浮动价格(与某基准指数挂钩)和公式定价(基准价加品质、运费调整)。长期合同与现货市场的组合比例、定价周期的长短、价格调整的触发条件,都会改变供需冲击向最终价格的传导速度。以铁矿石为例,从年度长协谈判定价转向指数化定价后,价格对现货市场波动的敏感度明显上升,波动频率和幅度也随之增加。定价机制的选择还涉及信息不对称和谈判力问题:当基准价格由少数机构编制的指数决定时,指数编制方法的透明度、样本覆盖范围和抗操纵能力就成为价格公信力的关键。近年来监管机构对商品指数和基准价格的合规审查趋严,正是意识到定价机制本身可能成为市场力量的延伸。国内市场的定价机制还需兼顾保供稳价目标,储备体系的吞吐调节、进出口配额的松紧以及期货合约的国际化程度,都会影响国内价格与国际基准之间的联动强度。
综合来看,大宗商品价格是四层力量交互作用的结果:供需关系划定价格运行的长期边界,国际市场通过贸易和金融渠道施加外部约束,期货交易将预期和金融条件注入价格发现过程,定价机制则将这一切固化为可执行的规则。任何单一维度的分析都容易产生误判——仅看供需可能低估金融化带来的短期偏离,仅看期货可能忽视现货刚性和制度约束,仅看国际基准可能忽略区域升贴水和政策调节的缓冲作用。实践中较为稳妥的分析路径是:先以供需和库存判断价格中枢的大致位置,再以国际市场联动和期货持仓结构评估短期偏离的方向与幅度,最后结合定价机制和监管环境判断价格传导的时滞与摩擦。这一框架不能消除不确定性,但能帮助我们在复杂的价格信号中区分结构性因素与临时性扰动,从而做出更为审慎的判断。
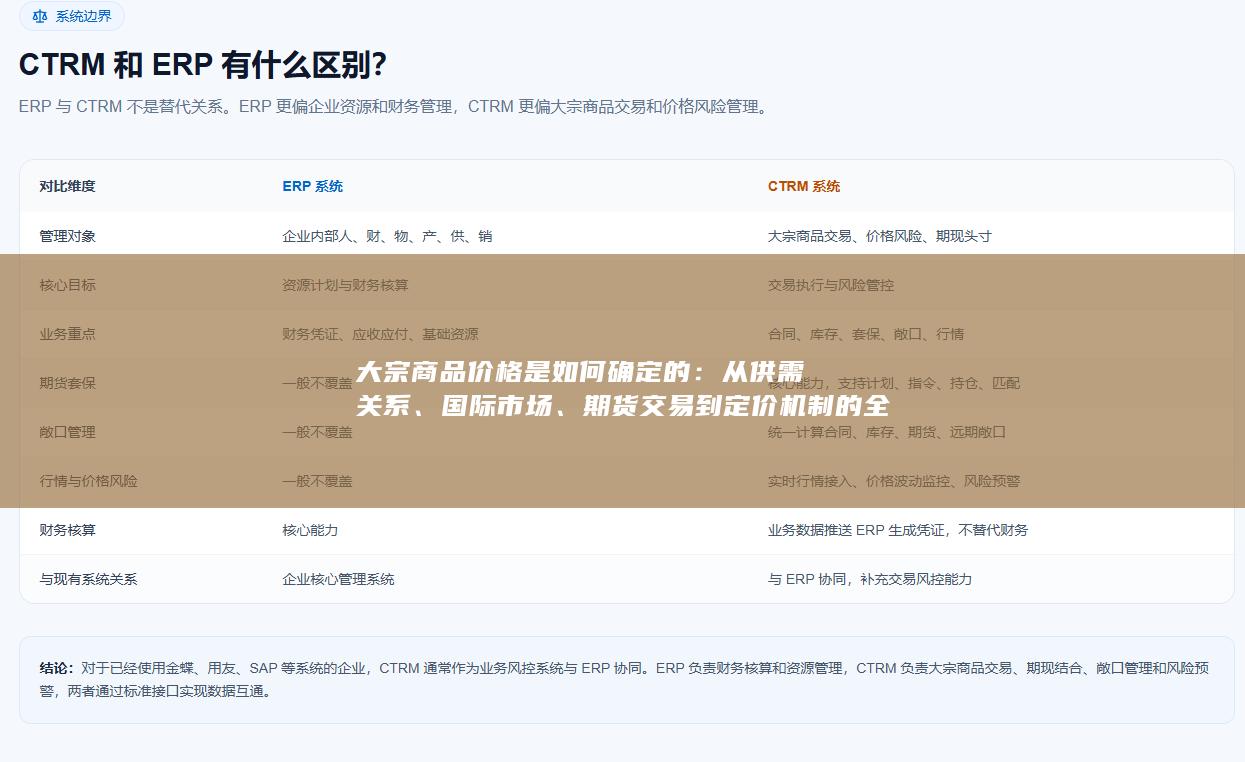
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


