


在农产品期货市场中,菜粕作为饲料原料的重要组成部分,其价格波动直接影响饲料企业的采购成本与经营利润。本文将以一个真实的饲料企业套期保值案例为切入点,深入剖析从采购困境识别、套保方案设计、基差风险管控到最终盈亏复盘的全流程策略,为相关企业提供可复制的风险管理框架。
一、案例背景:饲料企业的采购困境
2023年初,华东地区某中型饲料企业(下称A企业)面临严峻的菜粕采购压力。当时菜粕现货价格约为3200元/吨,较去年同期上涨约18%。A企业年采购菜粕约2万吨,主要用于水产饲料生产。由于水产饲料需求具有明显的季节性特征,A企业通常需要在每年3-5月集中采购二季度生产所需原料。2023年春节后,市场传出加拿大菜籽减产预期,叠加国内水产养殖复苏信号强劲,菜粕期货主力合约(RM309)快速拉涨至3350元/吨附近。A企业面临两难:若立即大量采购现货,需承担价格继续上涨的风险;若等待价格回调,又可能错过生产窗口期。更关键的是,A企业发现其现货采购价格与期货价格之间的基差正在剧烈波动——当地油厂报价与RM309合约的基差从-50元/吨快速走强至+80元/吨,这意味着即使期货价格回调,现货价格可能因基差走强而跌幅有限。
二、套期保值方案设计:从需求分析到合约选择
针对上述困境,A企业决定启动套期保值操作。企业明确套保目标:锁定二季度2万吨菜粕的采购成本,目标价格不超过3300元/吨(含基差)。确定套保方向为买入套保(多头套保),因为企业未来需采购现货,担心价格上涨。第三,选择合约:考虑到二季度采购对应期货交割月为5月或9月,但RM305合约临近交割,流动性下降,且A企业无交割资质,故选择流动性更好的RM309合约作为套保工具。第四,计算套保比例:由于菜粕期货合约规模为10吨/手,2万吨对应2000手。但A企业考虑到自身库存缓冲和资金占用,决定分三批建仓,首批建仓800手(对应8000吨),剩余1200手视基差变化逐步入场。建仓均价为3320元/吨。此时,现货基差为+30元/吨(现货价3350元/吨,期货价3320元/吨)。
三、基差风险管控:动态监控与策略调整
套保建仓后,基差成为决定套保效果的核心变量。A企业建立了每日基差监控表,跟踪当地油厂现货报价、RM309期货价格以及二者差值。2023年4月中旬,市场突发利空:国内进口菜籽到港量超预期,叠加水产养殖因气温偏低投苗推迟,菜粕期货价格快速回落至3150元/吨。但此时A企业发现,现货价格仅下跌至3230元/吨,基差从+30元/吨走强至+80元/吨。这意味着,尽管期货端出现亏损(3320-3150=170元/吨),但现货采购成本实际下降了120元/吨(3350-3230=120元/吨),基差走强部分抵消了期货亏损。A企业并未掉以轻心——基差走强意味着未来若期货反弹,现货可能涨得更快。为此,A企业采取了两项基差管控措施:其一,在期货价格跌至3150元/吨时,追加建仓600手,将套保比例提升至1400手(对应1.4万吨),均价拉低至3270元/吨;其二,与当地油厂协商签订基差合同,约定以“RM309+80元/吨”的价格分批提货,将基差风险部分转移给油厂。
四、盈亏复盘:套保效果与经验教训
至2023年6月底,A企业完成全部2万吨菜粕采购。最终现货采购均价为3280元/吨(含基差),而期货端:首批800手建仓均价3320元/吨,第二批600手建仓均价3150元/吨,第三批600手建仓均价3220元/吨,综合建仓均价为3243元/吨。6月底RM309合约价格为3180元/吨,期货端亏损63元/吨(3243-3180),但现货端因基差走强,实际采购成本较3月初的3350元/吨下降了70元/吨。综合计算,套保后实际采购成本为3280元/吨,较未套保时若在3月一次性采购的3350元/吨节省了70元/吨,但较理想中的3300元/吨目标仍有20元/吨的差距。这一差距主要源于基差波动:尽管期货端亏损63元/吨,但现货基差从+30元/吨走强至+100元/吨,导致现货跌幅小于期货跌幅。若A企业未进行基差合同协商,实际采购成本将更高。
五、深度启示:套期保值的核心在于基差管理
本案例揭示了菜粕期货套期保值的几个关键点:第一,套保不是简单的“期货对冲现货”,而是对基差的管理。A企业虽然期货端亏损,但通过基差走强和基差合同,实际采购成本仍低于年初水平。第二,基差风险具有双向性:若基差走弱,期货盈利可能被现货上涨抵消;若基差走强,期货亏损可能被现货下跌抵消。因此,企业需动态监控基差,并灵活调整套保比例。第三,分批次建仓和基差合同是有效的基差管控工具。A企业通过第二批建仓拉低均价,并通过基差合同锁定部分基差,降低了整体风险。第四,套保效果评价应基于“综合采购成本”而非“期货盈亏”。若仅看期货端亏损63元/吨,可能误判套保失败,但综合现货端节省70元/吨,套保实际是成功的。
本案例也暴露了A企业的不足:其一,初期对基差走强预期不足,未在基差为+30元/吨时提前签订基差合同;其二,第三批建仓时机稍晚,若在期货跌至3100元/吨时入场,可进一步拉低均价;其三,未考虑菜粕与豆粕的替代关系——若豆粕价格大幅下跌,菜粕需求可能被替代,导致现货基差走弱。这些教训提示企业,套保方案需结合宏观供需、替代品价差和季节性规律,进行动态优化。
菜粕期货套期保值是一项系统工程,从采购困境识别到方案设计,从基差监控到盈亏复盘,每一步都需精细化管理。对于饲料企业而言,套保的核心不是预测价格,而是管理基差风险,并通过基差合同、分批建仓等工具,将综合采购成本控制在可接受范围内。本案例中A企业虽未完美实现目标,但其基差管控思路和复盘方法,为行业提供了宝贵的实战参考。未来,随着菜粕期货国际化程度提高和基差交易普及,企业更需建立专业的基差研究团队,将套保从“经验驱动”升级为“数据驱动”,方能在波动市场中稳健经营。
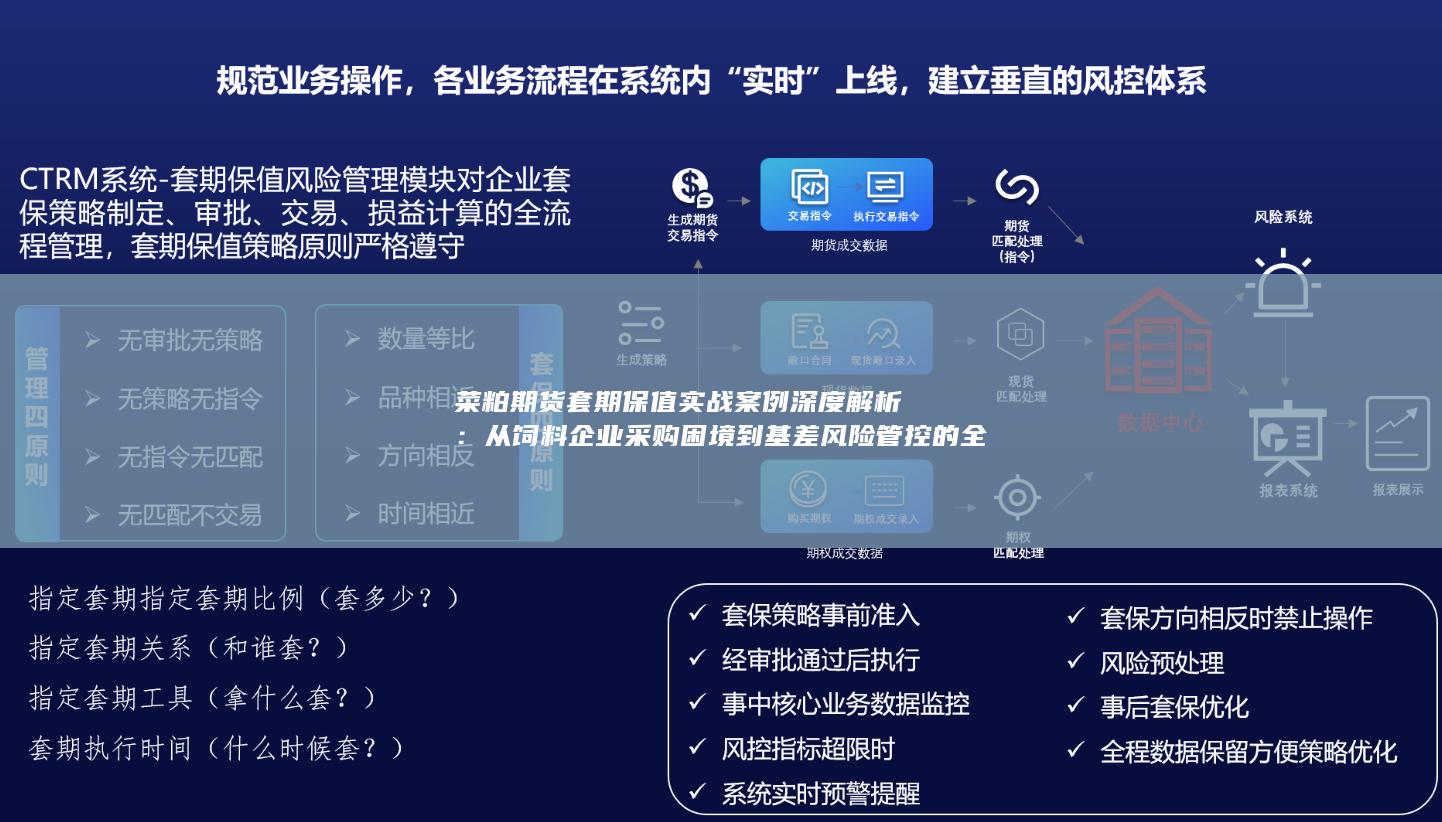
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


