


《套期保值策略深度解析:从理论框架到实战应用,全面掌握企业风险管理与对冲交易的核心逻辑》这一标题本身已经勾勒出一篇兼具理论纵深与实践导向的专业文章的轮廓。从编辑视角看,该选题切中了当前企业风险管理领域的一个关键命题:套期保值并非简单的“锁价”工具,而是一套嵌套在会计、合规、市场判断与组织治理之中的系统性策略。以下从理论框架、工具选择、实战逻辑、常见误区与治理要点五个层面展开分析,力求还原套期保值从概念到落地的完整链条。
理论框架是理解套期保值的起点,但实践中常被简化为“现货+期货反向操作”的机械公式。更准确地说,套期保值的理论根基在于基差管理与风险敞口识别。基差即现货价格与期货价格之差,套期保值的本质不是消除价格波动,而是将绝对价格风险转化为基差风险。这一转换意味着企业必须回答三个前置问题:风险敞口的方向与规模是否可计量、套期工具与被套期项目之间是否存在经济关系、套期比率如何设定才不至于过度或不足。公允价值套期、现金流量套期与境外经营净投资套期三类会计模型,分别对应不同的敞口性质与损益确认路径,若在方案设计阶段未与财务核算口径对齐,后续极易出现“经济上有效、会计上无效”的尴尬局面。
工具选择与策略结构直接决定套保方案的适配度。期货合约流动性好、标准化程度高,适合对大宗商品价格进行方向性锁定;期权则提供了非线性保护,企业通过买入看跌或看涨期权可以在保留有利价格变动空间的同时设定最大损失边界,但权利金成本构成显性支出,需纳入预算约束。互换合约在利率与汇率风险管理中应用广泛,尤其适合现金流期限较为确定的场景。场外衍生品虽可定制化匹配敞口,但对手方信用风险与估值透明度问题不可忽视。一个常见的结构误区是“为了套保而套保”,即在未清晰界定敞口期限与金额的情况下选择复杂组合,结果工具本身成为新的风险来源。
实战应用的核心逻辑可归纳为“敞口识别—策略设计—执行监控—效果评估”的闭环。敞口识别要求企业穿透业务链条,区分已确认承诺、极可能发生的预期交易与净投资敞口,并按币种、期限、价格基准进行归集。策略设计阶段需明确套保目标:是锁定毛利、稳定现金流,还是保护资产负债表中的特定项目。执行监控则涉及保证金管理、授信占用与流动性储备,尤其在价格剧烈波动时,期货端的追加保证金可能对现金流形成反向压力,这一点在套保方案的压力测试中必须前置考量。效果评估不能仅看单边损益,而应采用“套保有效性+经济效果+会计影响”三维视角,避免因期货端亏损而否定整体套保逻辑的短视判断。
值得单独讨论的是套期保值实践中高频出现的认知与操作误区。其一,将套保与投机混同,表现为敞口规模之外建立头寸,或以套保之名行方向性交易之实,这在审计与合规层面构成重大隐患。其二,过度套保与套保不足并存:前者使企业承担不必要的基差与流动性风险,后者则让敞口裸露于价格波动之中。其三,忽视交叉套保的基差风险,当被套期项目与期货标的在品质、地点或时间上不完全匹配时,基差波动可能显著侵蚀套保效果。其四,套保比率“一刀切”,未根据敞口确定性程度分层设定比率,导致预期交易部分的套保在经济上缺乏足够支撑。其五,会计文档缺失或滞后,套期关系指定与有效性测试未在交易初始同步完成,直接影响财务报表的列报与披露质量。
套期保值的落地离不开治理架构的支撑。有效的套保体系通常包含董事会层面的风险偏好声明、管理层层面的套保政策与授权限额、执行层面的交易与复核分离,以及独立于交易部门的风险监控与报告机制。套保政策应明确允许使用的工具范围、敞口计量方法、套保比率区间、止损与展期规则,并对异常情形设定升级路径。信息披露方面,企业需在财务报告附注中充分说明套保策略、被套期项目、工具的公允价值变动及有效性结论,这既是合规要求,也是向投资者传递风险管理能力的重要窗口。从更宏观的视角看,套期保值的价值不在于追求“零波动”,而在于让企业在可承受的风险边界内专注于主业经营,这一理念应贯穿策略设计与执行的全过程。
综合来看,该选题的深度解析需要避免两个极端:一是停留在教科书式的工具介绍而脱离企业实际敞口场景,二是堆砌实战案例却缺乏对基差、有效性与会计逻辑的穿透。理想的分析框架应以风险敞口为锚点,以基差管理为主线,以治理与披露为保障,将理论模型、工具特性、操作流程与常见陷阱串联为一条可复用的决策链路。唯有如此,套期保值才能从“事后解释损益”的工具,转变为“事前管理不确定性”的能力。
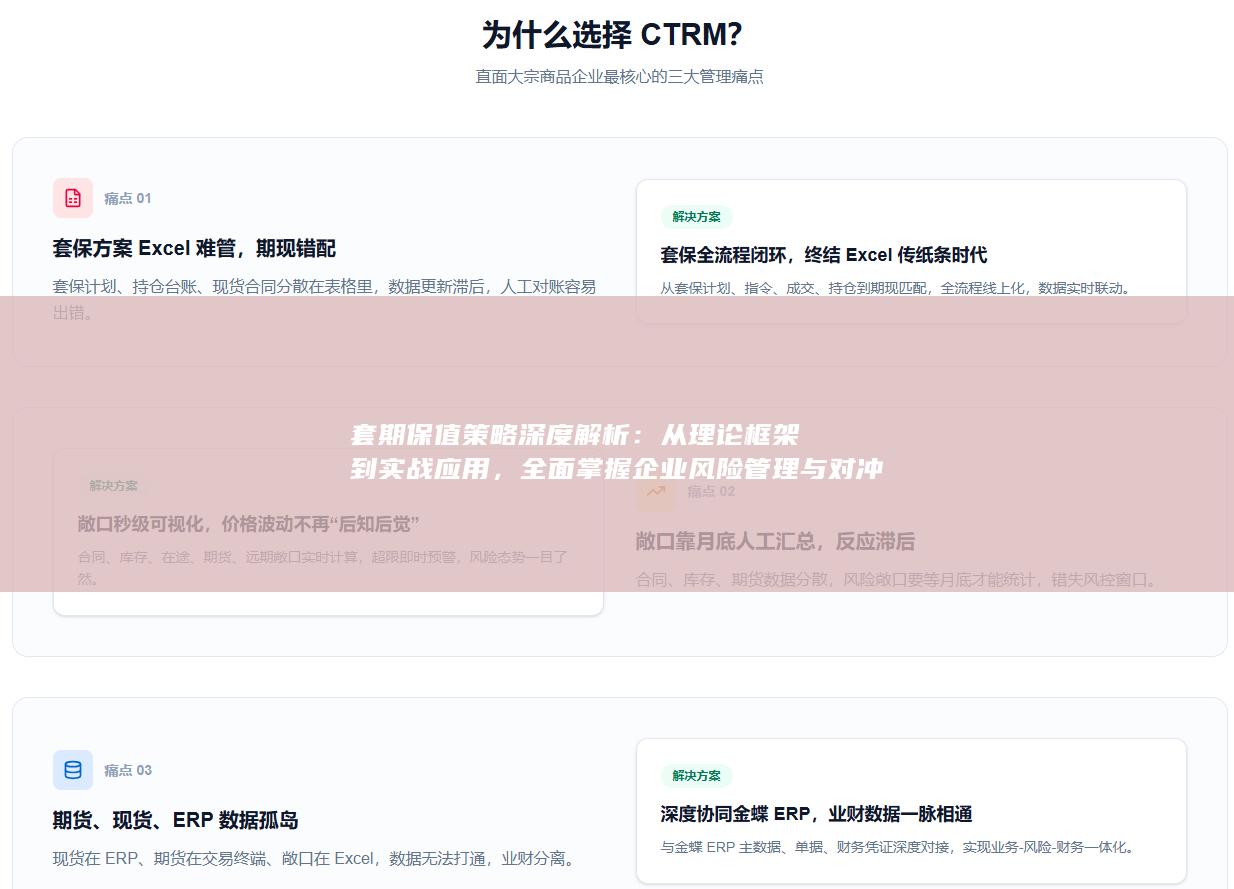
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


