


河钢股份作为中国大型钢铁联合企业之一,其生产经营活动深度嵌入全球铁矿石、焦煤、焦炭及钢材等大宗商品价格波动之中。对于这类企业而言,套期保值并非简单的期货投机或金融交易,而是覆盖采购、生产、库存、销售全流程的风险管理体系。本文从钢材期货、铁矿石掉期、焦煤焦炭衍生品以及外汇与利率风险等多个维度,对河钢股份的套期保值策略进行详细分析,并探讨其背后的逻辑、工具选择与市场应对之道。
首先需要理解河钢股份套期保值的基本框架。大型钢企的利润核心可以简化为“钢材销售价格减去铁矿石、焦炭等原料成本及加工费用”。在这一利润公式中,钢材价格与原料价格往往并非同步波动。例如,当宏观经济下行、钢材需求疲软时,钢材价格可能快速下跌,但铁矿石价格因供给垄断或海运周期等因素而滞后下跌,导致钢企利润被严重压缩。因此,河钢股份的套期保值目标不是追求额外盈利,而是锁定合理加工利润,平滑阶段性经营波动,保障现金流稳定。其策略通常分为买入套保、卖出套保和库存套保三类:买入套保用于锁定未来原料采购成本,卖出套保用于锁定未来钢材销售价格,库存套保则用于对冲现有存货贬值风险。
在钢材期货方面,河钢股份主要利用上海期货交易所的热轧卷板与螺纹钢期货合约。作为板材和长材的重要生产商,河钢股份的产品结构与这两个品种高度相关。当企业持有大量钢材库存或已签订远期销售协议但尚未交货时,若预期钢价可能下跌,便可在期货市场建立空头头寸。一旦现货价格下跌,期货空头盈利可以部分或全部弥补现货销售的损失。反之,当企业接到大量远期订单但尚未采购原料时,为防止原料价格上涨侵蚀利润,可以进行买入套保。需要注意的是,河钢股份并非对所有钢材产品都进行套保,而是根据订单类型、库存周期、市场趋势判断和自身风险敞口,选择性地对部分产能或库存进行保值。这种“部分套保”策略既能控制风险,又能保留市场有利变动时的盈利空间。
铁矿石掉期是河钢股份套期保值体系中更具国际化色彩的一环。由于中国钢铁企业高度依赖进口铁矿石,而铁矿石普氏指数、大连商品交易所铁矿石期货以及新加坡交易所铁矿石掉期共同构成了多层次的定价与避险市场。河钢股份可以通过铁矿石掉期来锁定未来数月甚至数个季度的铁矿石采购成本。与期货相比,掉期合约通常以现金结算,不涉及实物交割,更适合与普氏指数等浮动定价机制挂钩。例如,河钢股份与矿山签订的长协矿或现货采购合同若以普氏指数月度均价定价,则可以通过买入铁矿石掉期,将浮动价格转换为固定价格或价格区间。当普氏指数上涨时,掉期盈利可以抵消现货采购成本的增加;当普氏指数下跌时,掉期亏损则被现货采购成本的降低所弥补。这种操作本质上是对铁矿石价格风险的“再分配”,而非消除风险。
焦煤和焦炭的套期保值同样不可忽视。焦炭是钢铁生产中的关键还原剂和燃料,其价格波动对炼铁成本影响显著。河钢股份可以利用大连商品交易所的焦煤、焦炭期货进行卖出或买入套保。例如,当企业预期焦炭价格将下跌,而自身库存较高时,可以卖出焦炭期货锁定库存价值;当企业需要为未来生产采购焦炭,但担心价格上涨时,可以买入焦炭期货锁定成本。焦煤与焦炭之间存在加工利润关系,河钢股份还可以通过焦炭与焦煤的跨品种套利或套保组合,进一步优化成本管理。这种多品种、多市场的套保组合,体现了大型钢企风险管理的精细化与系统化。
除了商品价格风险,河钢股份还面临外汇风险和利率风险。铁矿石进口主要以美元计价,而钢材销售主要以人民币计价。人民币兑美元汇率的波动会直接影响铁矿石的进口成本。如果人民币贬值,即使铁矿石美元价格不变,企业也需要支付更多人民币,从而压缩利润。因此,河钢股份可以通过远期外汇合约、外汇掉期或期权等工具锁定汇率。例如,在签订铁矿石采购合同时,同步锁定未来购汇汇率,将汇率风险转化为确定的财务成本。在利率方面,河钢股份作为重资产企业,通常有较大规模的银行贷款和债券融资。利率上升会增加财务费用,因此可以通过利率掉期将浮动利率转换为固定利率,或通过利率期权管理极端利率风险。这些金融衍生品的使用,使河钢股份的套期保值体系从商品领域扩展到金融领域,形成全方位的风险管理网络。
套期保值并非没有挑战。第一,基差风险始终存在。期货价格与现货价格、掉期价格与普氏指数之间可能出现偏离,导致套保效果不完美。第二,保证金管理与流动性风险。当市场剧烈波动时,期货或掉期头寸可能需要追加保证金,若企业现金流紧张,可能被迫平仓,从而失去套保保护。第三,会计处理与信息披露的复杂性。套期保值需要满足会计准则中的套期有效性要求,否则衍生品损益可能直接计入当期利润,造成财务报表波动。第四,内部治理与授权机制。大型钢企必须建立严格的风险管理委员会、交易授权、限额管理和止损制度,防止套保行为演变为投机。河钢股份在这些方面的制度建设,直接决定了套期保值策略能否真正服务于主业。
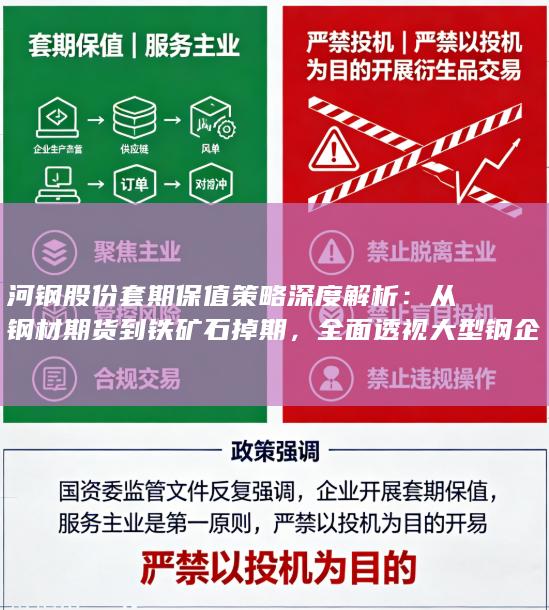
从市场应对之道来看,河钢股份的套期保值策略还与其采购模式、销售模式和产业链布局密切相关。在采购端,河钢股份可能通过长协矿、现货矿和掉期组合,分散铁矿石价格风险;在销售端,通过直销、分销和期货套保组合,稳定钢材销售利润;在库存端,通过动态库存管理和期货空头,降低存货跌价风险。河钢股份还可以利用钢厂利润套利策略,即同时买入铁矿石和焦炭期货、卖出钢材期货,锁定虚拟钢厂利润。当盘面利润高于实际生产成本时,企业可以在期货市场建立虚拟钢厂利润头寸,从而提前锁定利润。这种策略在钢材市场震荡或下行周期中尤为重要。
河钢股份的套期保值策略是一个多层次、多工具、多市场的综合风险管理体系。它以钢材期货、铁矿石掉期、焦煤焦炭期货为核心,以外汇和利率衍生品为辅助,以内部治理和会计处理为保障,以锁定加工利润、平滑经营波动为目标。对于大型钢企而言,套期保值不是预测市场的工具,而是管理不确定性的手段。河钢股份的实践表明,只有将套期保值深度融入采购、生产、库存和销售全流程,并建立严格的风险控制机制,才能在铁矿石价格剧烈波动、钢材市场周期性调整的环境中保持稳健经营。未来,随着衍生品市场进一步开放和人民币国际化推进,河钢股份的套期保值策略还将继续演进,但其核心逻辑不会改变:以确定性应对不确定性,以风险管理守护主业利润。
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


