


期货套期保值也会爆仓吗?这是一个在实体企业和普通投资者中都极易被误解的问题。很多人认为,套期保值是“对冲风险”的工具,既然有现货背景,期货头寸亏了现货能补,似乎天然安全。但现实中的案例反复证明:套期保值不仅可能爆仓,而且一旦爆仓,后果往往比投机更严重,因为它动摇的是企业经营的现金流根基。下面从机制、成因、案例和风控四个层面展开分析。
首先必须厘清一个核心逻辑:套期保值的本质是“用期货的盈亏对冲现货的盈亏”,但它对冲的是价格风险,而不是保证金风险。期货市场实行每日无负债结算,价格朝不利方向变动时,亏损方必须在规定时间内补足保证金,否则就会被强制平仓。套期保值者的现货端虽然理论上存在反向的浮盈,但现货浮盈是“账面”的、未实现的,不能实时转化为期货账户的可用资金。这就产生了一个致命的时间错配:期货端要求现金即时到位,现货端的收益却要等到销售或交割才能兑现。当行情剧烈波动、保证金要求大幅提高时,套期保值者同样会面临追加保证金的压力,若资金调度不及,爆仓照样发生。
套期保值爆仓的常见成因有几类。第一类是“头寸规模失控”。部分企业以套保之名,实际持有远超现货敞口的期货头寸,形成净投机暴露,价格反向运行时亏损被放大。第二类是“方向做反且不肯止损”。套保者在建仓时判断基差或价格走势,一旦市场走出与预期相反的行情,出于“反正有现货兜底”的心理拒绝减仓,亏损持续累积直至保证金耗尽。第三类是“基差风险”。套期保值并非完美对冲,期货与现货价格之间的基差会波动,尤其在交割月临近、现货流动性差或品种标准不一致时,基差走阔会让套保效果大打折扣,甚至出现两边都亏的局面。第四类是“资金链断裂”。这是最致命的一类——企业把流动资金大量投入期货保证金,一旦银行抽贷、货款回笼延迟或行情连续单边停板,追加保证金的能力瞬间归零,爆仓随之而来。
第三,现实中的教训并不遥远。国际市场上,德国金属公司(Metallgesellschaft)在1993年因石油期货套保头寸遭遇价格下跌和保证金追缴,短短数月亏损超过13亿美元,最终被迫重组。国内市场上,2008年多家航空公司因航油套期保值在油价暴跌中巨亏,部分头寸被迫平仓;2018年至2020年间,也有部分能化、有色企业因套保头寸管理不善出现保证金危机。这些案例的共同特征是:套保方向本身未必错,但头寸规模、资金储备和止损纪律三者中至少有一项失守。尤其值得注意的是,套保爆仓往往发生在“现货端还没结算”的窗口期,企业账面上看似有资产,现金流却已经断了。
第四,要避免套保爆仓,关键不在“要不要套保”,而在“怎么套保”。一是严格匹配现货敞口,期货头寸不得超过实际现货数量,杜绝“套保变投机”。二是预留充足的保证金缓冲,通常建议保证金占用不超过企业可用流动资金的30%,并设置压力测试,模拟极端行情下的追保金额。三是建立止损与减仓机制,套保头寸同样需要纪律,当基差或保证金水平触发预设阈值时主动调整,而不是死扛。四是关注基差与交割规则,选择流动性好、与现货相关性高的合约,避免在临近交割月被动持仓。五是把套保纳入企业整体资金计划,与银行授信、货款回笼节奏协同安排,确保追保时有现金可调。
期货套期保值会爆仓,而且爆仓的根源往往不是“套保”这个动作本身,而是套保背后的头寸管理、资金管理和纪律执行出了问题。套期保值是风险管理工具,不是风险豁免凭证。对实体企业而言,真正需要敬畏的不是期货价格,而是保证金制度和现金流的时间差。只有把套保当作一门需要严格风控的系统工程来对待,才能在发挥对冲功能的同时,守住不爆仓的底线。
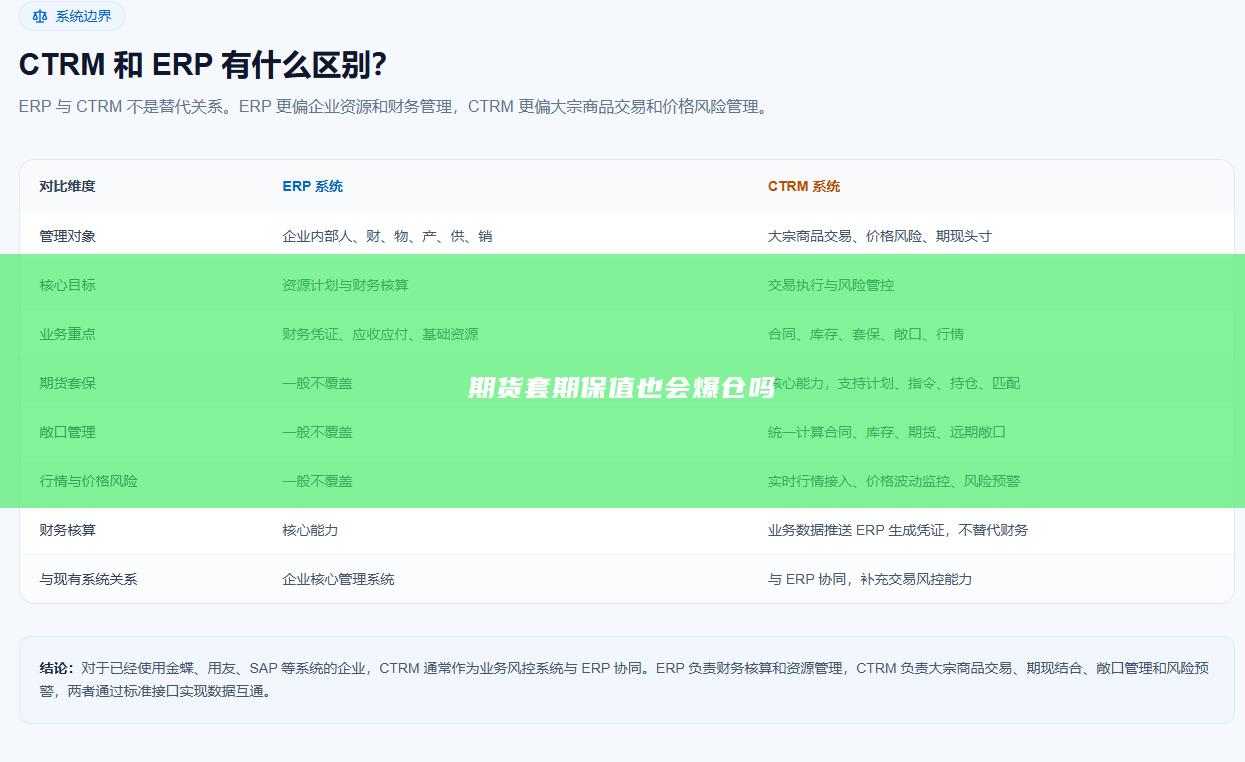
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


