


在当前全球经济波动加剧、大宗商品价格剧烈震荡的背景下,套期保值作为企业风险管理的重要工具,本应成为稳健经营的“安全带”。大量企业尤其是中小型制造与贸易企业,却对这一工具采取忽视甚至排斥的态度。这种忽视并非简单的“没做”,而是一种系统性的认知偏差与制度缺位,犹如埋在企业财务结构中的隐形炸弹,平时无声无息,一旦引爆,轻则侵蚀利润,重则危及生存。本文将从套期保值的本质、忽视它的深层原因、具体风险传导机制以及应对策略四个维度展开详细分析。
首先需要明确,套期保值不是投机,其核心逻辑是通过在期货、期权或远期市场上建立与现货头寸相反的头寸,以锁定成本或售价,从而抵消价格不利变动带来的损失。例如,一家铜加工企业未来三个月需要采购500吨铜,若担心铜价上涨,可以在期货市场买入相应数量的铜合约。当铜价真的上涨时,现货采购成本增加,但期货头寸盈利可以对冲这部分损失;反之若铜价下跌,现货采购成本降低,但期货头寸亏损,总体成本仍被锁定在可接受区间。这种操作的本质是“以确定性替代不确定性”,用放弃部分潜在收益的代价,换取经营计划的稳定。许多企业管理者将套期保值与“赌博”“炒期货”混为一谈,认为参与衍生品交易本身就是高风险行为,从而选择“裸奔”——即完全不进行任何对冲。这种误解是忽视套期保值的首要认知障碍。
忽视套期保值的深层原因,可以从企业治理、财务考核与人才储备三个层面剖析。第一,治理层面:许多企业的董事会或高管层缺乏对衍生品交易的明确授权与风控框架。没有制度约束,财务部门不敢擅自操作,而业务部门又只关注订单与生产,导致套保责任悬空。第二,财务考核层面:套期保值在会计处理上往往会产生“已实现亏损”或“公允价值变动损失”,即使现货端盈利,报表上也可能先出现期货端的浮亏。对于追求短期利润指标的管理层而言,这种账面波动会带来考核压力,于是他们宁愿选择不套保,把风险留给未来。第三,人才储备层面:套期保值需要懂现货、懂衍生品、懂会计与税务的复合型人才。中小企业往往不具备这样的团队,外部咨询成本又高,于是索性放弃。这三个原因相互强化,形成一种“不套保—账面平稳—风险累积—一旦爆发—更加恐惧”的恶性循环。
忽视套期保值的风险传导机制,可以形象地比作一颗定时炸弹的引爆过程。第一阶段是“沉默积累期”:企业没有对冲,现货价格波动直接冲击成本或收入。如果价格向有利方向变动,企业会获得额外利润,这反而强化了“不套保也能赚钱”的错觉。第二阶段是“压力显现期”:当价格出现持续单边不利变动时,企业利润被快速压缩。例如,一家航空公司如果不对冲航油价格,当油价从每桶60美元涨到120美元时,其燃油成本可能翻倍,而机票价格受竞争限制无法同步上调,亏损便不可避免。第三阶段是“连锁反应期”:利润下滑导致现金流紧张,企业被迫削减投资、裁员甚至违约。此时若银行抽贷或供应商收紧账期,企业可能陷入流动性危机。第四阶段是“不可逆崩溃期”:如果价格波动极端剧烈(如2020年原油负价格、2022年镍价逼空事件),未套保的企业可能面临巨额亏损,直接破产。历史上,中航油、国储铜等事件虽涉及投机,但更多企业是因为“该套保而未套保”而倒在价格波动中,只是这类案例往往不被媒体聚焦,因为它们的失败显得“无声无息”。
为了更具体地说明,可以举一个假设案例。某中型大豆压榨企业,每月需要采购10万吨大豆。企业管理者认为“大豆价格长期看涨,不套保可以享受涨价收益”,于是完全不做期货对冲。某年,南美天气异常导致大豆减产,CBOT大豆价格在两个月内上涨30%。该企业现货采购成本从每吨4000元升至5200元,而豆油和豆粕的售价因下游需求疲软无法同步上涨,每吨压榨亏损400元。一个月10万吨,亏损4000万元。企业账上现金仅6000万元,银行授信已用尽。为了回笼资金,企业被迫低价抛售豆油库存,进一步打压价格,形成“越亏越卖、越卖越亏”的负反馈。最终,这家经营了十五年的企业被一家大型粮商收购。如果该企业当初在期货市场买入大豆合约,那么期货盈利可以弥补现货亏损,至少能争取到调整经营策略的时间。这个案例并非虚构,而是许多中小型加工企业的真实写照。
那么,企业应该如何拆除这颗隐形炸弹?高层必须树立正确的套保观念:套期保值是成本锁定工具,不是利润中心。考核套保效果时,应看“现货+期货”的综合采购成本或销售利润,而非单独考核期货端盈亏。建立分层授权与风控体系:董事会确定套保比例上限(如不超过现货量的80%),财务部门负责资金划拨与会计处理,业务部门提供现货敞口数据,期货操作由专门团队执行,并设置止损线(但止损线应针对基差风险而非绝对价格)。善用简单工具:对于多数企业,场内期货或场外远期合约已经足够,不必涉足复杂的期权组合。加强人才培养与外部合作:可以聘请期货公司或银行提供顾问服务,同时内部培养至少两名懂套保的财务人员。监管层面也应鼓励企业套保,例如在会计上允许套期会计处理,使期货盈亏与现货盈亏在同一期间确认,减少报表波动带来的心理压力。
忽视套期保值不是“保守”,而是“冒险”。它把企业暴露在不可控的价格波动中,用经营成果去赌市场方向。在全球供应链重构、地缘冲突频发、货币宽松与收紧交替的今天,价格波动不是偶然事件,而是常态。企业若继续忽视套期保值,就等于在雷区中闭眼行走。那颗隐形炸弹不会因为你不看它而消失,反而会在你最脆弱的时候爆炸。稳健经营不是一句口号,而是需要工具、制度与人才支撑的系统工程。套期保值,正是这个系统中不可或缺的一环。希望更多企业管理者能正视这一工具,把“隐形炸弹”变成“安全气囊”。
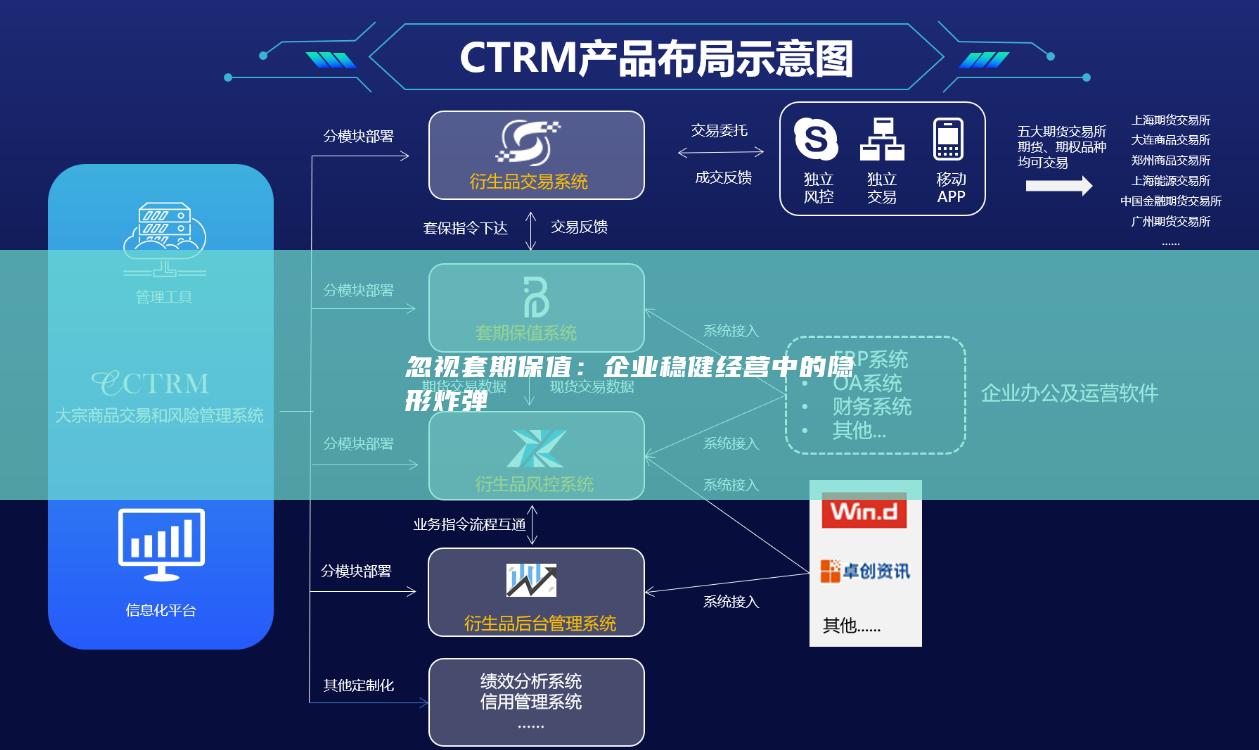
期盈CTRM系统联合金蝶云・苍穹平台,采用云原生、分布式核心技术,搭建可组装式行业功能模块,覆盖供应链、财务、预警、风控、协同办公等多元场景。各模块灵活配置、自由组合,头部大型实体企业可按需定制开发,中小微企业可选用标准化模块快速部署。了解详情或试用系统可随时联系我们。


