


围绕“财富套期保值入门到进阶:衍生品、黄金与多元配置的协同路径”这一主题,需要首先明确一个核心判断:套期保值不是追求收益最大化的工具,而是管理不确定性、稳定财富购买力和降低组合脆弱性的系统工程。对高净值家庭、企业主或长期投资者而言,真正的进阶不在于是否使用了复杂衍生品,而在于能否建立“风险识别—工具匹配—比例控制—动态再平衡”的闭环。以下从逻辑框架、工具应用、协同路径和常见误区四个层面展开分析。
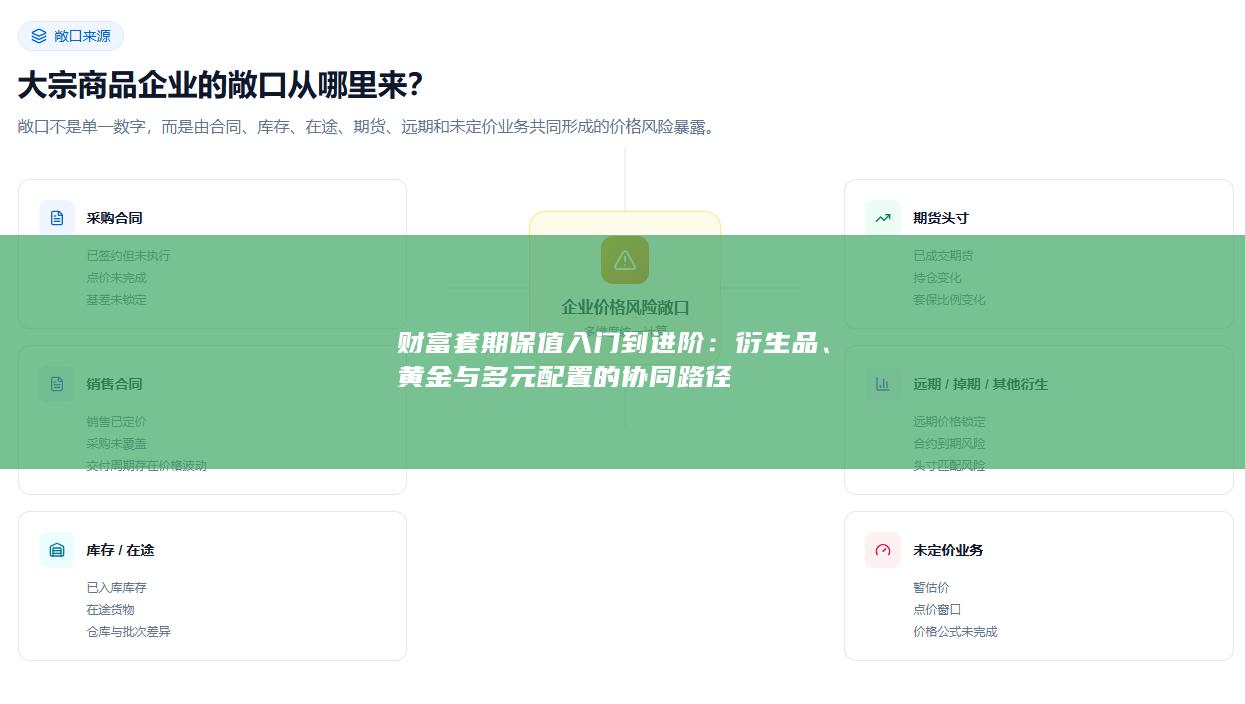
第一,套期保值的起点不是选择产品,而是识别风险暴露。财富面临的风险大致可分为四类:一是市场风险,包括权益资产回撤、利率上行导致债券价格下跌;二是汇率风险,尤其涉及跨境资产和外币负债;三是商品价格风险,例如能源、农产品或贵金属价格波动影响企业成本;四是流动性风险与尾部风险,即在极端事件中资产同时下跌、变现困难。入门者常犯的错误是把“买黄金”或“买期权”直接等同于套保,却未回答“要对冲什么风险、对冲多少、期限多长、可承受成本是多少”。因此,进阶的第一步是建立风险清单和敞口计量,明确哪些资产需要保护、保护比例是30%还是60%、期限是三个月还是三年。没有敞口计量的套保,很容易演变为方向性投机。
第二,衍生品是套期保值的精确工具,但必须坚持“工具服务于敞口”的原则。期货适合对冲标准化、流动性好的价格风险,优点是成本透明、杠杆灵活,缺点是存在基差风险和保证金追缴压力;期权适合对冲尾部风险和保留上行空间,买方风险有限但需支付权利金,卖方则可能承担较大风险,不适合作为普通财富套保的默认选项;远期和互换适合汇率、利率等场外对冲,灵活度高但存在交易对手信用风险。入门阶段应优先理解期货与期权的损益结构,尤其是套保比率、展期成本和基差收敛三个变量。进阶阶段则要建立“分层套保”思维:对核心敞口使用期限匹配的工具,对短期敞口使用滚动对冲,对极端风险使用期权保护,并严格控制衍生品名义本金占净资产的比例。对多数个人投资者而言,衍生品名义敞口不宜超过可投资资产的20%至30%,且应避免卖出裸期权。
第三,黄金在套保体系中扮演的是“非信用资产”和“组合稳定器”角色,而非万能对冲工具。黄金的优势在于与股票、债券的长期相关性较低,在货币信用受损、地缘风险上升和实际利率下行阶段往往表现较好;但其劣势同样明显:不生息、价格受美元实际利率和央行购金行为影响、短期波动并不低。因此,黄金更适合作为战略配置而非战术交易。入门者可将黄金视为流动性与信用风险的对冲层,配置比例可参考5%至15%的区间,具体取决于组合中权益资产占比、本币贬值和地缘风险暴露。进阶者应区分实物黄金、黄金ETF、期货和期权的作用:实物黄金适合长期保值和极端情景,ETF适合流动性和再平衡,期货和期权适合短期敞口调整。需要强调的是,黄金不能替代完整的套保方案,它无法对冲企业成本上升或本币利率风险,只能作为多元配置中的一块拼图。
第四,多元配置是套期保值的底层架构,衍生品与黄金是其中的战术与战略组件。真正的协同路径可以概括为“三层结构”:底层是流动性层与安全垫,包括现金、短久期国债和货币基金,用于应对保证金追缴和生活支出;中层是多元资产层,包括全球股票、债券、黄金、商品和另类资产,通过低相关性降低组合波动;顶层是套保层,使用期货、期权、远期等工具对特定敞口进行精准保护。三层之间需要比例约束和再平衡规则。例如,当权益资产上涨导致套保比率下降时,应补充对冲;当黄金涨幅过大导致占比超出上限时,应部分止盈并转入安全垫。进阶的协同还体现在成本管理上:衍生品套保需要权利金、保证金和展期成本,黄金配置也有机会成本,因此必须比较“不套保的潜在损失”与“套保的确定性成本”。如果套保成本长期高于风险预算,则应考虑调整资产结构而非增加工具复杂度。
第五,从入门到进阶需要跨越三个能力台阶。第一台阶是认知台阶:理解套保与投机的区别,明确套保目标是降低波动、锁定底线而非预测方向。第二台阶是计量台阶:能够估算敞口、设定套保比率、计算基差和展期成本,并建立压力测试。第三台阶是治理台阶:为套保建立书面规则,包括授权范围、工具白名单、止损与展期纪律、对手方管理。对家庭财富而言,治理尤其重要,因为套保决策往往涉及多成员和多账户,若无规则约束,很容易在市场波动中临时改变策略,最终把套保做成追涨杀跌。进阶投资者还应关注会计与税务处理,尤其是企业套保的套期会计有效性测试,以及跨境资产的汇率对冲成本。
第六,常见误区需要重点提示。其一,把套保当预测,认为“市场要跌所以做空”,这本质是投机;其二,过度对冲,导致组合失去增长能力并承担高额保证金压力;其三,忽视基差风险,期货价格与现货价格偏离可能使套保效果打折;其四,用黄金替代全部防御资产,忽视黄金自身波动;其五,忽视流动性管理,在极端行情中因保证金追缴被迫平仓;其六,工具过度复杂化,使用不透明结构性产品,却无法理解其损益来源。对多数投资者而言,简单、透明、可执行的套保方案优于复杂模型。
协同路径可以落地为一个可操作的框架:先做风险清单与敞口测算,再设定战略资产配置,其中黄金占5%至15%、安全垫覆盖6至12个月支出;然后针对汇率、利率或商品敞口选择期货、期权或远期,套保比率控制在敞口的50%至80%,并保留部分未对冲敞口以维持收益弹性;接着建立季度再平衡与压力测试机制,检查套保成本、基差变化和保证金占用;最后以书面规则约束操作,确保衍生品只用于对冲已识别敞口。财富套期保值的进阶,不是工具越来越多,而是风险识别越来越清晰、比例控制越来越纪律化、工具与目标越来越匹配。衍生品提供精度,黄金提供韧性,多元配置提供结构,三者协同才能真正把“保值”从口号变成可执行的财富管理路径。
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


