


在当前全球外汇市场波动显著加剧的背景下,美元汇率的双向大幅震荡已成为企业跨境经营中不可回避的核心风险之一。对于持有美元敞口的企业而言,如何运用美金套期保值工具锁定成本与收益,已从“可选项”变为“必选项”。以下从风险识别、工具选择、策略组合、实操要点与内控保障五个维度展开全方位解析。
一、先识别敞口,再谈套保。 许多企业一谈套保便急于询价远期结售汇,却忽略了敞口计量的基础工作。美元敞口可分为三类:一是确定金额、确定期限的确定性敞口,如已签署的美元采购合同、已开立的美元信用证;二是金额可合理估计但时间存在弹性的预估敞口,如年度美元销售预算、海外工程回款;三是隐含在资产负债表中的折算敞口,如美元借款、美元应收账款与应付账款的自然对冲缺口。企业应建立分币种、分期限、分业务线的敞口台账,按月滚动更新,明确净敞口方向与规模。只有敞口计量准确,套保比例才有意义,否则容易出现“过度套保”或“套保不足”两类偏差。实践中,建议企业对确定性敞口设定60%—80%的套保比例,对预估敞口设定30%—50%的弹性区间,并保留一定的敞口容忍度以应对订单变更。
二、工具谱系与适用场景需匹配。 美金套期保值工具大体分为四类。第一类是远期结售汇,锁定未来某一时点的汇率,结构简单、成本透明,适合确定性敞口,尤其适合有固定美元收付计划的生产型企业。第二类是外汇期权,买方支付权利金获得按约定汇率结汇或购汇的权利,保留汇率有利变动时的收益空间,适合预估敞口或投标阶段尚未确定是否履约的项目,但需注意权利金对财务成本的侵蚀。第三类是外汇掉期,用于调整本外币资金的时间错配,例如企业目前持有美元但需人民币周转,可通过即期卖出美元、远期买回美元的方式解决短期流动性,同时锁定远期汇率。第四类是组合工具,如“远期+期权”的领式结构、参与式远期等,在限定成本的前提下平衡保护力度与灵活性。企业选择工具时,应遵循“结构可理解、成本可承受、会计可处理”三原则,避免为追求低成本而嵌入复杂奇异结构,导致估值困难与审计争议。
三、策略组合要服务于经营节奏而非投机判断。 套保的核心是中性化汇率波动对利润表的冲击,而非博取汇差收益。企业可采取分层策略:对已确定合同金额的收付,使用远期全额或高比例锁定;对滚动发生的经常项目收付,采用“滚动远期”方式,每月对未来12个月的预计收付分月锁汇,形成平滑的汇率成本曲线;对资本项下的大额美元借款或投资,可结合掉期与期权组合管理还本付息日的汇率风险。同时应关注自然对冲的运用,例如争取以美元计价采购、以美元结算销售,或在合同中加入汇率调整条款,从源头上减少净敞口。需要强调的是,套保比例应随敞口确定性的提高而逐步提升,而非一次性押注某一汇率水平。企业还应设定止损与展期规则,当市场汇率偏离锁定汇率超过预设阈值时,评估是否需要对部分远期进行平仓或展期,避免“锁死”后被动承受机会成本。
四、实操中的关键细节决定成败。 其一,授信与保证金管理。远期与期权交易通常占用银行授信或需缴纳保证金,汇率剧烈波动时可能触发追保,企业应预留充足的保证金额度,避免因流动性紧张被迫平仓。其二,会计处理与披露。根据套期会计相关规定,企业需在套保关系指定、有效性测试、公允价值计量等环节做好文档记录,符合条件的可适用套期会计,减少利润表波动;不符合条件的则衍生品公允价值变动直接计入当期损益,可能放大报表波动。财务团队应提前与审计师沟通套保文档模板。其三,税务与现金流匹配。远期交割产生的汇兑损益需与 underlying 业务的税务处理衔接,交割日期尽量与真实收付日期匹配,避免产生额外的资金占用。其四,对手方风险管理。选择信用评级较高的银行作为交易对手,分散授信集中度,并对衍生品协议中的终止净额结算条款予以关注。
五、内控与治理是套保可持续的保障。 企业应建立“董事会定原则、风控委员会定比例、财务部执行、内审部监督”的治理架构,明确套保仅用于对冲已有或预期敞口,禁止裸做衍生品。制度层面需涵盖敞口申报流程、交易授权层级、止损限额、估值频率与报告路径。操作层面应实现前中后台分离,交易员不得同时负责估值与结算。定期开展套保有效性回溯,分析锁定汇率与实际汇率差异对毛利的影响,并将套保效果纳入业务部门考核的修正项,避免业务部门因短期锁汇“吃亏”而抵触套保。企业可借助银行的外汇风险管理顾问服务与套保测算系统,提升敞口预测与策略模拟能力,但最终决策仍应基于自身经营节奏与风险承受力。
综上,美元汇率波动加剧环境下,企业套期保值的要义在于“先计量、后工具、再治理”:以准确的敞口台账为起点,以结构清晰的远期、期权、掉期及组合工具为手段,以分层滚动、自然对冲与套保会计为支撑,以内控治理与流动性储备为底线。套保不能消除汇率风险,但能将不可控的汇率波动转化为可预算的锁定成本,使企业将精力回归主业经营。对于尚未建立套保体系的企业,建议从确定性敞口的简单远期起步,逐步扩展至预估敞口与组合策略,切忌在缺乏制度与计量基础时贸然使用复杂衍生结构。
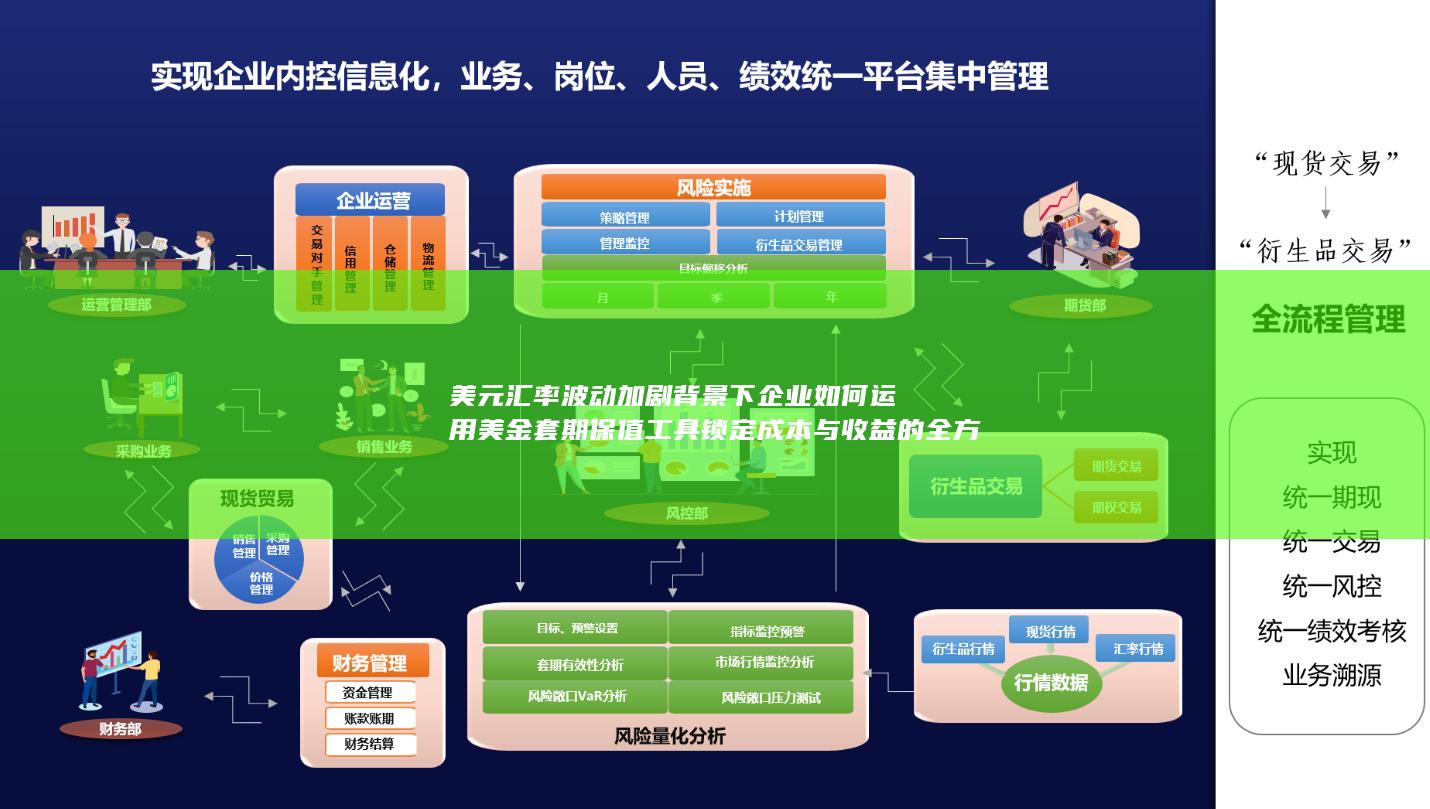
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


