


套期保值机制作为现代企业风险管理的核心工具之一,其理论逻辑与实践应用之间存在复杂的张力与动态调适空间。从理论上看,套期保值的本质在于通过建立方向相反、数量匹配、期限对应的衍生品头寸,对冲现货市场因价格波动带来的不确定性,从而锁定成本或收益。这一机制的有效性建立在基差收敛假设之上,即期货价格与现货价格在合约到期时趋于一致。现实市场中基差波动、流动性分层、合约展期成本等因素使得完全对冲成为理论理想而非实践常态。企业若机械套用教科书模型,往往陷入“对冲过度”或“对冲不足”的两难困境,这要求我们从多维视角重新审视套期保值机制的内在逻辑与适用边界。
从会计与财务视角切入,套期保值的确认与计量规则直接影响企业风险管理行为的透明度与经济后果。根据国际财务报告准则及中国企业会计准则的相关规定,套期会计的适用需满足严格的指定与有效性测试要求,包括正式指定套期关系、预期高度有效对冲、以及持续评估有效性处于80%至125%区间等条件。这套规则体系的初衷在于防止企业滥用套期会计平滑利润,但其实施效果却呈现出显著的“合规成本”特征。大量中小企业因缺乏专业衍生品估值能力与文档管理体系,被迫放弃套期会计处理,导致衍生品公允价值变动直接计入当期损益,反而加剧了利润表的波动性。这种会计处理与风险管理经济实质之间的错配,构成了企业套期保值实践中的第一重制度性障碍。
深入企业风险管理实践层面,套期保值决策的制定远非纯粹的技术计算,而是嵌入组织政治与行为金融的系统性过程。企业套期保值的规模、方向与时机选择,往往受到管理层风险偏好、薪酬激励结构以及业绩考核周期的深刻影响。研究表明,当管理层持有大量股票期权或短期业绩挂钩奖金时,其更倾向于对短期价格波动进行过度对冲,以平滑报表利润并降低市场对其经营能力的负面评价。这种行为模式偏离了套期保值“降低现金流波动、保障经营稳定性”的初衷,演变为一种以衍生品为工具的盈余管理手段。与此同时,企业内部风险控制部门与业务部门之间的信息不对称,可能导致套期保值策略在执行层面被扭曲——业务部门出于销售考核压力倾向于保留敞口以博取价格上涨收益,而风控部门则坚持严格对冲,两者之间的博弈使得套期保值比例频繁调整,增加了交易成本与操作风险。
从市场微观结构视角审视,套期保值机制的有效性高度依赖于衍生品市场的深度、流动性与合约设计的适配性。中国商品期货市场经过多年发展,主要品种的流动性与价格发现功能已显著提升,但部分产业链中下游企业仍面临合约交割标准与自身现货品质不匹配、近月合约流动性不足导致展期成本高企等现实约束。以有色金属加工企业为例,其原材料采购涉及多种牌号与规格,而期货市场标准化合约仅覆盖少数主流品种,企业不得不采用交叉套期保值策略,即以相关性较高的替代品种期货进行对冲。交叉套期保值引入的基差风险与品种间价差波动风险,使得对冲效果大打折扣。更值得关注的是,当市场出现极端行情时,期货交易所提高保证金比例与限制开仓的风控措施,可能迫使企业被动平仓或无法建立足够空头头寸,套期保值链条在最需要发挥作用的时刻反而断裂。2020年原油期货负价格事件与2022年镍期货逼空行情,均暴露出极端市场条件下套期保值机制的脆弱性。
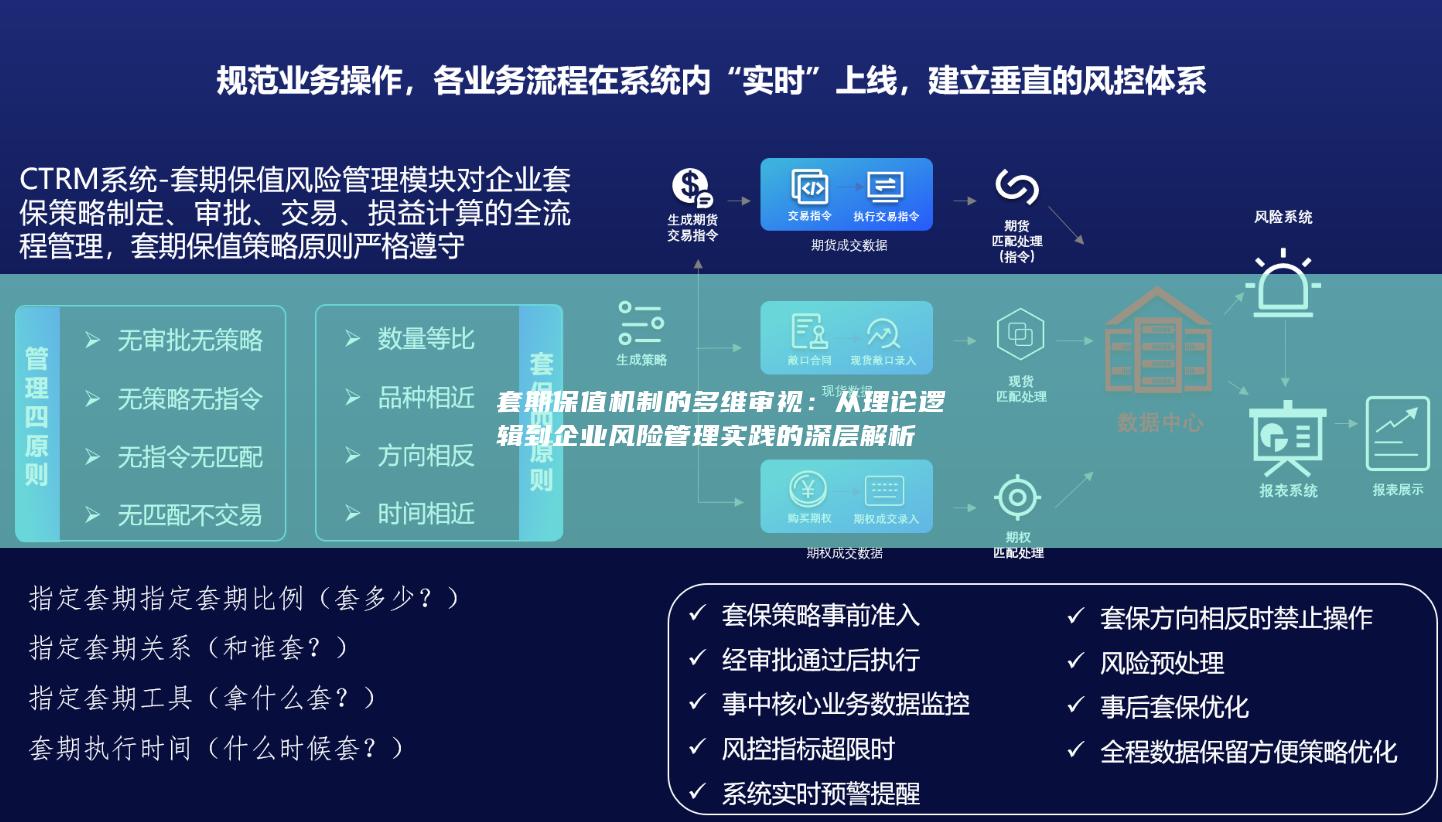
企业套期保值实践中的另一深层问题在于策略定位的模糊化与投机倾向的滋生。部分企业以“套期保值”之名行“投机获利”之实,通过对冲比例的大幅偏离或单边敞口的主动保留,将衍生品交易异化为利润中心。这种异化行为的根源在于公司治理层面缺乏清晰的套期保值政策框架——即未在制度层面明确套期保值的比例区间、授权层级、止损纪律与绩效评估标准。当套期保值交易出现盈利时,管理层倾向于归因于自身市场判断能力;当出现亏损时,则归咎于对冲必要性或市场异常波动。这种“盈利归功、亏损归因”的认知偏差,导致套期保值决策的纪律性持续弱化,最终使企业暴露于远超其风险承受能力的衍生品头寸之下。中航油事件与国储铜事件的历史教训表明,套期保值与投机之间的界限一旦模糊,衍生品交易的风险放大效应将迅速侵蚀企业资本基础。
为弥合理论逻辑与实践落差,企业套期保值机制的设计需从单一工具选择升级为系统性风险管理框架。这一框架至少应包含四个支柱:其一,基于企业现金流特征与风险敞口识别,明确套期保值的核心目标——是锁定毛利率、稳定采购成本还是保障投资回报,不同目标对应不同的对冲比例与期限匹配策略;其二,建立分层授权与限额管理体系,将套期保值交易权限与敞口限额分解至具体岗位与业务单元,并设置独立的中间台负责估值与风险监控;其三,完善套期会计的文档准备与有效性测试流程,在合规前提下降低利润表波动,使财务报告更真实地反映风险管理经济实质;其四,将套期保值绩效评估从“单笔交易盈亏”转向“风险敞口降低程度与现金流稳定性提升”,避免激励机制诱导短期投机行为。唯有将套期保值从交易层面的技术操作提升至公司治理与战略管理层面,其风险管理功能才能得以真正释放。
套期保值机制的理论逻辑简洁而优美,但其在企业风险管理实践中的落地却面临会计规则适配、组织行为偏差、市场结构约束与治理机制缺失等多维挑战。对这些挑战的审视不应止于揭示问题,更应指向制度改进与能力建设的方向。企业需要在清晰的风险管理战略指引下,将套期保值嵌入全面风险管理体系,平衡对冲有效性与操作灵活性,并在会计处理、内部控制与绩效评估之间形成闭环。监管机构亦应关注套期会计规则的简化适用与衍生品市场合约设计的产业链适配性,为实体企业运用套期保值工具管理价格风险创造更为友好的制度环境。唯有理论逻辑与实践智慧的双向奔赴,套期保值机制才能真正成为企业稳健经营的压舱石,而非财务报表上的波动源或公司治理中的风险点。
期盈CTRM系统构建自适应全流程风控体系:事前对业务资质、计划、指令等严格审查审批;事中实时更新风控指标,及时预警提示;事后完整留存业务流程与审批痕迹,支持审计追溯复盘。依托多维数据自动集成、风险智能识别预警功能,集中管理财务、报表等经营数据,并支持自定义可视化展示,真正做到小问题自动处置、大问题智能推送辅助决策。了解详情或路演讲解,请随时联系我们。


