


在复杂多变的市场环境中,库存跌价风险始终是实体企业尤其是大宗商品贸易商与加工企业面临的核心经营风险之一。卖出保值作为套期保值的重要操作方向,其核心逻辑在于企业通过在期货市场建立空头头寸,以对冲现货库存因价格下跌而导致的资产减值损失。本文将以一个典型的卖出保值案例为切入点,从操作背景、策略设计、执行过程、效果评估及经验启示五个维度展开详细复盘分析,力求还原套期保值工具在企业风险管理中的实际运作机理与价值边界。
首先需要明确案例的基本背景。假设某有色金属贸易企业(下称A公司)在某一时点持有铜现货库存约500吨,采购成本为每吨68,000元,当前现货市场价格为每吨70,000元,企业面临未来两个月内逐步销售该批库存的计划。A公司担忧在此期间铜价出现系统性下跌,导致库存价值缩水甚至跌破采购成本线。为锁定销售利润区间,A公司决定在期货市场进行卖出保值操作。这一决策的出发点并非投机获利,而是通过期货空头头寸建立价格下跌的“补偿机制”,使现货端与期货端的盈亏形成对冲。需要强调的是,卖出保值的有效性建立在基差相对稳定的假设之上,若基差出现剧烈波动,保值效果将受到显著影响,这一点在后文效果评估中还将具体展开。
在策略设计层面,A公司需要确定几个关键参数:保值比例、合约选择、建仓时机与保证金管理。就保值比例而言,A公司根据库存销售计划与价格风险敞口测算,决定对500吨库存中的400吨进行保值,保值比例约为80%,保留20%的敞口以应对可能的价格上涨或销售节奏调整。这一比例设定体现了“部分保值”的稳健思路,既覆盖了大部分跌价风险,又保留了经营灵活性。在合约选择上,A公司选择与现货销售周期最匹配的近月合约,以避免远月合约流动性不足与基差不确定性增大的问题。建仓时机方面,A公司在期货价格处于每吨70,500元附近时逐步建立空头头寸,建仓均价约为每吨70,300元。保证金管理上,A公司预留了充足的流动性缓冲,以应对期货价格短期反弹可能带来的追加保证金压力,避免因资金链紧张而被迫平仓,从而破坏保值策略的完整性。
执行过程是检验套期保值纪律的关键环节。假设在A公司建仓后一个月内,受宏观需求预期转弱与美元走强影响,铜现货价格下跌至每吨66,000元,期货近月合约价格同步下跌至每吨66,300元。此时A公司现货库存出现账面浮亏,单位跌价损失约为每吨4,000元(以建仓时现货价70,000元为参照),400吨对应的现货端损失约为160万元。但在期货端,A公司空头头寸从建仓均价70,300元至66,300元,每吨盈利4,000元,400吨对应盈利同样约为160万元。两端的盈亏在理论上实现了高度对冲,企业库存的实际价值波动被显著平抑。随后A公司按照销售计划逐步将现货出售,并在相应时点对期货空头进行买入平仓,完成整个保值周期的闭环。需要指出的是,在实际操作中,期货平仓与现货销售在时间上可能存在错配,若平仓时点与销售时点的基差不同,最终的综合损益会与理论对冲值产生偏差,这种基差风险是卖出保值中无法完全消除的固有成本。
从效果评估的角度看,本案例中卖出保值达到了预期的风险管理目标。若以“综合销售价格”来衡量,A公司现货实际销售均价约为每吨66,000元,加上期货端每吨4,000元的盈利,综合有效售价约为每吨70,000元,基本接近建仓时的现货市场价格水平,成功锁定了接近原计划利润区间的经营成果。若未进行保值,企业将直接承受每吨4,000元、合计约160万元的库存跌价损失,这对于毛利率通常较薄的贸易企业而言可能是显著冲击。当然,效果评估也应保持客观:若铜价在建仓后不跌反涨,期货空头将产生亏损,从而抵消现货升值的收益,企业将失去价格上涨带来的额外利润。这正是套期保值的本质——它并非追求利润最大化,而是追求利润的稳定性与可预期性。企业选择卖出保值,本质上是以放弃部分潜在上涨收益为代价,换取下跌风险的确定性对冲,这是一种典型的风险偏好管理决策。
进一步分析本案例的经验启示,可以归纳为以下几点。第一,卖出保值必须与企业的现货经营节奏紧密匹配,保值比例、合约月份与销售计划的一致性直接决定对冲效果。脱离现货敞口的“过度保值”可能演变为投机,反而放大风险。第二,基差管理是保值成败的隐形关键。企业应持续跟踪现货与期货价差的历史规律与当前走势,在基差有利时建仓、不利时调整,而非机械执行。第三,保证金流动性管理不可忽视。期货端的浮动亏损可能引发追加保证金,企业需预留专项资金或授信额度,确保保值头寸能够穿越价格波动周期而不被迫中断。第四,套期保值需要制度化的决策与监督机制,包括明确的保值目标、授权层级、止损与评估规则,避免因个人判断随意调整策略而导致保值失败。第五,企业应正确认识套期保值的“双刃剑”属性,在内部考核中避免将期货端盈亏单独评价,而应将现货与期货综合损益作为考核基准,防止因考核导向偏差而削弱保值执行力度。
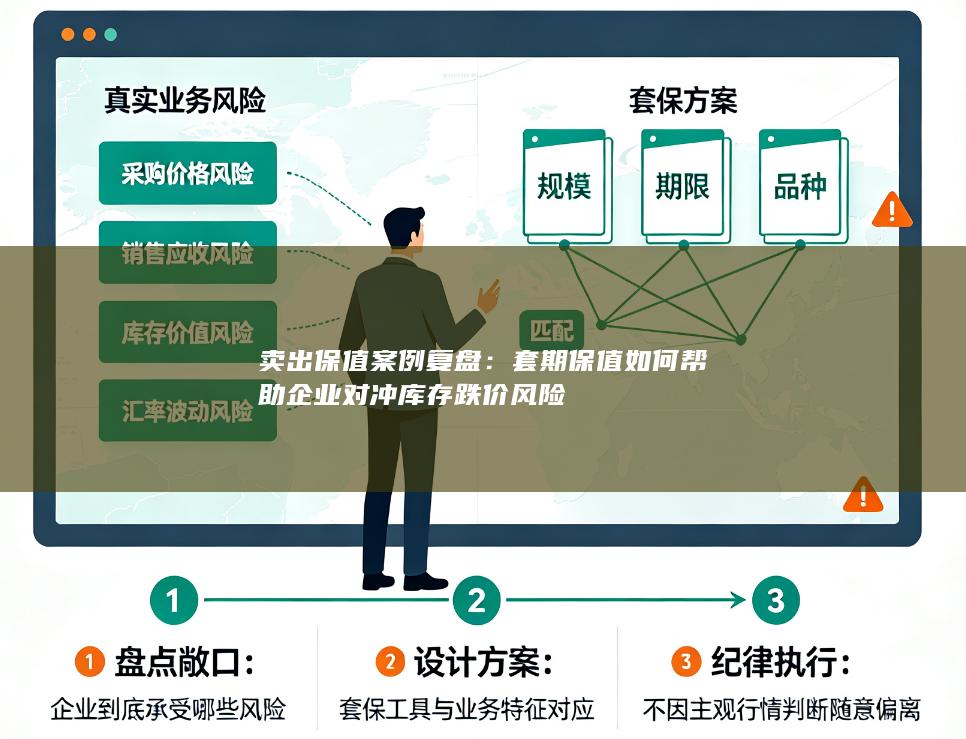
本案例清晰展示了卖出保值在企业库存跌价风险管理中的实际运作路径:以现货敞口为锚,以期货空头为对冲工具,通过比例控制、合约匹配与纪律执行,将不确定的价格波动转化为相对可预期的综合售价。套期保值的价值不在于“赚钱”,而在于“稳经营”,它帮助企业在价格下行周期中守住利润底线、稳定现金流预期,从而为采购、销售与资金安排提供更可靠的决策基础。当然,保值并非万能,基差风险、保证金压力与执行纪律仍是企业必须审慎管理的现实约束。只有在深刻理解工具机理与自身风险敞口的前提下,卖出保值才能真正成为企业稳健经营的有效屏障,而非新的风险来源。
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


