


外汇期套期保值作为企业汇率风险管理的核心工具,其本质是通过远期、期权、掉期等金融衍生工具锁定未来汇率,将不确定性转化为确定性成本。从企业财务管理的角度看,套期保值并非追求汇率波动收益,而是消除汇率波动对主营业务利润的侵蚀。当前人民币汇率双向波动成为常态,企业若裸露外汇敞口,一次5%的汇率反向波动就可能吞噬出口企业全年净利润的30%以上。因此,套期保值已从“可选项”变为“必选项”。其实战路径需要从风险识别、工具选择、比例决策、会计处理到效果评估形成闭环,而非简单签约一笔远期结售汇。
企业必须建立外汇敞口的精准识别机制。敞口分为三类:交易敞口(已签合同但未结算的外币应收应付)、折算敞口(海外子公司报表折算影响合并报表)、经济敞口(汇率变动对未来竞争力的长期影响)。多数企业只关注交易敞口,却忽略经济敞口。例如一家出口欧洲的光伏企业,若欧元贬值,不仅当期收入减少,还可能因欧洲客户购买力下降导致订单萎缩,这种间接影响远超单笔合同金额。实战中,建议企业按月滚动编制“外汇敞口台账”,按币种、期限、金额、确定性程度分类,区分确定敞口与预测敞口,前者100%纳入套保,后者根据历史胜率按比例纳入。台账要与业务系统打通,避免财务部门事后被动补录。
工具选择需匹配企业的风险偏好与现金流特征。远期结售汇是最基础的工具,锁定汇率但丧失有利波动收益,适合利润薄、现金流紧张的中小企业;外汇期权保留 upside 但需支付权利金,适合利润率较高、愿意为灵活性付费的企业;掉期工具适用于期限错配场景,比如企业有美元贷款需付息、同时有美元应收账款,可通过掉期将付息日与收款日对齐。实战中常见误区是“工具越复杂越专业”,实际上远期+期权的组合策略(如区间远期、领式期权)虽能降低权利金,但会引入新的收益上限或触发条件,增加财务人员的监控负担。建议企业从单一远期起步,待套保团队成熟后再逐步引入期权组合。必须坚持“实需原则”,套保标的不得脱离真实贸易背景,否则可能被认定为投机交易,面临监管处罚。
第三,套保比例与期限决策是实战中最关键的环节。比例过低起不到保护作用,过高则可能因过度锁汇导致企业现金流紧张——若远期合约到期时应收账款延迟收回,企业需垫资交割,反而引发流动性风险。建议采用“分层套保法”:对3个月内到期的确定敞口套保80%-100%,对3-6个月的敞口套保60%-80%,对6-12个月的敞口套保40%-60%,对预测性敞口套保不超过30%。期限上,套保期限应匹配应收账款的账期,一般不超过12个月,避免用短期工具滚动覆盖长期敞口带来的展期成本。实战案例:某家电出口企业2022年因担心人民币升值,将全年美元收入按6.3锁定远期,结果人民币实际贬值至7.0以上,企业虽避免了汇兑损失,但锁汇价格远低于即期,财务成本上升引发董事会质疑。事后复盘发现,其套保比例高达90%且期限拉满12个月,属于“过度套保”。调整后改为分月滚动锁汇、比例降至70%,既保留了部分汇率下行收益,又控制了极端风险。
第四,套期会计处理直接影响财务报表的稳定性。根据《企业会计准则第24号——套期会计》,企业需在套保关系指定时明确套保工具与被套保项目、套保比例、有效性评估方法,并每季度进行有效性测试(通常要求80%-125%的抵销效果)。实务中,许多企业因未规范指定套保关系,导致衍生工具公允价值变动直接计入当期损益,反而放大利润波动。例如某企业做了远期锁汇,但财务未做套期会计指定,期末远期浮亏计入投资收益,而现货汇兑收益计入财务费用,两者未在同一科目抵销,报表使用者误判为“套保亏损”。建议企业财务部门在签约前即完成套保关系文档化,明确被套保项目的金额与期限,并在系统中设置套保有效性自动测算模板。对于中小企业,可优先采用“现金流量套期”模式,将有效部分计入其他综合收益,待现货结算时再转入损益,平滑报表波动。
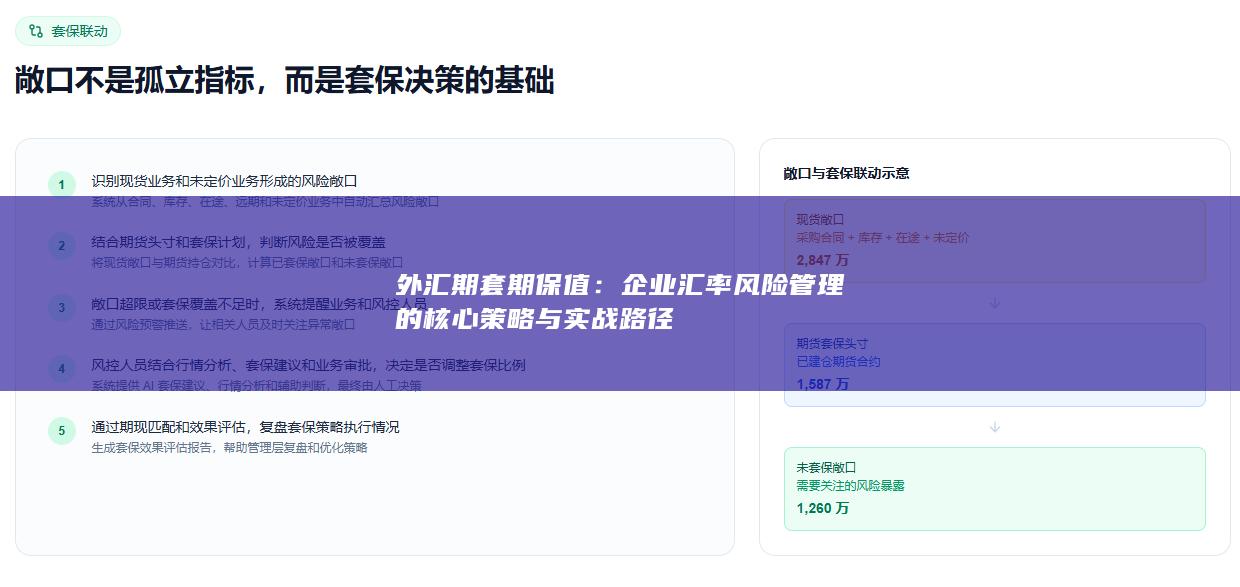
第五,套保效果评估不能仅看“锁汇价格是否优于即期”。科学的评估应包含三组指标:对冲有效性(套保工具损益与被套保项目损益的相关系数,目标≥0.8)、成本合理性(套保成本占预期利润的比例,一般不超过5%)、现金流匹配度(远期交割日与货款回收日的偏差天数,目标≤7天)。同时需建立“套保后评估报告”制度,每季度由财务、业务、风控三方联合复盘:若某笔套保因订单取消导致无法交割,需分析是销售预测偏差还是客户信用问题,并调整预测敞口的套保比例。应设置“止损线”而非“止盈线”——套保的目的是锁定风险,若远期合约浮亏超过现货浮盈,说明套保比例过高,应减仓而非追加保证金赌方向。
企业需警惕套期保值中的三大隐性风险。一是流动性风险:远期合约到期需全额交割,若企业外币账户余额不足,需临时购汇,可能遭遇即期汇率不利或购汇额度限制。建议在远期合约中嵌入“交割方式选择权”(全额交割或差额交割),或预留10%-15%的保证金缓冲。二是对手方风险:与中小银行或非银机构做远期,需评估其信用资质,优先选择有衍生品交易资格的大型银行。三是操作风险:套保交易权限应集中至总部财务公司或资金部,禁止分支机构自行锁汇,避免多笔方向相反的合约互相抵销、白付点差。实战中,某集团子公司各自锁汇,结果一家锁了美元买入、另一家锁了美元卖出,合并后净敞口为零却支付了两笔点差,年化浪费成本约0.3%。
外汇期套期保值不是财务部门的“单打独斗”,而是需要业务、财务、风控、董事会四方协同的系统工程。企业应建立“敞口识别—策略制定—交易执行—会计处理—后评估”的五步闭环,坚持实需原则与分层套保法,用套期会计平滑报表,用后评估持续校准比例。在人民币汇率弹性增强的背景下,套保能力已成为出口企业的核心竞争力之一。那些将套保视为“成本项”而回避的企业,本质上是在用主营利润补贴汇率赌博;而将套保视为“保险项”并建立纪律的企业,才能在汇率波动中守住利润底线,把精力回归产品与市场。
期盈CTRM系统构建自适应全流程风控体系:事前对业务资质、计划、指令等严格审查审批;事中实时更新风控指标,及时预警提示;事后完整留存业务流程与审批痕迹,支持审计追溯复盘。依托多维数据自动集成、风险智能识别预警功能,集中管理财务、报表等经营数据,并支持自定义可视化展示,真正做到小问题自动处置、大问题智能推送辅助决策。了解详情或路演讲解,请随时联系我们。


