


《套期保值办理全流程指南:从入门到精通的实操要点与注意事项》这个标题本身已经传递出一个明确信号:套期保值不是简单的“开个期货账户做空”那么轻率,而是一套从制度建设、策略设计、交易执行到效果评估的完整闭环。围绕这一主题展开分析,需要把“全流程”真正拆解为可操作的阶段,而不是停留在概念罗列层面。以下从六个环节展开说明,并穿插容易被忽视的实操陷阱。
第一环节是制度与组织准备,这也是多数企业最容易跳过却最致命的一步。套期保值的起点不是行情判断,而是明确“为什么套、套什么、套多少、谁来批”。企业在办理套期保值前,应当先建立内部风险管理制度,至少包含授权层级、止损纪律、报告机制和独立复核岗位。实操中常见的问题是业务部门与财务部门目标不一致:业务部门希望锁定利润,财务部门关注报表波动,结果套期保值头寸既没有对应现货敞口,也没有清晰的会计处理路径。规范做法是先梳理敞口清单——包括存货、在途货物、已签采购或销售合同、预期交易等,再区分“已确认的确定承诺”与“极可能发生的预期交易”,因为这两类在会计处理和额度申请上的要求并不相同。没有敞口清单,后续的套保比例和期限设计就失去了依据。
第二环节是策略设计与套保比率确定。套期保值的核心不是赚钱,而是降低现金流或利润的波动,因此策略设计必须回答三个问题:方向、比例、期限。方向上,买入套保对应未来采购需求,卖出套保对应未来销售或库存。比例上,实务中很少建议一次性100%覆盖,常见做法是根据敞口确定性分层设置,例如确定承诺部分可达80%—100%,预期交易部分控制在30%—60%,并保留调整空间。期限上,期货合约的到期月份要与现货定价周期匹配,避免“现货用三个月定价、期货却持有近月合约”导致被迫频繁展期。这里需要特别提醒:基差风险无法通过套保消除,只能管理。企业应测算历史基差波动区间,把基差变化纳入套保效果评估,而不是简单用期货盈亏与现货盈亏相加后判断“套保成不成功”。
第三环节是额度申请与合规办理。对于参与境内期货市场的实体企业,套期保值交易通常涉及交易所套保额度申请,需要提交现货经营资料、套保方案、内部控制制度等材料。办理过程中最容易出问题的是“额度与实际需求不匹配”:申请额度过大可能被质疑投机倾向,额度过小则无法覆盖真实敞口。建议企业按品种、按合约月份分别测算所需手数,并保留现货合同、发票、库存记录等证明链条,确保申请逻辑可追溯。同时要关注交易所对套保额度的使用要求,例如是否允许跨月使用、是否需要动态调整。对于参与境外或场外衍生品的企业,还需评估交易对手信用风险、协议条款(如ISDA主协议)以及跨境合规要求,不能把境内套保经验直接平移。
第四环节是交易执行与头寸管理。执行环节的要点不在于“择时”,而在于纪律。企业应当把套保指令、成交记录、资金划拨、保证金监控分开管理,避免同一人既下单又对账。实操中建议设置保证金预警线,例如当保证金占用超过授权资金的一定比例时触发内部报告,防止行情剧烈波动时被动减仓。展期操作也要提前规划:临近到期前评估现货定价进度,选择流动性较好的远月合约逐步移仓,避免集中展期造成冲击成本。另一个常被忽视的细节是合约选择——不同交易所、不同合约的流动性差异很大,远月合约买卖价差可能显著高于近月,套保成本中必须计入这一项。企业应建立套保台账,逐笔记录开仓依据、对应现货敞口、平仓或交割安排,确保事后可复盘、可审计。
第五环节是会计处理与信息披露。套期保值能否在报表上体现为“有效套保”,直接影响利润表的稳定性。按照现行会计准则,企业需要区分公允价值套期、现金流量套期和境外经营净投资套期,并准备套保关系指定文件、有效性测试记录等。实务难点在于有效性评估:不能只用“期货和现货价格同涨同跌”做定性判断,而应保留回归分析或比率分析的过程记录。对于上市公司或国有企业,还要关注信息披露和国资监管要求,避免因套保亏损引发舆情时无法说明套保背景。建议财务团队在套保开始时即介入,而不是等到年末审计才补材料。另一个提醒是:套保会计不是“自动选择”,需要满足指定和有效性条件,未满足条件的衍生品损益可能直接计入当期损益,造成报表波动,这一点必须在策略设计阶段就与财务沟通清楚。
第六环节是效果评估与持续改进。套保效果评估应至少包含三个维度:风险管理目标是否达成、基差变动影响、执行成本与操作差错。评估周期建议按月度或按套保方案周期进行,形成书面报告提交管理层。如果发现套保比率长期偏离计划、展期成本持续偏高、或者现货敞口与套保头寸对应关系模糊,就需要调整策略而非简单追加头寸。特别需要强调的是,套期保值出现亏损并不等于失败——如果现货端实现了对应收益,整体敞口风险已被对冲,就应客观评价。反过来,期货端盈利但现货敞口裸露,才是真正的风险失控。企业应避免用单边盈亏考核套保团队,否则容易诱发投机倾向。
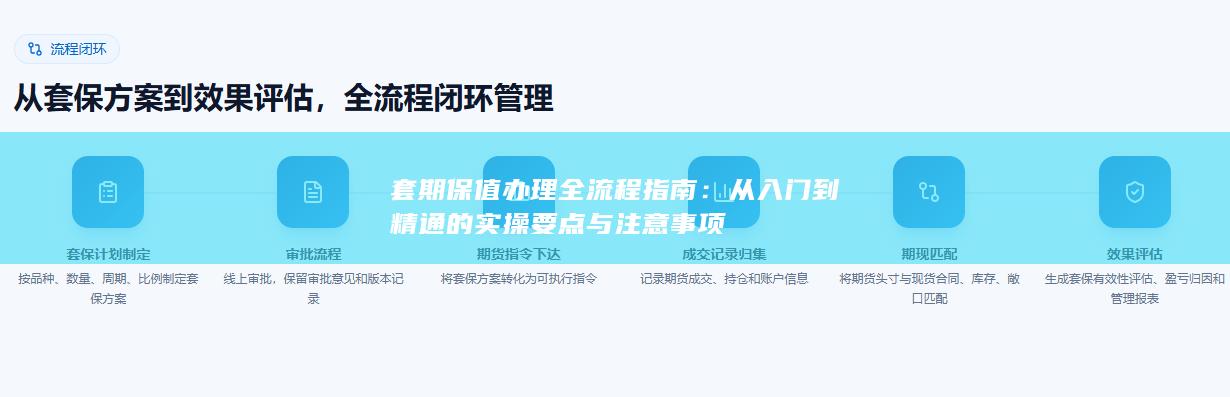
综合来看,套期保值办理的全流程可以概括为“制度先行、敞口清晰、比例分层、期限匹配、执行留痕、会计同步、评估闭环”。入门者最容易犯的错误是把套保当作交易技巧,精通者则明白套保本质上是企业管理体系的一部分。真正需要警惕的注意事项包括:没有敞口清单就开仓、套保比率一刀切、忽视基差风险、额度申请与现货证明脱节、执行与对账不分离、会计处理滞后、以及用投机心态考核套保效果。把这些环节逐一落实,套期保值才能从“纸面指南”转化为可执行的风险管理工具。
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


