


作为编辑,针对《外销企业套期保值策略全解析:从汇率风险识别到对冲工具选择的实务指南》这一标题所指向的内容,我认为其核心价值在于将“汇率风险管理”从抽象理念落地为企业可执行的制度与工具组合。以下从选题定位、结构逻辑、风险识别、工具选择、内控与会计、常见误区及改进建议等维度展开详细分析,全文约1580字。
一、选题定位:切中外销企业的真实痛点。外销企业收入以美元、欧元等外币计价,成本却多以人民币发生,汇率波动直接侵蚀毛利。标题以“全解析”和“实务指南”并置,说明内容不是学术讨论,而是面向财务负责人、外贸经理和决策层的操作手册。这一选题的优势在于需求刚性:订单周期越长、外币应收账款越大,套保的必要性越高。分析时应强调,套期保值不是“预测汇率赚钱”,而是锁定经营成果、降低现金流波动,这一定位决定了后续所有策略的边界。
二、结构逻辑:应形成“识别—度量—策略—工具—执行—评估”的闭环。从标题看,内容大体分为“汇率风险识别”和“对冲工具选择”两大板块。合理的展开顺序是:先区分交易风险、折算风险和经济风险;再对风险敞口进行计量;然后确定套保比例、期限匹配和分层策略;接着比较远期、掉期、期权及组合工具;最后落到授权、台账、会计处理和效果评估。若缺少“度量”环节,工具选择就会变成拍脑袋;若缺少“评估”环节,套保容易在亏损时被叫停,反而放大风险。因此,分析中应指出,指南的完整性取决于是否把“风险识别”作为起点、把“制度执行”作为终点。
三、风险识别:不能只盯应收账款。外销企业最直观的是已确认订单和应收账款带来的交易风险,但实务中至少还有三类容易被忽略:一是未确认订单的预期交易风险,尤其在有长期框架协议时;二是外币借款与利息的现金流风险;三是境外子公司报表折算风险。价格条款也会改变敞口,例如FOB与CIF下的运费币种差异、预收款与赊销的时间差。分析时应提醒读者,识别风险要落到“币种、金额、时间、方向”四个要素,并建立分客户、分合同、分币种的敞口台账,而不是只按财务账面余额估算。
四、工具选择:远期、掉期、期权各有适用场景。远期结售汇适合锁定确定金额和确定时点的收汇,成本透明、执行简单,是外销企业的基础工具;外汇掉期适合解决本外币资金错配和短期流动性安排,尤其当企业需要提前结汇又不想破坏远期头寸时;期权适合有不确定性收汇或希望保留汇率有利变动收益的企业,但买方需支付权利金,卖方则承担义务和保证金压力。组合策略如“远期+期权”“区间远期”“比例远期”可以在成本与灵活性之间取平衡,但结构越复杂,估值与内控要求越高。分析中应强调:工具没有绝对优劣,只有与敞口性质、企业风险承受能力和会计处理能力是否匹配。对中小企业而言,先把远期做规范,往往比追逐复杂结构更有效。
五、套保比例与期限:策略层面的关键变量。指南若只介绍工具而不讨论比例,就缺少决策依据。实务中常见做法是分层套保:对已确认应收账款套保比例可较高,对预期订单采用较低比例并随订单确认逐步提高;期限上尽量与收汇周期匹配,避免用短期工具覆盖长期敞口导致展期成本和流动性压力。同时要区分“静态套保”与“动态滚动套保”,后者需要更强的台账和盯市能力。分析时应指出,套保比例应由董事会或风险管理委员会事先确定,并允许在授权范围内调整,避免业务部门因短期汇率走势随意增减头寸。套保的目的是降低不确定性,而不是把敞口全部消灭;保留适度敞口有助于企业保持定价灵活性。
六、内控、会计与信息披露:决定套保能否持续。很多企业套保失败并非工具选错,而是制度缺失:没有独立的风险管理岗,交易与确认未分离,台账与财务账脱节,止损纪律缺失。分析中应建议建立“前中后台”分离机制:业务部门提出敞口,财务或资金部门执行交易,风控部门独立监控,管理层定期复核。会计处理上,要区分投机与套保,符合条件时可运用套期会计减少利润表波动,但需准备正式文档、有效性测试和披露材料。税务与跨境资金管理同样不能忽略,远期结售汇、期权权利金和保证金占用都会影响现金流。若指南缺少这些内容,读者容易把套保理解为单纯的交易操作,而忽视其组织与合规成本。
七、常见误区与改进建议。误区一:把套保当盈利工具,汇率有利时后悔锁汇,不利时又追悔未锁,导致策略摇摆。误区二:只对单笔订单套保,忽视整体敞口的自然对冲,例如外币采购与外币销售之间的抵消。误区三:过度依赖单一工具,期限错配后频繁展期,增加成本。误区四:忽视压力测试,未评估极端汇率波动下的保证金和现金流压力。改进建议包括:建立月度敞口报告和季度套保评估;设定套保比例区间而非单点;对期权买方策略设置权利金预算;对复杂结构进行独立估值;将套保效果与预算汇率比较,而不是与事后即期汇率比较。通过这些机制,企业才能把“策略解析”转化为可持续的管理能力。
这一标题下的内容若能做到“风险识别有台账、工具选择有比较、套保比例有纪律、内控会计有配套”,就具备较高的实务价值。作为编辑,我建议在呈现上多用流程图、敞口台账模板和工具对比表,少用笼统结论;同时明确提示:套期保值不能消除汇率风险,只能将其转换为可管理、可预算的成本或收益区间。对外销企业来说,真正的竞争力不在于猜对汇率,而在于把汇率不确定性纳入定价、接单和资金计划,使套保服务于经营,而不是反过来主导经营。
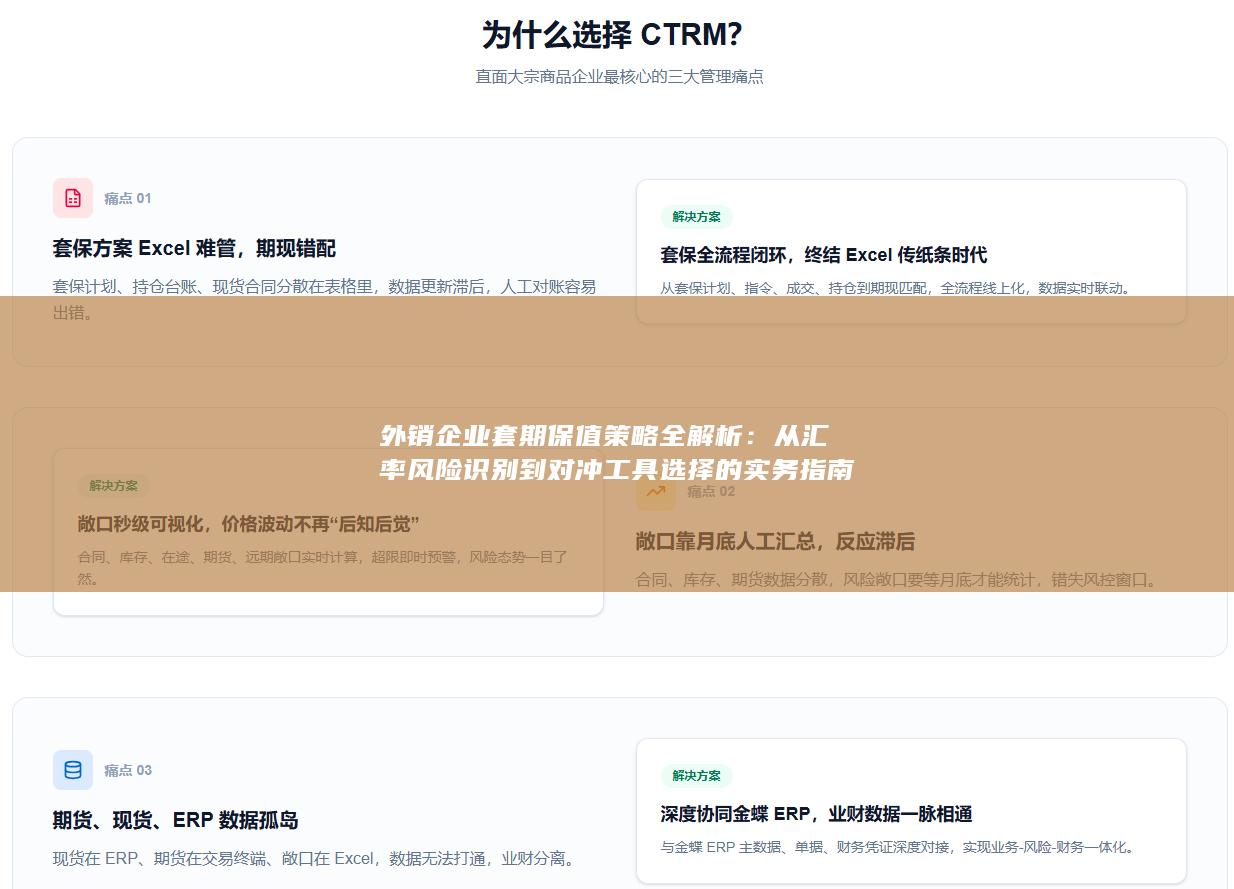
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


