


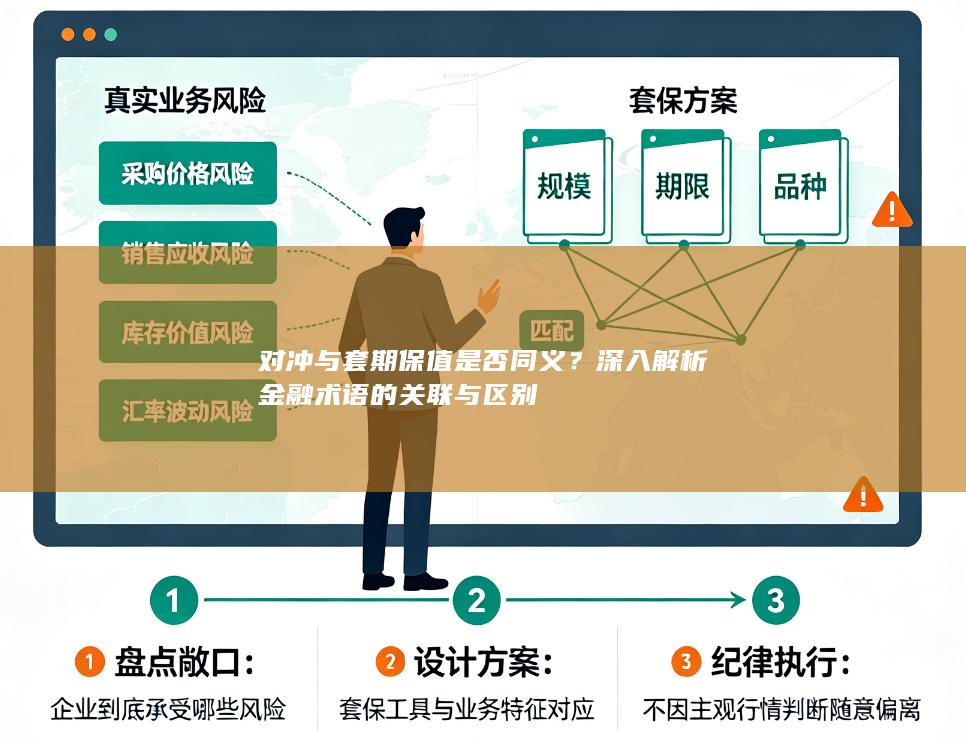
在金融市场的日常讨论中,“对冲”与“套期保值”两个术语经常被混用,甚至不少从业者也默认它们可以互换。若从概念本源、操作逻辑、会计处理与监管框架等维度细致辨析,二者并非严格同义,而是存在包含与被包含、目的与手段、广义与狭义的多层关联。以下从五个层面展开分析,力求厘清这一组容易混淆的金融术语。
第一,从概念本源看,套期保值(Hedging)的核心在于“锁定风险敞口”,即通过建立与现有或预期资产、负债、现金流方向相反的头寸,抵消价格、利率、汇率等不利变动带来的影响。其词源中的“hedge”本义为“篱笆”,形象地表达了“围栏护住”的意思。而“对冲”在中文语境中更接近“offset”或“neutralize”的意涵,强调通过相反交易使净风险暴露趋近于零。二者在“反向操作以降低风险”这一基本逻辑上高度重合,这也是混用的根源。但套期保值通常强调与特定现货敞口的一一对应关系,具有明确的“保值”目标;而对冲的外延更宽,可以针对组合层面的系统性风险进行动态调整,未必逐笔对应某一现货资产。
第二,从目的与动机看,套期保值的出发点通常是“避险”而非“获利”,企业或投资者参与套期的初衷是稳定成本、锁定利润、平滑现金流,会计上往往要求满足套期有效性测试,以适用套期会计处理。对冲则既可以是避险性的,也可以是策略性的。例如,对冲基金通过多空对冲剥离市场 beta、获取 alpha,其目的并非“保值”而是“风险调整后的收益优化”;再如,宏观对冲通过做空股指期货对冲系统性下行风险,其动机可能是战术性减仓而非锁定某一现货价值。因此,套期保值更强调“保”字,对冲更强调“对”字——前者重结果上的价值稳定,后者重过程中风险因子的相互抵消。
第三,从操作范围与工具看,套期保值传统上以期货、期权、远期、互换等衍生品为工具,且要求现货与衍生品在标的、数量、期限上具有较高的对应性。现代风险管理中,套期保值也扩展到交叉套期(cross hedging)、组合套期(portfolio hedging)等形态,但“对应性”仍是其区别于一般投机交易的关键特征。对冲的工具体系更为宽泛,除衍生品外,还可包括融券卖空、配对交易、多空策略、资产配置再平衡等;对冲的对象也不限于价格风险,还包括信用风险、流动性风险、操作风险乃至模型风险。换言之,套期保值是对冲的一种典型形式,但对冲不必然构成严格意义上的套期保值。
第四,从会计与监管视角看,二者的区分具有实质意义。以中国企业会计准则第24号——套期会计为例,只有满足“套期关系指定”“套期有效性评估”“被套期项目与套期工具明确对应”等条件,才能适用套期会计,从而减少利润表的波动。若仅作“对冲”操作而未履行指定与文档化程序,则衍生品公允价值变动通常直接计入当期损益,可能加剧报表波动。监管层面,套期保值在期货市场常享有持仓限额豁免等便利,但需提交套期保值方案与现货证明;而一般对冲交易则按投机或套利持仓管理。可见,术语背后对应着不同的合规义务与会计后果,混用可能引发披露与监管沟通上的偏差。
第五,从实践中的关联看,二者又难以截然分开。企业开展套期保值时,往往需要对冲组合层面的剩余风险;对冲基金进行多空对冲时,也可能对某一现货敞口实施套期保值。更准确的理解是:套期保值是“以现货敞口为锚”的风险中性化操作,对冲是“以风险因子为对象”的敞口抵消操作;前者是后者的子集,后者是前者的上位概念。在中文表达中,若强调与现货的一一对应和会计合规,宜用“套期保值”;若强调组合层面的风险抵消或策略性多空,宜用“对冲”。二者并非同义词,而是“目的—手段”“狭义—广义”的关联关系。
综上,对冲与套期保值在“反向操作降低风险”的逻辑上相通,但在对应性要求、目的动机、工具范围、会计与监管待遇上存在明确差异。将二者简单等同,容易在实务中模糊套期关系指定、有效性测试与信息披露的边界。严谨的金融写作与合规沟通中,应根据语境区分使用:套期保值突出“保值”与“对应”,对冲突出“抵消”与“策略”。理解这一组术语的关联与区别,不仅是语言精确性的要求,更是风险管理与会计合规的基础功课。
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


