


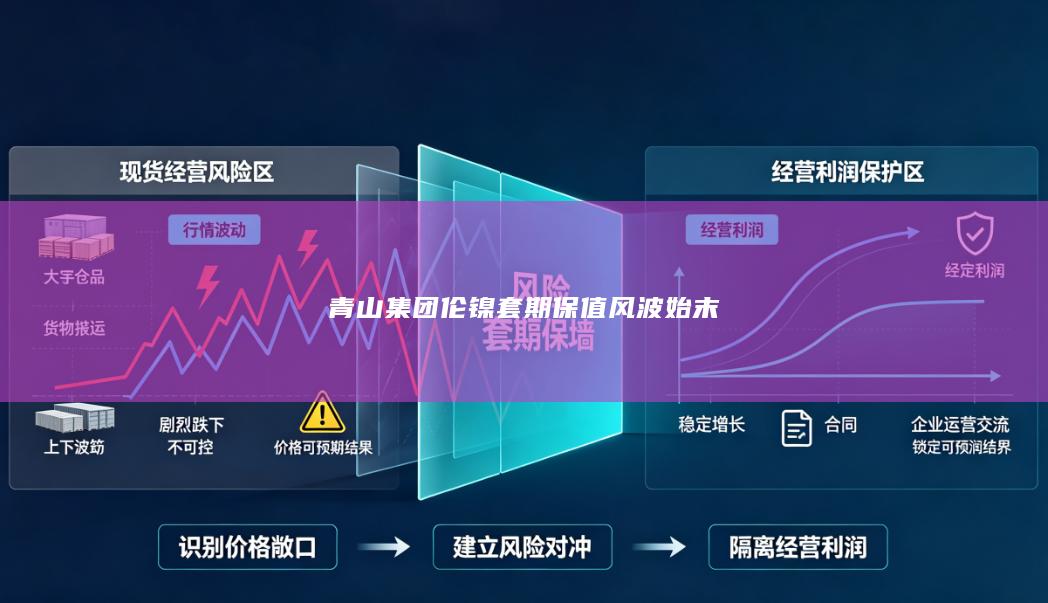
2022年3月,伦敦金属交易所(LME)镍期货市场上演了一场史诗级的逼空行情,中国不锈钢巨头青山控股集团被推至风口浪尖。这场风波不仅是单一企业的套期保值危机,更折射出全球大宗商品定价权博弈、期货市场规则漏洞以及中国企业跨境风险管理能力的深层问题。从事件发酵到平息,短短数日内情节跌宕起伏,值得逐层拆解。
首先需要理解青山集团为何会在LME建立空头头寸。青山是全球最大的镍铁和不锈钢生产商之一,在印尼拥有庞大的镍矿及冶炼产能。对于上游生产商而言,卖出镍期货进行套期保值是常规操作——锁定未来售价,对冲价格下跌风险。青山在LME持有的空头合约规模据市场估计高达15万至20万吨,远超其实际交割能力对应的精炼镍产量。问题在于,青山生产的主要是高冰镍和镍铁,而LME镍期货合约的交割标的为纯度99.8%以上的电解镍。这一结构性错配意味着,青山在理论上无法用自产镍直接完成交割,必须从市场采购电解镍来平仓或交割。平时这一矛盾并不突出,因为空头头寸可以通过滚动展期或买入平仓来管理,但在极端行情下,流动性枯竭会让这一弱点被无限放大。
风波的直接导火索是俄乌冲突背景下的镍供应恐慌。2022年2月底俄乌局势升级,市场担忧俄罗斯镍出口受阻——俄罗斯诺里尔斯克镍业是全球主要精炼镍供应商之一,占全球精炼镍出口相当份额。供应焦虑推动镍价持续攀升。与此同时,市场开始传闻青山持有的巨额空头头寸面临交割压力,部分多头资金嗅到机会,开始围猎。3月7日至8日,LME镍价从约2.9万美元/吨暴力拉升,3月8日盘中一度突破10万美元/吨,两个交易日涨幅超过240%。这种极端走势在任何期货市场都极为罕见,LME被迫于3月8日暂停镍交易,并宣布取消当日所有在场外和电子盘达成的交易。
理解这场逼空的关键在于LME市场的结构特征。LME镍合约采用实物交割制度,且交割日期灵活,理论上空头可以选择任意日期交割,但前提是必须持有足量仓单。当多头集中扫货并控制可交割库存时,空头就被置于被动境地。更关键的是,LME允许场外交易和私下协商的保证金安排,市场透明度相对不足。有报道称,部分多头在逼空过程中利用了青山仓位信息的不对称。LME在事后审查中也承认,其市场监控机制未能及时预警风险积聚。3月8日取消交易的争议极大——多头认为此举损害了其合法盈利,空头则认为若非取消,青山将面临数十亿美元的追加保证金甚至爆仓。英国金融行为监管局(FCA)随后对LME展开了调查,LME自身也委托独立机构审查此次事件的处理过程。
青山集团的应对策略同样值得分析。面对逼空,青山一方面通过场外协商争取时间,另一方面迅速调配资源。青山宣布可以用旗下印尼项目产出的小批量高冰镍置换为可交割的电解镍,并称已与多家银行达成协议,获得充足的流动性支持。同时,青山与多头方进行谈判,据后续披露,双方达成了静默协议,在LME恢复交易后以协商价格逐步平仓。LME在3月16日恢复镍交易后设置了涨跌停板制度(首日为5%),镍价逐步回落。最终青山避免了爆仓,但据估算其在这轮风波中仍承受了相当规模的损失,具体数字未公开。值得注意的是,青山能够渡过危机,离不开中国监管层和金融机构的协调支持——多家国有银行和商业银行表态不会抽贷,这为其争取了关键的喘息空间。
从市场制度层面看,这场风波暴露了LME多项规则缺陷。其一,LME没有设置统一的涨跌停板制度,在极端行情下缺乏熔断机制,导致价格在短时间内失控。其二,LME的场外交易市场透明度不足,大额头寸的风险难以被实时监测。其三,LME在取消交易上的自由裁量权引发法律争议,部分交易商威胁提起诉讼,认为取消已成交交易破坏了市场契约精神。LME事后推出了一系列改革措施,包括引入涨跌停板、加强场外头寸报告要求、提高保证金透明度等。但这些改革能否从根本上防止类似事件重演,市场仍有疑虑。
更深层的问题在于全球镍定价权的格局变化。青山在印尼的大规模镍产能扩张——尤其是高冰镍和镍铁对电解镍的替代趋势——正在改变全球镍供需结构。传统上LME镍价反映的是电解镍的供需,而青山等企业大量生产的高冰镍并不在LME交割体系内。这种“产品与合约脱节”的矛盾意味着,生产商套期保值面临基差风险和交割风险的双重考验。有观点认为,青山事件本质上是新兴产业格局与传统定价体系之间的碰撞,LME的合约设计未能跟上镍产品多元化的现实。中国企业在大宗商品领域的话语权提升,但配套的风险管理工具和跨境金融能力仍有短板。
事件还引发了对中国企业跨境套保监管的讨论。青山作为民营企业,其境外期货头寸的规模和风险管理策略是否充分,外界难以知晓全貌。国内监管层对国有企业境外套保有明确审批和报告要求,但对民营企业的跨境衍生品交易监管相对薄弱。此次风波提示,随着中国企业深度参与全球大宗商品市场,建立更完善的跨境风险监测和应急协调机制十分必要。同时,企业自身也需要反思:套期保值的规模是否与自身交割能力匹配?极端情景下的流动性预案是否充分?对手方风险和交易所规则风险是否被充分评估?
综合来看,青山伦镍风波是一个多维度的事件:它既是地缘政治冲击下大宗商品市场极端波动的缩影,也是期货市场制度缺陷的集中暴露,更是中国企业全球化风险管理能力的一次压力测试。青山最终避免了最坏结局,但付出的代价和暴露的问题不应被轻描淡写。对于LME而言,规则改革道阻且长;对于中国企业而言,跨境套保不能只算价格账,更要算流动性账、规则账和对手方账;对于监管者而言,如何在鼓励企业参与国际市场和防范系统性风险之间取得平衡,仍是一道待解的难题。这场风波的余波,或许还会在未来的市场演进中持续显现。
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


