


作为编辑,我拿到“全额套期保值策略深度解析:从理论框架到企业风险管理实践的全景指南”这个题目时,第一判断是:它不是一篇简单的科普,而是一篇需要同时满足三重要求的稿件——理论要站得住、策略要讲得清、实践要落得下。全额套期保值听起来直白,似乎就是“把风险敞口全部对冲掉”,但真正展开后会发现,它牵涉企业风险识别、敞口计量、工具选择、会计处理、治理机制和绩效评价等多个层面。若只讲概念,文章会空;若只讲操作,文章会碎;若只讲案例,文章又缺少可迁移的方法论。因此,分析说明的重点,不是重复“套期保值很重要”这类常识,而是解释文章应当如何搭建全景框架,以及其中哪些关键节点最容易被误读。
理论框架部分不能停留在“规避价格波动”这一层。全额套期保值的理论起点,是企业先界定什么是“全额”。这里的“全额”至少有三种含义:一是数量上的全额,即对全部可识别的风险敞口进行对冲;二是时间上的全额,即覆盖敞口存在的完整周期;三是价值上的全额,即力求使套期工具与被套期项目的公允价值或现金流量变动高度抵消。三者并不天然一致。企业可能只对部分数量套保,却覆盖了完整时间;也可能数量全覆盖,但因基差、期限错配或流动性限制,无法实现价值上的完全抵消。文章必须把这一层拆开讲,否则读者容易把“全额”误解为“零风险”。严格说,全额套期保值追求的是降低净敞口波动,而不是消灭所有不确定性,基差风险、操作风险、信用风险和会计错配仍然存在。
文章需要把策略类型讲出层次。全额套期保值不是单一工具,而是一组策略组合。对确定性较高的现金流敞口,企业可采用远期、期货或掉期进行现金流套保;对已有资产或负债的公允价值敞口,可采用公允价值套保;对境外经营净投资,则涉及净投资套保。文章若把所有场景混在一起,读者就难以判断适用边界。更合理的写法是:先按敞口性质分类,再按工具期限和流动性匹配,最后讨论静态全额与动态全额的区别。静态全额强调建仓时覆盖全部敞口并持有到期;动态全额则根据敞口变化滚动调整,更接近企业实际经营节奏。两者在保证金管理、展期成本和会计指定上差异明显,文章应当明确点出,而不是笼统称为“全额套保”。
第三,企业风险管理实践是文章最容易出彩、也最容易写虚的部分。全景指南不能只列“识别、计量、监控、报告”四步流程,而要写出企业真实决策中的约束条件。比如,全额套保会占用授信和保证金,价格剧烈波动时可能引发追加保证金压力;业务部门希望锁定成本,财务部门担心报表波动,审计部门关注有效性测试,管理层则要在对冲成本和风险容忍度之间权衡。文章应把这些张力呈现出来,而不是把套保写成一条没有摩擦的直线。尤其要强调治理结构:董事会或风险委员会确定套保边界,财务或资金部门执行,业务部门提供敞口数据,风控部门独立监控,内部审计定期检查。没有这套治理机制,“全额”很容易在执行中变成“选择性套保”甚至投机。
第四,会计处理和有效性评价必须进入正文。很多企业套保失败,不是经济逻辑错了,而是会计指定和文档没做好。文章应说明,套期会计不是自动适用,企业需要在套保开始时准备正式文档,明确套保关系、风险管理目标和有效性评价方法。全额套保尤其要处理“过度套保”问题:当套保数量超过实际敞口,超出部分可能无法适用套期会计,甚至被视为衍生品投机。文章不必写成会计准则条文汇编,但至少要让读者明白,全额套保的“全额”必须建立在可计量、可验证的敞口基础上,否则策略越完整,合规风险越大。有效性评价也不能只写“定期测试”,而应说明前瞻性测试与回溯性测试的结合,以及失效时的会计影响。
第五,案例部分应当承担“把方法落到场景”的功能。一个制造业企业的原材料成本套保、一个外贸企业的汇率套保、一个航空公司的燃油套保,逻辑并不相同。文章若只给一个成功案例,容易让读者误以为全额套保天然有效;若只给失败案例,又会显得策略不可行。更稳妥的写法是设置对照:一家企业因敞口计量粗糙、套保比率过高,在价格反向变动时承受保证金压力和会计失效;另一家企业因建立滚动敞口表、分层建仓、设置止损与授权边界,虽然不能完全消除基差影响,但显著降低了现金流波动。通过对照,读者才能理解“全额”是管理目标,不是机械动作。案例数据不必虚构得过于精确,但逻辑链要完整:敞口从哪里来、为什么套、怎么套、结果如何、复盘结论是什么。
第六,文章需要专门讨论全额套保的局限与替代方案。全额套保的优点是降低波动、稳定预算和融资条件,但缺点也很明显:成本可能较高,流动性管理压力大,过度对冲会削弱企业从有利价格变动中获益的能力,且基差风险无法完全消除。因此,文章不应把全额套保写成唯一正确选项,而应把它放在风险容忍度框架下比较:自然对冲、部分套保、分层套保、期权保护、动态滚动策略各有适用条件。企业若现金流紧张、敞口预测能力弱、衍生品管理经验不足,盲目追求全额套保反而可能放大操作风险。全景指南的价值,不在于告诉读者“全都套上”,而在于帮助读者判断“什么情况下适合全额、什么情况下应保留弹性”。
从编辑处理角度看,文章的标题已经给出“深度解析”和“全景指南”两个承诺,正文就必须同时具备分析性和工具性。建议结构上采用“理论界定—策略分类—治理与流程—会计与有效性—案例复盘—局限与实施清单”的递进逻辑,避免写成概念堆砌。语言上要克制,少用“彻底规避”“零风险”这类绝对化表达,多使用“降低净敞口波动”“提高现金流可预测性”“在既定风险容忍度内实现对冲目标”等更准确的表述。图表可以配置敞口识别矩阵、套保比率决策树、治理流程图和案例对照表,但每张图都应服务于一个判断,而不是装饰版面。整体上,稿件的完成度取决于一个核心问题是否讲透:全额套期保值不是把风险买断,而是用一套可治理、可计量、可复盘的系统,把企业愿意承担的风险和不愿意承担的风险分开。只有把这个边界讲清楚,理论框架才不会悬空,实践指南才不会沦为操作手册。
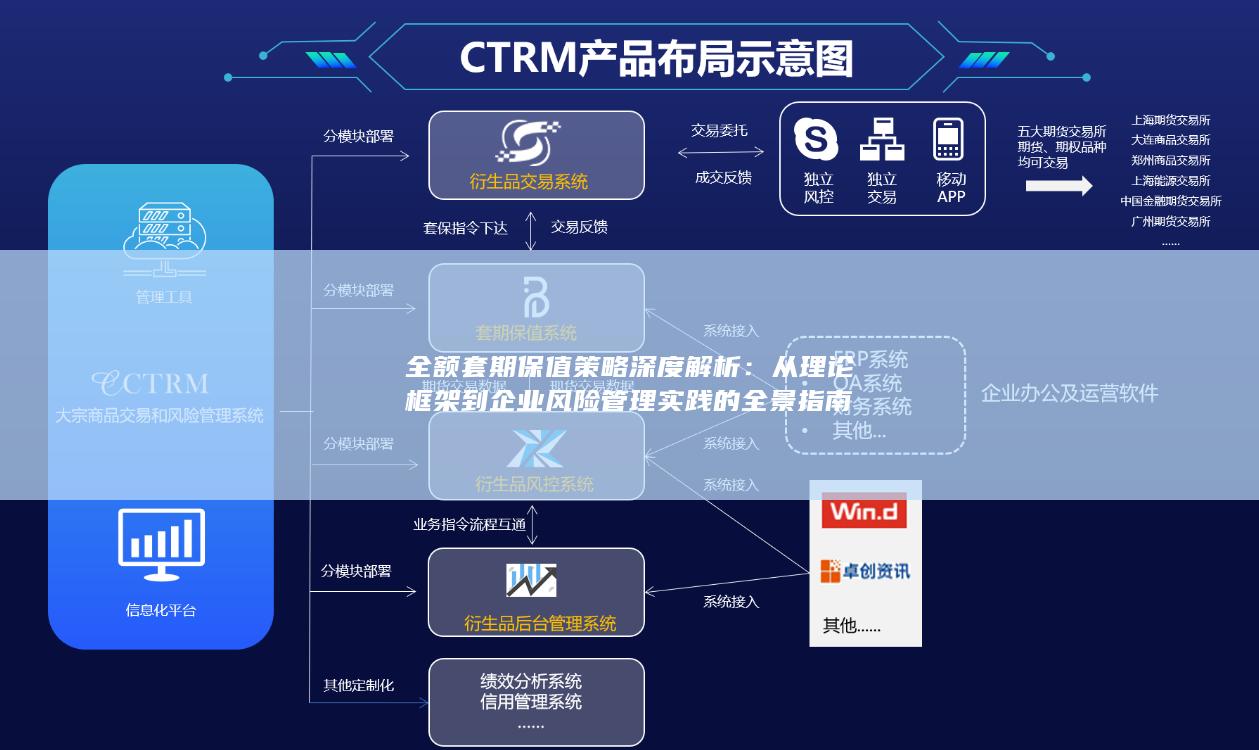
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


