


燃气行业作为能源基础设施的重要组成部分,其经营业绩与上游天然气、液化石油气(LPG)等大宗商品价格高度相关。价格波动不仅影响采购成本,还直接传导至终端销售定价与毛利水平。因此,套期保值成为燃气公司管理价格风险、稳定经营预期的重要工具。套期保值并非简单的“锁价”操作,而是一套涵盖风险识别、工具选择、会计处理、信息披露与内部控制的完整体系。本文从风险对冲机制、实操策略、合规要点三个维度展开深度解析,力求为燃气公司及相关从业者提供一份可落地的全景指南。
一、套期保值的本质与燃气公司的风险敞口
套期保值的核心逻辑在于:通过衍生品市场建立一个与现货市场方向相反、数量相当的头寸,以抵消现货价格波动对经营利润的影响。对于燃气公司而言,风险敞口主要来自三个方面:其一,采购端。国内燃气公司通常与上游供应商签订长期协议或现货采购合同,价格可能挂钩国际油价、JCC(日本原油综合指数)或Henry Hub等基准,若采购定价周期与销售定价周期错配,将产生基差风险与时间错配风险。其二,销售端。居民用气价格受政府管制,工商业用气价格虽可浮动,但调整滞后于采购成本变化,形成“成本-售价”剪刀差。其三,库存端。LPG、LNG储罐中的存货在价格下跌时面临跌价损失。套期保值正是针对上述敞口,通过期货、掉期、期权等工具进行对冲。
二、风险对冲机制:从线性对冲到期权组合
最基础的套期保值是线性对冲,即买入或卖出与现货数量相等的期货合约。例如,燃气公司预计三个月后需采购一批LNG,担心价格上涨,可买入LNG期货或掉期合约。若价格上涨,期货端盈利抵消现货采购成本上升;若价格下跌,期货端亏损则被现货采购成本下降所弥补。这种策略的优点是结构简单、流动性好,但缺点在于放弃了价格下跌带来的潜在收益,且需承担保证金追加压力。进阶策略是期权组合,如买入看涨期权以锁定最高采购价,同时保留价格下跌时的收益空间;或采用领口策略(买入看涨期权+卖出看跌期权)以降低权利金成本。对于燃气公司而言,期权工具更适合管理非线性风险,例如冬季保供期间需求波动大、价格尖峰风险突出,买入虚值看涨期权可提供“保险”功能,而无需担心保证金追缴。跨品种套利与跨期套利也可用于优化套保效果,例如利用原油与天然气价格的历史相关性进行交叉对冲,但需警惕相关性破裂带来的额外风险。
三、实操策略:从套保比率到动态调整
实操中,燃气公司需首先确定套保比率。保守型公司可对80%-100%的预期采购量进行对冲,激进型则可能仅对冲50%-60%,保留部分敞口以博取价格有利变动。套保比率的选择应基于公司风险偏好、现金流状况及对价格走势的判断。选择合约月份与交割地。国内燃气公司常用上海国际能源交易中心(INE)的原油期货、低硫燃料油期货,以及大连商品交易所的LPG期货;国际方面则参考NYMEX的Henry Hub天然气期货、ICE的TTF天然气期货。需注意合约的流动性、最后交易日及交割规则,避免因流动性不足导致滑点损失。动态调整。套期保值并非“一锤子买卖”,需根据现货采购进度、价格趋势、基差变化进行滚动操作。例如,当期货价格已大幅上涨、现货采购成本被锁定后,可逐步平仓部分头寸,锁定利润;当基差走弱时,可考虑移仓换月或调整套保比率。会计处理与披露。根据《企业会计准则第24号——套期会计》,满足条件的套期关系可采用套期会计方法,将衍生品公允价值变动计入其他综合收益或当期损益,与现货损益对冲,从而减少利润表波动。但需注意,套期会计的适用条件严格,包括套期关系指定、套期有效性评估、书面文件准备等,燃气公司应提前与审计师沟通,确保合规。
四、合规要点:从监管框架到内部控制
燃气公司开展套期保值业务,首先需遵守国资委、证监会及交易所的监管要求。对于国有企业,国资委《关于进一步加强中央企业金融衍生业务监管的通知》明确要求:金融衍生业务应以套期保值为目的,禁止投机;需建立专门的决策、执行、监督机制;持仓规模应与现货敞口相匹配;不得使用场外衍生品(除非获得批准)。对于上市公司,需按照《上市公司信息披露管理办法》及时披露套期保值额度、品种、期限及风险敞口。内部控制是关键。燃气公司应设立独立的风险管理部门,负责敞口计量、策略审批、交易监控与绩效评估。交易员与风控人员分离,避免一人操作全流程。同时,建立止损机制,当套期保值头寸亏损达到一定比例时,强制平仓或重新评估策略。税务处理。套期保值产生的损益可能涉及增值税、企业所得税,需根据具体工具和交易场所判断。例如,期货平仓盈亏通常计入投资收益,而实物交割则可能涉及增值税进项税抵扣。信息披露与投资者沟通。套期保值的效果可能因基差、会计处理等因素与市场预期存在差异,燃气公司应在定期报告中详细说明套保策略、敞口规模、对利润的影响及风险提示,避免因信息不透明引发股价异常波动。
 五、常见误区与应对建议
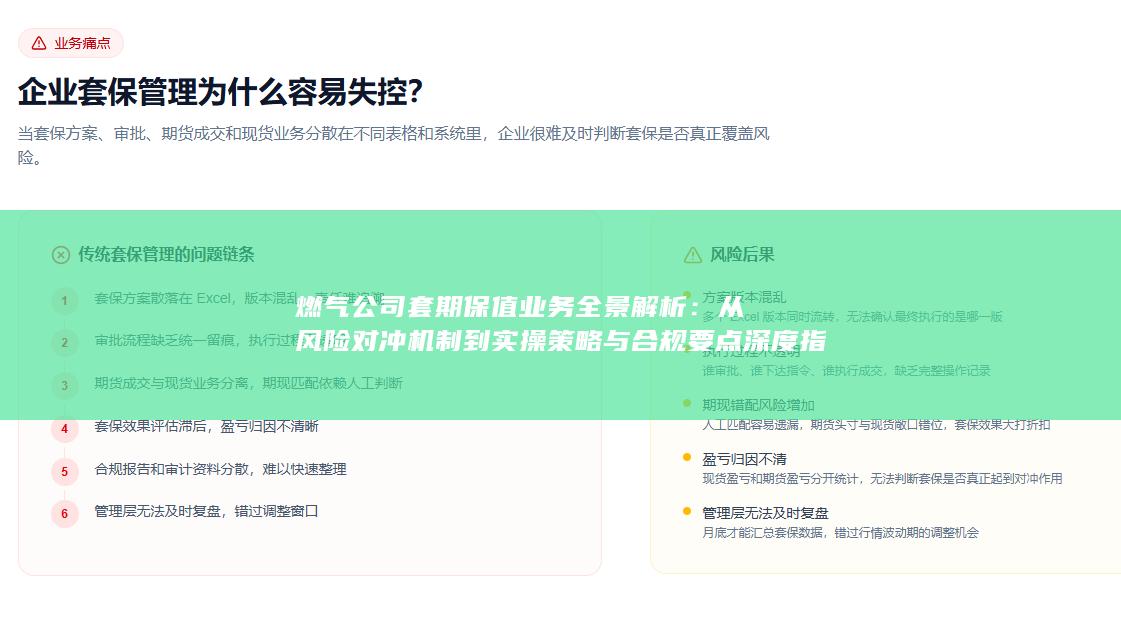
实践中,燃气公司套期保值常陷入以下误区:其一,混淆套保与投机。部分公司因判断价格将上涨而超量买入期货,实则形成投机头寸,一旦价格反转将面临巨额亏损。其二,忽视基差风险。期货价格与现货价格并非完全同步,基差走弱可能导致套保效果大打折扣。其三,过度依赖单一工具。仅使用期货而忽略期权,可能在价格有利变动时错失收益。其四,会计处理不当。未满足套期会计条件时,衍生品损益直接计入当期利润,造成利润表剧烈波动。对此,建议燃气公司:建立完整的套保政策手册,明确目标、比率、工具、审批流程;引入量化模型评估套保有效性;定期开展压力测试与情景分析;加强与监管机构、审计师、交易所的沟通,确保合规无死角。
燃气公司套期保值是一项系统工程,既需要深刻理解风险对冲机制,又需掌握实操策略与合规要点。从线性对冲到期权组合,从套保比率设定到动态调整,从监管框架到内部控制,每一步都关乎套保的成败。唯有将套期保值纳入公司整体风险管理体系,做到“制度先行、策略清晰、执行到位、披露透明”,才能真正发挥其稳定经营、锁定利润的作用,而非沦为投机亏损的温床。在能源价格波动加剧的背景下,这一能力将成为燃气公司核心竞争力的重要组成部分。
期盈CTRM系统联合金蝶云・苍穹平台,采用云原生、分布式核心技术,搭建可组装式行业功能模块,覆盖供应链、财务、预警、风控、协同办公等多元场景。各模块灵活配置、自由组合,头部大型实体企业可按需定制开发,中小微企业可选用标准化模块快速部署。了解详情或试用系统可随时联系我们。


