


在金融衍生品领域,套期保值是一个被广泛讨论却常被误读的概念。《单向套期保值全指南:从基础概念到企业落地实践》这一标题本身已经透露出一种务实取向——它不满足于停留于理论层面的概念辨析,而是试图构建一条从认知到行动的完整链条。从我的角度看,文章的价值在于它触及了一个核心矛盾:企业面临价格风险时,往往在“要不要套保”与“怎么套保”之间反复摇摆,而单向套期保值恰恰是这种摇摆中最朴素、也最容易被低估的策略选择。
首先需要厘清的是“单向”二字的内涵。在套期保值的谱系中,双向套保通常指企业同时锁定采购端与销售端的价格,以稳定加工利润或贸易价差;而单向套期保值则聚焦于单一方向的风险暴露——要么是担心原材料价格上涨而做买入套保,要么是担心产成品价格下跌而做卖出套保。这种“单边锁定”看似简单,实则暗含一个关键判断:企业必须对自身风险敞口的来源有清晰认知,并愿意接受另一侧价格波动带来的机会成本。换言之,单向套保不是“全面保险”,而是一种有取舍的风险管理姿态。文章若能从这一角度切入,就能避免把单向套保写成“简化版双向套保”的误区。
从基础概念层面看,单向套期保值的逻辑起点是基差。基差是现货价格与期货价格之差,套保效果的好坏很大程度上取决于基差的变动而非绝对价格的涨跌。许多企业在实践中容易陷入一个认知陷阱:把套保盈亏与期货账户盈亏直接挂钩,而忽略了现货端的对冲效果。单向套保尤其需要强调这一点,因为只锁定一端时,另一端的现货敞口仍然暴露在市场之中,基差波动会直接传导至企业的实际成本或利润。因此,文章在概念部分应当把基差风险作为独立章节展开,而不是一笔带过。否则,读者容易产生“单向套保等于简单买期货”的误解。
进一步看,单向套期保值的适用场景需要被精确界定。它最适合那些风险敞口方向单一且明确的企业:例如,以固定价格签订长期销售合同的制造商,其核心风险是原材料成本上涨,此时买入套保是合理选择;又如,拥有大量库存的贸易商,其核心风险是价格下跌,卖出套保则更为匹配。相反,如果企业同时面临采购与销售两端的价格波动,且两端敞口在时间与数量上并不完全对应,那么单向套保可能造成“锁了一头、漏了一头”的尴尬局面。文章在落地实践部分应当给出清晰的适用性判断框架,而不是笼统地罗列套保工具。从我的角度看,一个实用的判断标准是:企业能否清晰回答“我最怕什么价格往哪个方向走”这一问题。如果答案模糊,单向套保反而可能放大管理难度。
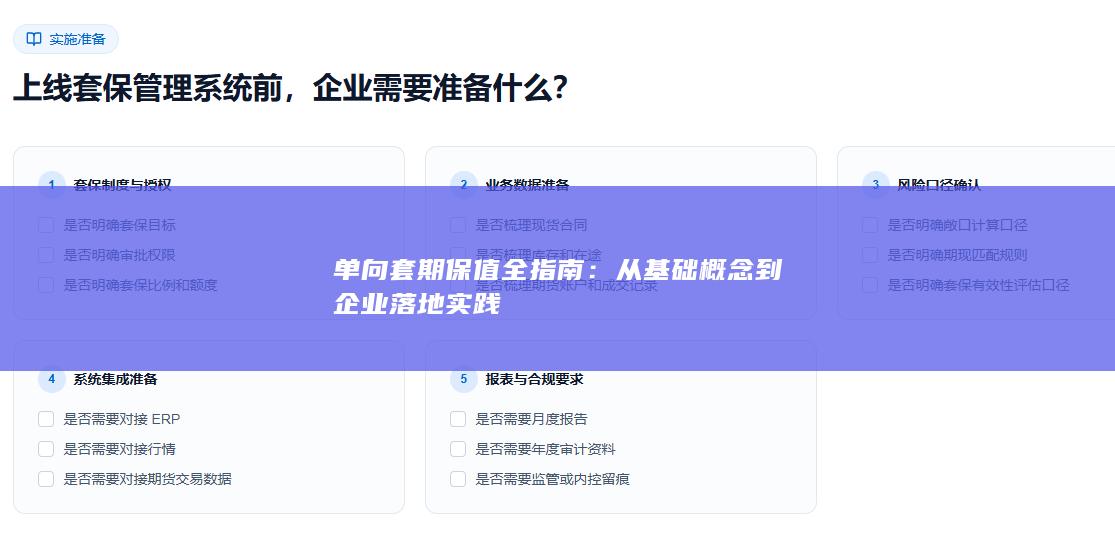
在企业落地实践层面,单向套期保值的最大挑战不在技术,而在治理。许多企业套保失败的案例,根源并非策略选择错误,而是内部授权、考核与风控机制不健全。单向套保由于只锁定一端,期货端的浮盈浮亏会更加显性地暴露在财务报表中,如果考核机制仍然以“期货账户是否盈利”为标尺,套保团队就会面临巨大的心理压力,甚至出现“该锁不锁”或“锁了又砍”的短视行为。文章若要真正具备实践指导意义,就必须讨论套保会计处理、绩效考核口径调整以及止损纪律的设定。尤其对于上市公司而言,套保信息披露与投资者沟通也是不可回避的环节。单向套保的“单边”特征意味着企业需要更主动地向市场解释策略逻辑,否则容易被误读为投机。
另一个值得深入分析的维度是工具选择与期限匹配。单向套期保值并不等同于“只做期货”。企业可以根据自身现金流特征与风险敞口的时间分布,选择期货、期权、远期或互换等不同工具。例如,买入看涨期权可以在锁定采购成本上限的同时保留价格下跌时的收益空间,这对于利润率较薄、无法承受过高权利金的企业而言需要精细测算;而卖出看跌期权虽然能收取权利金,却在价格下跌时形成义务,实质上削弱了套保效果。文章在工具对比部分应当避免“工具万能论”,而是强调工具与敞口特征、资金实力、会计处理能力的匹配。从我的角度看,单向套保的“单向”应当理解为风险方向上的单向锁定,而非工具使用上的单一化。
单向套期保值的动态管理往往被低估。企业的风险敞口并非静态不变:生产计划调整、订单取消、库存周转变化都会导致敞口数量与时间窗口发生偏移。如果套保头寸一成不变,就可能出现过度套保或套保不足。文章应当引入“滚动套保”与“敞口再评估”的概念,说明企业需要建立定期复盘机制,根据实际经营数据调整套保比例与展期安排。单向套保由于只覆盖一端,敞口变化的敏感度更高,动态管理的必要性也更强。实践中,不少企业把套保当成“一锤子买卖”,建仓后便不再跟踪,结果在价格剧烈波动时陷入被动。这一痛点值得在落地实践部分重点展开。
从企业风险文化的角度看,单向套期保值是一面镜子,照出企业对不确定性的真实态度。套保不是预测价格,而是管理价格波动对经营计划的冲击。单向套保尤其要求企业接受“不完美”:锁定成本后价格若下跌,企业会失去部分潜在收益;锁定售价后价格若上涨,企业会错失部分额外利润。这种“接受不完美”的心态,恰恰是套保文化成熟的标志。文章若能在结尾处回归这一层面,就能超越操作指南的层次,触及企业风险管理的深层逻辑。从我的角度看,一份好的单向套保指南,最终要回答的不是“怎么操作”,而是“企业愿不愿意为确定性付出代价”。这个问题的答案,决定了套保方案能否真正落地,也决定了企业在价格波动面前是主动的管理者还是被动的承受者。
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


