


作为中文编辑,我将围绕“套期保值水平深度解析:从理论框架到企业风险管理实践的全景式指南与策略优化路径”这一主题展开详细分析。需要说明的是,本文以编辑视角进行内容创作,不涉及身份公布,仅就题目内涵、结构逻辑、论述重点与实践价值作出系统说明,力求为读者呈现一篇兼具理论深度与操作指导性的分析文本。
从理论框架看,套期保值的核心在于通过衍生工具或对冲安排降低价格、利率、汇率等风险敞口,使企业现金流与利润波动趋于可控。传统理论强调风险规避与成本收益平衡,现代风险管理则更关注套期保值比率、基差风险、期限匹配与动态调整。企业若仅将套期保值视为“锁价工具”,容易忽略其战略属性;若过度追求完全对冲,又可能牺牲流动性并增加操作成本。因此,理论框架应包含风险识别、敞口计量、工具选择、比率设定、效果评估五个层次,形成闭环。
企业实践中的套期保值水平并非越高越好,而应追求“适度有效”。所谓水平,既包括覆盖比例,也包括期限结构、工具复杂度与决策机制成熟度。实践中常见问题包括:敞口统计不完整,导致对冲不足;授权与执行分离不清,形成操作风险;会计处理与披露不规范,影响报表透明度;以及把套期保值异化为投机。分析时应强调,套期保值水平应与业务规模、风险承受能力、现金流状况和治理能力相匹配,建立分层授权、限额管理和压力测试机制。
全景式指南需要覆盖事前、事中、事后全流程。事前应明确风险管理目标,识别商品价格、汇率、利率等主要风险,建立敞口台账和情景分析;事中应选择期货、期权、互换等合适工具,设定套期比率与止损边界,动态监控基差和保证金;事后应评估对冲有效性,区分会计有效性与经济有效性,形成复盘报告并反馈策略。只有把制度、流程、系统与人才结合起来,套期保值才能从“单笔交易”上升为“管理能力”。
策略优化路径应体现稳健与灵活并重。企业可依据风险优先级设置核心对冲层与战术调整层,核心层覆盖刚性敞口,战术层应对短期波动;同时引入滚动对冲、自然对冲与组合工具,降低单一工具依赖。还要加强跨部门协同,使财务、采购、销售与风控共享信息,并完善信息披露与内控审计。套期保值水平的高低不应以覆盖率简单衡量,而应以风险是否被识别、对冲是否有效、治理是否可靠、成本是否可控为综合标准。本文的分析旨在为读者提供从理论到实践、从框架到优化的完整思路。
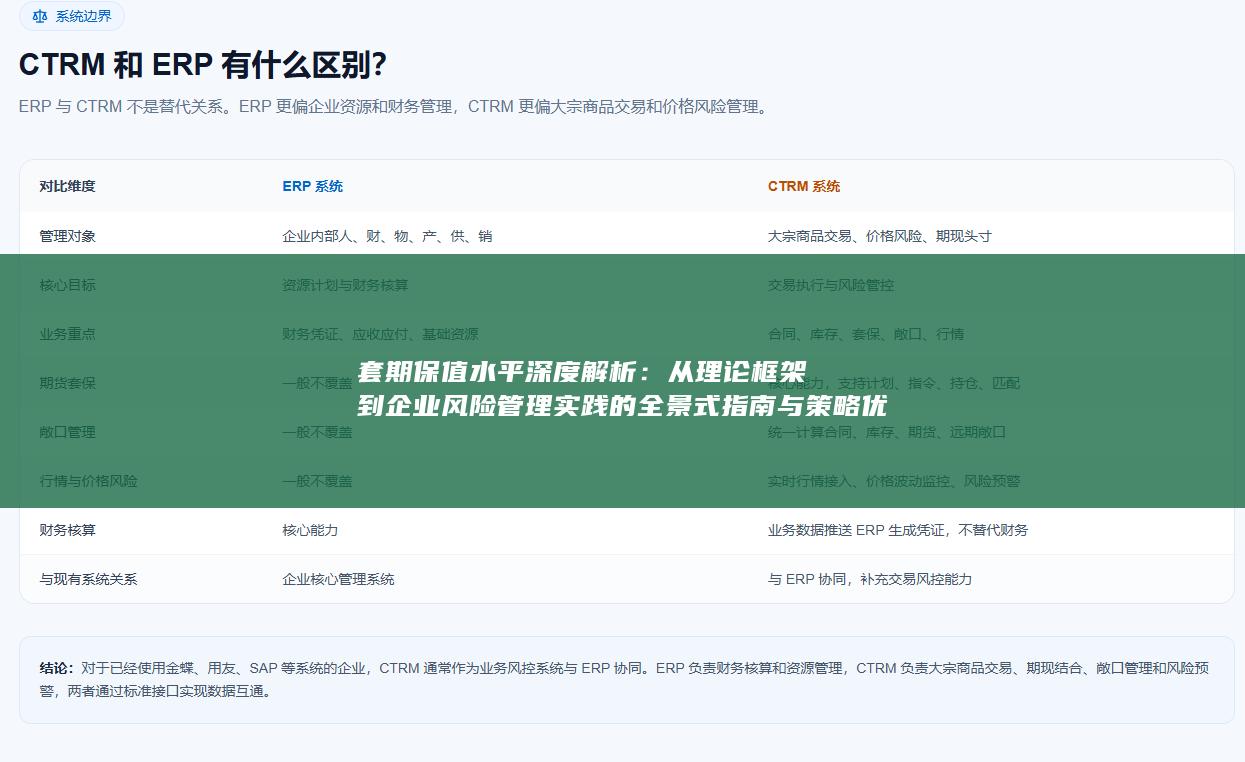
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


