


《财富套期保值实战手册:企业主与家庭资产的保值策略》这个标题本身已经透露出一层值得注意的信息:它把“企业主”与“家庭资产”并置,把“套期保值”这一原本属于金融工程与风险管理领域的概念,移植到了个人与家庭的财富管理语境中。这种移植并非简单的术语借用,而是反映了当下高净值人群——尤其是同时承担企业经营风险与家庭财富责任的企业主——对资产保全的深层焦虑。从编辑角度看,内容的价值不在于提供某种万能公式,而在于它试图回答一个现实问题:当宏观波动、行业周期与家庭支出刚性同时存在时,财富的“保值”究竟靠什么逻辑来支撑。
首先需要厘清“套期保值”在本文语境中的含义。严格意义上的套期保值,是指通过衍生品工具对冲现货市场的价格风险,其核心是锁定成本或收益、降低不确定性。但在这本手册的框架下,套期保值被扩展为一种系统性的风险对冲思维:不仅包括金融工具的使用,还包括资产配置的分散化、现金流结构的安排、保险工具的引入以及家庭与企业之间的风险隔离。这种扩展有其合理性,因为对企业主而言,最大的风险往往不是单一资产价格的涨跌,而是企业经营风险向家庭财富的传导。手册若能把“对冲”从工具层面提升到结构层面,其分析框架就具备了实战意义。
从内容结构推测,这类实战手册通常会沿着“识别风险—评估敞口—选择工具—执行与复盘”的路径展开。对企业主而言,风险识别至少应覆盖三个维度:一是经营层面的现金流波动与负债期限错配,二是家庭层面的刚性支出与财富传承需求,三是宏观层面的利率、汇率与政策变化。这三个维度并非孤立存在,而是相互交织。例如,企业主以个人资产为企业融资提供担保,就是典型的风险混同;一旦企业经营出现压力,家庭资产便直接暴露在清偿风险之下。手册若能在这一环节给出清晰的隔离建议,比如通过家族信托、保险金信托或合理的股权架构安排来实现企业与家庭资产的边界划分,其“实战”属性就能落到实处。
资产配置层面的对冲逻辑值得深入讨论。许多企业主的财富高度集中于自身企业股权和本地房产,这种集中度本身就是最大的风险敞口。套期保值的思维要求把“集中”视为需要管理的对象,而不是值得炫耀的成就。分散化不是简单地买几只基金或配置一点黄金,而是要根据家庭负债结构、支出时间表和风险承受能力来设计资产组合。例如,短期刚性支出对应的资产应保持高流动性,长期传承目标对应的资产可以承受更多波动,而与企业经营高度相关的资产则应控制比例。手册若能提供一套可操作的敞口测算方法,比如以家庭年度必要支出为基准计算流动性覆盖倍数,或以企业股权占家庭净资产的比例设定预警线,就能帮助读者把抽象的风险概念转化为具体的数字约束。
保险工具在手册中应当占据重要位置,但需要避免沦为产品推销。从套期保值的角度看,保险的核心功能是对冲“低频高损”事件带来的财务冲击,比如企业主意外身故导致的家庭收入中断、重大疾病带来的大额支出、企业债务引发的连带清偿风险。定期寿险、重疾险、高端医疗险以及企业主责任险的组合,应当根据家庭责任缺口来配置,而不是根据产品收益率来选择。手册若能把保险定位为“风险转移的成本项”而非“财富增值的工具项”,就更符合套期保值的本意。同时,保险金信托等工具在传承场景中的应用也值得提及,因为它解决了保险赔付金一次性给到受益人后可能被挥霍或引发纠纷的问题。
另一个不可回避的维度是税务与法律环境的变化。套期保值策略的有效性高度依赖制度环境。企业主在考虑资产保全时,必须关注股权转让、房产持有、跨境配置等环节的税务成本,以及婚姻变动、继承纠纷、债务追偿等法律风险。手册若只谈金融工具而忽略制度约束,就容易给出“理论上正确、实践中踩坑”的建议。例如,通过代持方式隔离资产在某些情形下可能引发权属争议,通过境外账户分散配置若未合规申报则可能带来更大的法律风险。实战手册的价值恰恰在于提醒读者:任何对冲安排都必须在合法合规的框架内进行,否则“保值”可能变成“失值”。
从写作风格看,这类手册容易陷入两个极端:一是过度学术化,堆砌模型与术语,让企业主读者望而却步;二是过度营销化,把复杂的风险管理简化为几个产品推荐。理想的写法应当是以案例驱动、以决策清单收尾。比如,用一个虚构但典型的企业主家庭画像——经营一家制造业企业、家庭净资产主要集中于厂房与住宅、有一个即将出国留学的子女、父母年迈需要照护——来串联风险识别、敞口测算与工具选择的全过程。每个章节结尾附上可勾选的行动清单,让读者能对照自身情况逐项排查。这种结构既保持了专业性,又降低了阅读门槛。
还需要指出的是,“保值”不等于“零风险”。套期保值的本质是管理风险敞口,而不是消灭一切不确定性。企业主与家庭在制定策略时,必须接受一个事实:对冲是有成本的,无论是衍生品交易的保证金与手续费,还是保险的保费支出,抑或是分散化带来的潜在收益让渡。手册应当明确这一成本意识,帮助读者建立“以可控成本换取确定性”的决策框架,而不是追求“既不花钱又能保平安”的幻觉。同时,套期保值策略需要动态调整,企业的经营阶段、家庭的成员结构、宏观的利率环境都在变化,一套静态的方案无法应对动态的风险。定期复盘与压力测试应当成为手册强调的纪律性动作。
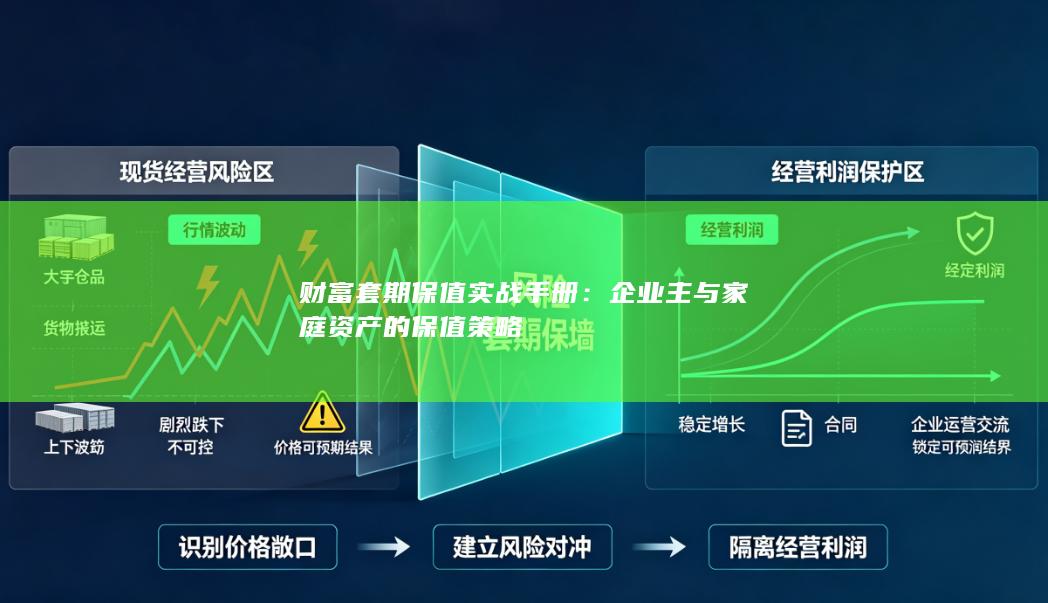
综合来看,《财富套期保值实战手册:企业主与家庭资产的保值策略》这一选题切中了当下财富管理领域的一个真实痛点:企业主群体普遍缺乏系统性的风险对冲思维,往往在顺周期中忽视敞口管理,在逆周期中被动应对。手册若能在“风险隔离、敞口测算、工具组合、制度合规、动态复盘”五个环节给出清晰且可操作的指引,就能超越一般理财读物的层次,成为一份真正具备实战价值的决策参考。对于编辑而言,衡量这类内容成功与否的标准不是销量,而是读者合上手册后能否列出一张属于自己的风险清单,并知道下一步该找谁、做什么、花多少成本。这才是“实战”二字的真正分量。
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


