


《套期保值会计准则框架与实务应用全指南》这一标题本身就揭示了一个兼具理论深度与实践复杂性的专业领域。从会计规范的角度看,套期保值会计并非一项独立的会计准则,而是嵌入在金融工具相关准则中的一套特殊处理机制,其核心目标在于纠正常规会计处理下因套期工具与被套期项目计量基础不一致而产生的会计错配。理解这一框架,需要从逻辑起点、确认计量、有效性评估以及实务落地四个层面逐层展开。
套期保值会计的逻辑起点是“会计错配”问题。企业运用衍生工具管理利率、汇率、商品价格或信用风险时,衍生工具通常以公允价值计量且变动计入当期损益,而被套期项目可能以摊余成本计量或以公允价值计量且变动计入其他综合收益。若不做特殊处理,两者价值变动在利润表中的确认时点和列报位置不一致,会导致利润表出现与风险管理经济实质无关的波动。套期保值会计正是通过指定套期关系、调整被套期项目的会计处理或将被套期工具利得损失暂计入其他综合收益等方式,使财务报表更贴近企业风险管理的经济现实。这一逻辑决定了套期会计是“可选择适用”而非强制适用的,企业需满足严格的指定与文档要求才能启用。
在准则框架层面,现行国际财务报告准则第9号(IFRS 9)及与之趋同的中国企业会计准则第24号,对套期会计做了系统性重构。其框架可概括为三类套期关系:公允价值套期、现金流量套期和境外经营净投资套期。公允价值套期针对已确认资产或负债、未确认确定承诺的公允价值变动风险,套期工具利得损失计入当期损益,同时调整被套期项目的账面价值并计入当期损益,从而在利润表中实现对称抵消。现金流量套期针对极可能发生的预期交易的现金流量变动风险,有效部分计入其他综合收益,待被套期项目影响损益时再重分类转入损益;无效部分则直接计入当期损益。境外经营净投资套期则针对境外经营净资产的外汇风险,有效部分计入其他综合收益,处置境外经营时转入损益。三类关系在会计处理路径上的差异,是实务操作中最易混淆也最需精确把握的部分。
套期关系能否成立,取决于三个核心条件:一是套期关系仅由符合条件的套期工具和符合条件的被套期项目组成;二是在套期关系开始时企业进行了正式指定并准备了书面文档,文档须载明风险管理目标与策略、套期工具与被套期项目的识别、经济关系评估方式以及无效部分的处理方式;三是套期关系满足有效性要求,即套期工具与被套期项目之间存在经济关系,信用风险不主导该经济关系所导致的价值变动,且套期比率不产生与套期有效性要求不一致的结果。值得强调的是,IFRS 9取消了原先80%至125%的量化有效性门槛,转而采用“经济关系”和“套期比率”的定性加定量评估,但这并不意味着要求放松,而是将评估重心从机械的数值区间转向对风险管理实质的判断。实务中,企业仍普遍采用回归分析、美元偏移法或假设衍生工具法进行定量支持,以证明经济关系的存在。
实务应用中的第一个难点在于套期文档的编制与维护。文档不是形式化的备案材料,而是套期会计适用的前提条件。一份合格的文档应清晰说明风险管理目标(如“锁定未来12个月预期采购的铜价”)、套期策略(如“使用铜期货合约对冲预期采购的价格风险”)、套期工具的具体条款、被套期项目的特征描述、经济关系评估方法以及套期比率设定依据。文档缺陷可能导致套期关系被认定不成立,进而使套期工具的公允价值变动全部计入当期损益,反而加剧利润波动。因此,企业需要在套期关系开始时即完成文档,并在关系存续期间持续更新风险评估。
第二个难点是套期比率的设定与再平衡。套期比率是套期工具数量与被套期项目数量的比值,其设定需反映企业实际的风险管理策略,而非单纯追求会计有效性。当套期比率因市场条件变化而偏离原设定、但仍与风险管理目标一致时,企业可进行“再平衡”,即调整套期工具或被套期项目的数量以恢复比率,同时不中断套期关系。再平衡的会计处理需区分因比率调整产生的利得损失归属,操作上要求企业建立清晰的触发机制和记录流程。实务中常见的误区是将再平衡与套期关系终止混为一谈,或在比率轻微偏离时过度频繁调整,反而增加核算成本与操作风险。
第三个难点是现金流量套期中“极可能发生”的判断与重分类时点。预期交易须为“极可能发生”,这一判断需结合企业历史交易频率、财务能力、市场条件及管理层意图综合评估,不能仅凭预算或计划文件。有效套期部分计入其他综合收益后,何时重分类转入损益,取决于被套期项目是否影响损益。例如,预期采购存货的套期,在存货销售结转成本时重分类;预期发行债券的套期,在债券利息确认时重分类。若预期交易不再极可能发生,则累计在其他综合收益中的金额需立即转入损益,这一处理对利润表的影响往往较大,需提前评估并披露。
套期会计的披露要求不容忽视。企业需披露风险管理策略、套期关系描述、套期工具公允价值、被套期项目价值变动、无效部分金额以及现金流量套期中其他综合收益的变动与重分类情况。披露不仅是合规要求,更是向报表使用者解释利润波动来源、展示风险管理成效的重要渠道。实务中,披露不足或模板化披露常导致报表使用者难以理解套期活动对财务状况的影响,削弱了套期会计的信息价值。
综合来看,套期保值会计准则框架以纠正会计错配为逻辑起点,通过三类套期关系的差异化处理实现财务报表与风险管理实质的趋同。其适用门槛体现在正式指定、书面文档与有效性评估三个环节,而实务落地的关键则在于文档质量、比率管理、预期交易判断与披露充分性。企业若能将套期会计嵌入风险管理流程而非作为事后会计调整,便能在合规基础上真正发挥套期会计的信息功能,使财务报表更真实地反映企业风险管理的经济后果。对于财务人员而言,掌握这一框架不仅需要理解准则条文,更需具备对衍生工具定价、风险敞口识别与套期策略设计的跨领域认知,方能在复杂交易中做出恰当的职业判断。
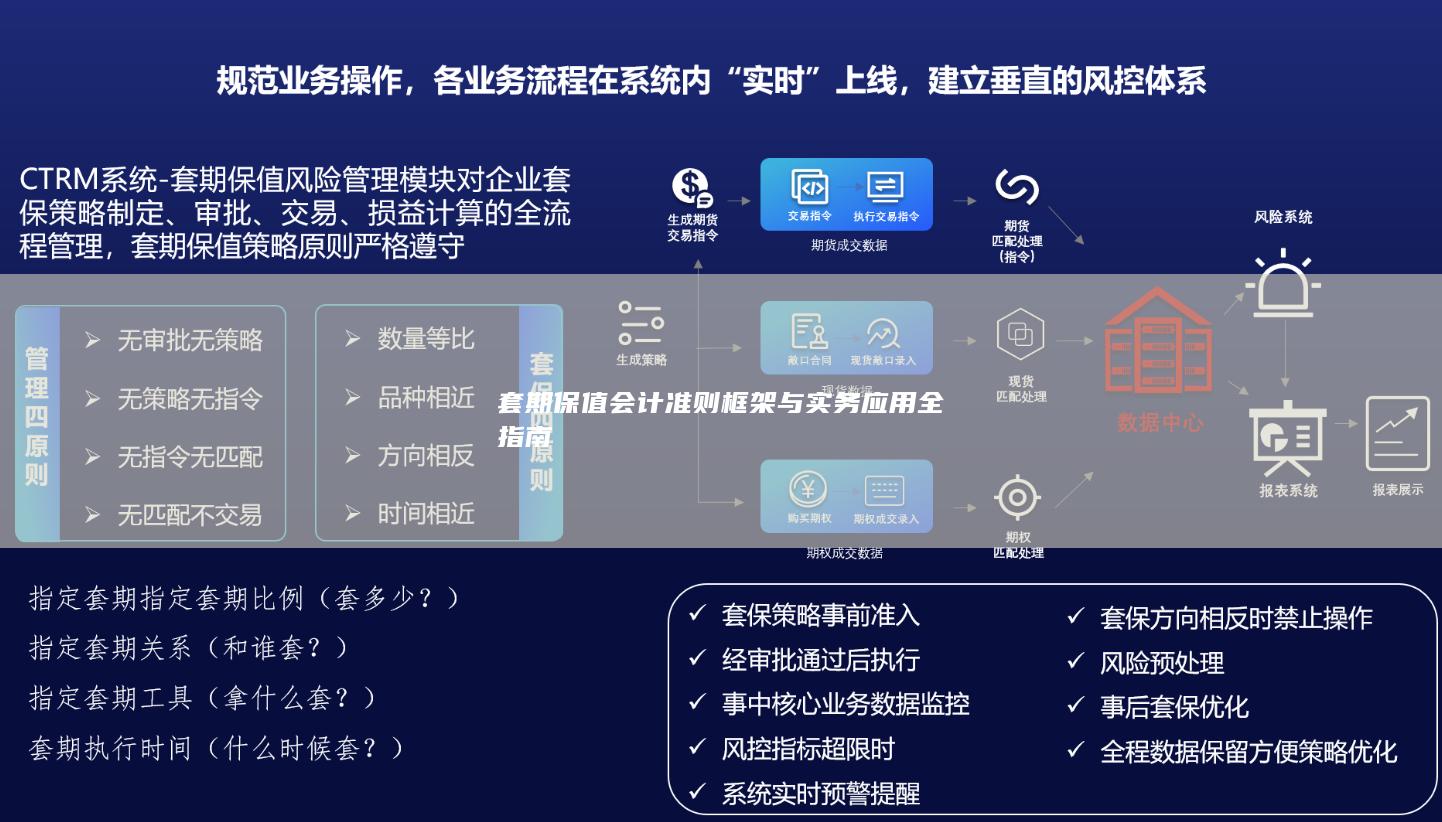
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


