


作为编辑,我首先注意到这个标题本身具有很强的框架性——“阳谋”“全球大宗商品价格博弈”“供需错配”“金融化浪潮”“多维透视”“未来走向研判”,几乎每一个词都在提示读者:这不是一篇简单的市场行情综述,而是一篇试图建立解释体系的深度分析。从编辑视角看,这类选题的优势在于议题足够大、张力足够强,既连接宏观经济,又落到具体商品价格,还能延伸至地缘政治与金融结构;难点则在于,若处理不当,很容易写成“什么都说了、什么都没说透”的概念堆叠。因此,真正值得展开的,不是标题的宏大,而是标题背后那条需要被拆解的因果链:供需错配如何形成,金融化如何放大波动,所谓“阳谋”又如何在规则、预期与政策工具之间发挥作用。
先看“供需错配”。大宗商品价格从来不是单纯由当期供需决定的,但供需错配之所以成为近年价格博弈的核心词,是因为它同时具备现实基础与叙事功能。现实基础在于,过去几年全球供应链经历了多重冲击:能源转型导致传统化石能源资本开支不足,新能源相关金属需求上升却受制于矿山开发周期,农产品价格受极端天气与出口政策扰动,航运与库存体系又在疫情后出现结构性紧绷。这些因素叠加,使得部分商品在特定时段出现“需求没暴增、供给却跟不上”或“供给没骤减、物流却卡住了”的局面。叙事功能则在于,一旦市场把价格波动归因于“错配”,政策制定者、贸易商与投资者就都能在其中找到自己的解释空间:出口国可以强调资源安全,进口国可以强调供应链韧性,金融机构则可以强调风险溢价。编辑上要警惕的是,把“错配”写成万能钥匙,仿佛所有价格问题都能被它解释,那就会削弱分析力度。真正需要追问的是:错配发生在哪个环节,是产能、库存、运输还是预期?错配持续多久,是短期摩擦还是长期结构性缺口?不同商品的错配逻辑并不相同,能源、金属、农产品必须分开看,否则“全球大宗商品”就会变成一个过于顺滑的笼统概念。
再看“阳谋”。这个词在中文语境里带有强烈的策略意味,通常指公开摆出条件、让对手在明面上难以回避的行动。放到大宗商品价格博弈中,“阳谋”可以理解为一种不依赖隐蔽操作、而是通过规则、政策信号与市场预期来改变参与者行为的策略。例如,资源国通过出口管制、税费调整、国有化或本地加工要求来提升议价权;消费国通过战略储备释放、补贴、关税与供应链多元化来缓冲价格冲击;主要经济体通过货币政策与汇率渠道影响以美元计价商品的持有成本。这些动作大多是公开的,甚至是被广泛讨论的,但其效果恰恰来自“大家都知道却不得不应对”的预期重塑。编辑上需要提醒的是,“阳谋”是一个解释性概念,不宜被写成阴谋论式的断言。若把每一次价格波动都归因于某个国家的“阳谋”,分析就会滑向过度意图论。更稳妥的写法是:先呈现可观察的政策工具与市场反应,再讨论这些工具是否形成了系统性的博弈结构,最后区分“有意为之的策略”与“多重目标下客观产生的效果”。
“金融化浪潮”则是分析能否深入的关键层。大宗商品市场早已不只是现货买卖的场所,期货、期权、指数基金、交易所交易产品以及银行结构性产品共同构成了一个庞大的金融生态。金融化带来的第一个变化是价格发现机制更复杂:期货价格不仅反映现货供需,也反映利率、汇率、通胀预期与风险偏好。第二个变化是波动率的结构性上升:当商品被纳入资产配置框架,资金流的进出会在短期内放大价格偏离,库存与基差信号有时会被金融头寸掩盖。第三个变化是实体企业与金融机构之间的权力关系发生变化:生产商和消费商越来越依赖衍生品管理风险,但衍生品市场的流动性又与宏观金融条件紧密相连。编辑上要避免两种极端:一种是把金融化简单写成“投机炒作”,忽略其套期保值和流动性供给功能;另一种是把它写成中性的技术演进,忽略金融头寸对现货市场的反馈效应。更准确的处理是,把金融化视为一种“放大器”和“重定价机制”——它不凭空创造供需,但会改变供需信号被读取和传导的方式。
如果把供需错配、阳谋博弈与金融化浪潮放在一起看,就能形成一个多维透视的框架:供需错配提供基本面张力,阳谋博弈提供政策与规则层面的冲突结构,金融化浪潮提供价格波动的传导与放大机制。三者不是并列关系,而是层层嵌套。基本面决定价格的中枢方向,政策博弈决定谁承担调整成本,金融化决定调整以多快、多剧烈的形式呈现。编辑上,好的结构应当让读者看到这种嵌套关系,而不是把三个维度写成三个互不相干的章节。例如,可以围绕一个典型商品链条展开:从矿山产能周期到出口国政策变化,再到期货市场持仓与基差变化,最后落到下游企业的成本传导与消费国政策反应。这样,“多维透视”才不是标签,而是可验证的分析路径。
至于“未来走向研判”,编辑视角下最需要克制的是给出过于确定的单线预测。大宗商品价格博弈的未来,大概率不是“回归常态”或“持续混乱”二选一,而是几种趋势并存:其一,结构性缺口与阶段性过剩交替出现,不同商品分化加剧,能源转型金属与传统能源的周期错位仍会制造价格摩擦;其二,资源国与消费国之间的规则博弈会进一步制度化,出口管制、储备政策、供应链联盟与碳边境调节等工具将更频繁地被使用;其三,金融化不会退潮,但监管与市场结构会继续演化,波动率管理本身会成为产业竞争力的组成部分;其四,地缘政治风险将更频繁地以“溢价”形式嵌入价格,但溢价的持续时间取决于库存缓冲与替代渠道的建设速度。研判的价值不在于押注某个具体价格点位,而在于帮助读者识别不同情景下的关键变量与传导链条。
从编辑操作层面看,分析若要达到1580字左右的篇幅,建议在结构上做如下安排:开篇用一段具体现象切入,避免从概念直接起跳;中段分三层展开供需错配、阳谋博弈与金融化,每层都配一个可验证的机制说明,而非仅罗列现象;后段用情景化方式讨论未来走向,区分基准情景、摩擦情景与冲击情景;结尾回到“多维透视”的方法论意义,提醒读者警惕单一归因。语言上应保持分析性,减少口号式判断,尤其对“阳谋”一词的使用要给出界定,对“金融化”的讨论要兼顾功能与副作用。这个标题具备做深做透的潜力,关键在于把宏大概念落回到具体的价格形成机制与政策传导路径上,让读者读完不仅知道“有博弈”,还能理解“博弈如何进入价格”。
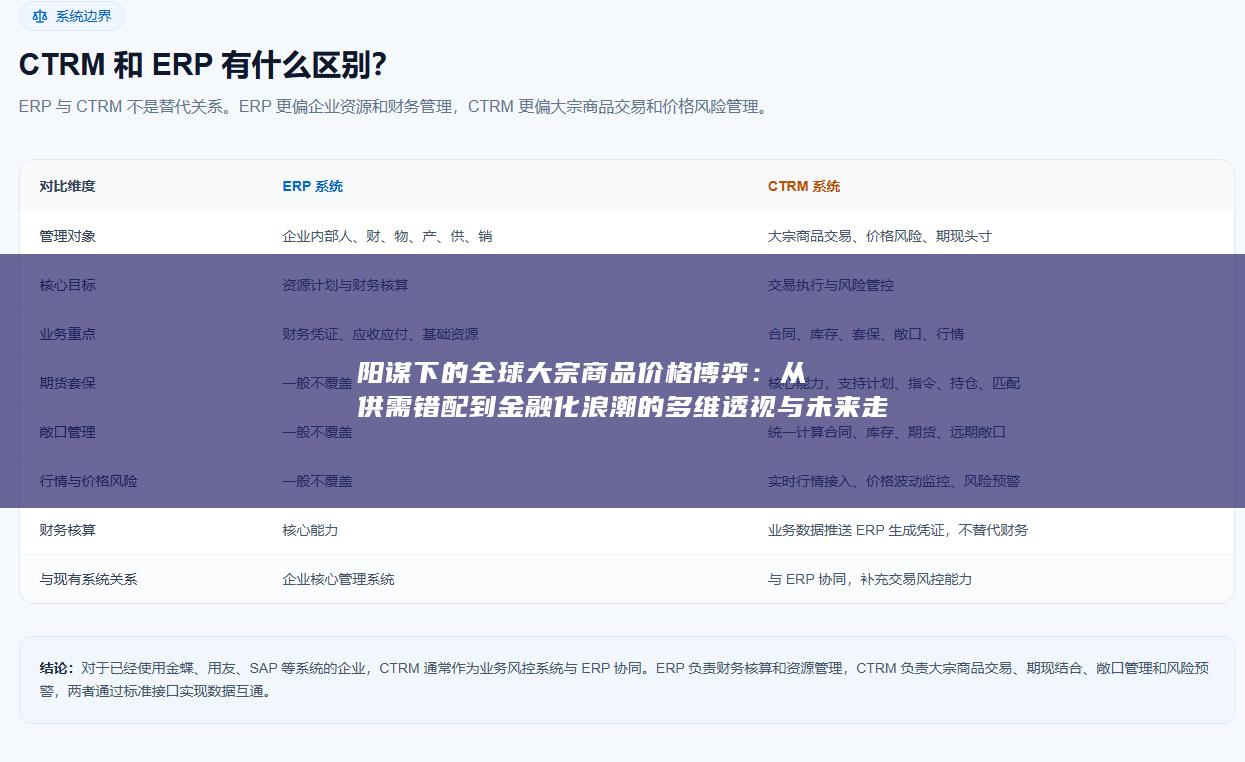
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


