


近期,国家多部门密集就大宗商品价格波动问题作出回应,释放出鲜明的保供稳价政策信号。从这一系列动作来看,政策层面对大宗商品市场运行态势的高度关注已转化为系统性的调控部署,其核心逻辑在于通过多维度政策工具的协同配合,平抑价格异常波动,保障产业链供应链稳定,进而维护宏观经济大盘的平稳运行。以下从政策背景、工具组合、传导机制和预期效果四个层面展开分析。
首先需要理解这轮密集回应的现实背景。大宗商品价格波动并非孤立现象,其成因具有复合性特征。从国际看,全球流动性环境变化、地缘政治冲突、部分资源国出口政策调整等因素叠加,推高了能源、金属、农产品等品类的进口成本。从国内看,经济恢复性增长带动需求端回暖,而部分领域供给弹性不足,阶段性供需错配放大了价格波动幅度。更值得关注的是,大宗商品处于产业链上游,其价格异动会沿链条向下游传导,挤压中下游制造业利润空间,甚至对终端消费价格形成推升压力。正是基于这种传导效应,多部门联合出手才显得尤为必要——单一条线的政策难以覆盖生产、流通、储备、进出口、市场监管等全链条环节。
从政策工具组合看,此轮保供稳价呈现出明显的“组合拳”特征。其一,保供端着力释放国内产能,对重点大宗商品的生产企业给予用能、用地等要素保障,同时推动具备条件的项目加快投产达产,从源头增加有效供给。其二,储备端发挥“蓄水池”功能,通过国家储备的适时投放与收储调节市场供需节奏,削弱价格的非理性波动。其三,流通端加强运输保障和产销衔接,降低中间环节成本,防止物流堵点成为价格推手。其四,监管端强化期货与现货市场联动监测,严厉打击囤积居奇、哄抬价格、恶意炒作等违法行为,维护市场秩序。其五,进出口端灵活运用关税和配额工具,调节部分商品的跨境流动,缓解国内供需缺口。这五类工具并非各自为战,而是形成了“增加供给—调节储备—畅通流通—规范秩序—调节进出口”的闭环链条。
值得注意的是,政策传导机制的设计体现出对市场规律的尊重。保供稳价并非简单压制价格,而是通过改善供需基本面来引导价格回归合理区间。例如,储备投放讲究时机与节奏,避免对市场形成过度冲击;产能释放强调“具备条件”,防止低水平重复建设;监管执法聚焦于违法违规行为,而非干预正常市场交易。这种“有所为有所不为”的调控思路,既发挥了政府在经济周期波动中的稳定器作用,又保留了市场在资源配置中的决定性地位。从传导路径看,上游价格的趋稳会逐步缓解中下游行业的成本压力,进而为就业稳定和消费恢复创造更为宽松的环境,这正是政策组合拳的深层意图所在。
从预期效果评估,多部门密集回应本身即具有引导市场预期的功能。政策信号的清晰释放有助于遏制恐慌性采购和投机性囤货,促使市场主体回归理性决策。同时,政策工具的持续发力需要关注落地效果与节奏协调,避免各部门政策叠加产生合成谬误。未来一段时期,大宗商品价格走势仍将受到国内外多重因素影响,保供稳价政策需保持一定的灵活性和前瞻性,根据市场变化动态调整工具力度。此轮政策组合拳体现了跨部门协同治理的思路,其着力点不仅在于短期价格平抑,更在于构建大宗商品市场平稳运行的长效机制,为经济高质量发展提供坚实的要素保障。
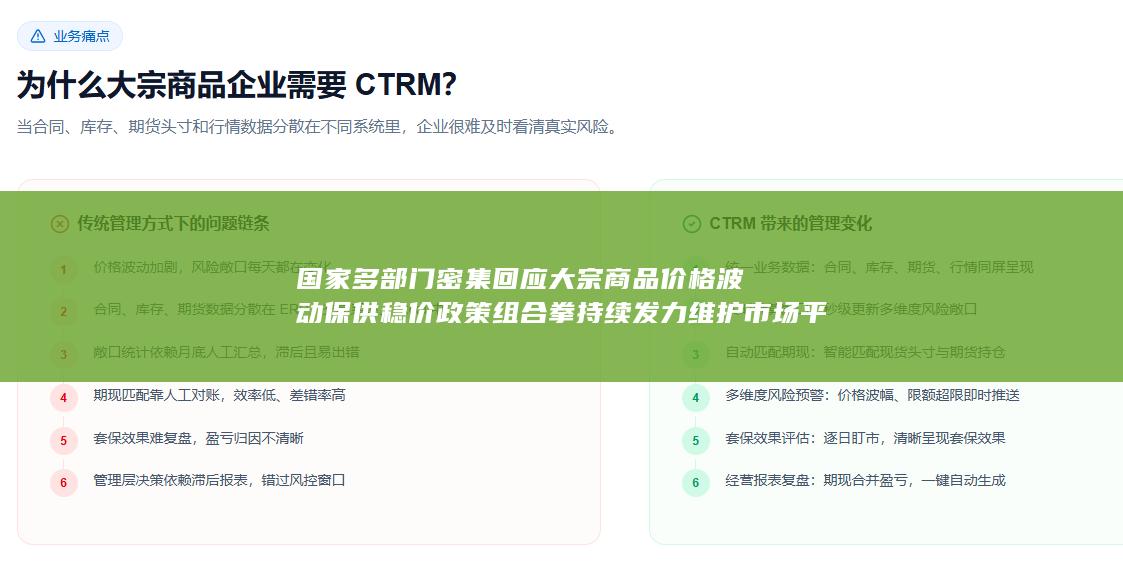
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


