


当前全球大宗商品市场正处于一个罕见的“双重冲击”叠加期:一方面,地缘政治裂变与国家安全叙事驱动供应链从效率优先转向安全优先,重构进程深刻改变了传统贸易流、库存周期与定价逻辑;另一方面,极端气候事件频率与强度显著上升,对农产品、能源及有色金属的供给端形成非线性扰动。二者并非孤立作用,而是通过预期渠道、库存行为与金融化机制产生共振,使价格风险呈现出结构性与阶段性并存的新特征。本文尝试从供应链重构的传导路径、气候因素的直接与间接效应、以及二者叠加下的风险放大机制三个层面展开分析。
供应链重构的核心逻辑在于“去风险化”而非“去全球化”。主要经济体在关键矿产、半导体、农产品和能源领域推动近岸外包、友岸外包与战略储备建设,直接结果是全球大宗商品贸易的平均运距拉长、中间环节库存上升、以及区域性供需错配常态化。以铜、锂、镍为例,资源国与消费国之间的直接贸易比例下降,而经由第三国加工或转口的贸易比例上升,这不仅增加了物流成本,更使得价格信号在传导过程中被多重加价与制度性摩擦所扭曲。更值得关注的是,供应链重构具有“投资先行、产能滞后”的典型特征:矿山、冶炼厂和液化天然气项目的资本开支周期普遍在3至7年,而政策驱动的需求转移却在短期内集中释放,这种时间错配在需求韧性较强的品种上极易形成结构性缺口,并为价格提供底部支撑。
气候因素对大宗商品的影响则呈现出显著的非线性与区域性特征。对农产品而言,厄尔尼诺与拉尼娜现象的交替出现改变了传统降水与温度分布,主产区单产波动加大,出口国的出口限制政策往往在减产预期下被触发,形成“减产—限制出口—价格飙升—进口国补库—进一步推高价格”的正反馈循环。对能源而言,极端高温与寒潮推高电力负荷,天然气与煤炭的峰值需求弹性上升,而水电出力下降又加剧了区域电力紧张,间接抬升了工业用电成本与电解铝、多晶硅等高耗能品种的生产成本。对有色金属而言,干旱影响水电供应进而制约南美铜矿与锂盐湖的产出,洪水则中断澳大利亚铁矿石与智利铜精矿的运输,气候因素已从单纯的供给冲击演变为贯穿采掘、冶炼、运输全链条的系统性变量。
二者叠加的风险放大机制主要体现在三个维度。第一是预期自我实现机制:供应链重构带来的“安全溢价”使市场对任何供给扰动都更为敏感,气候因素引发的短期减产在低库存环境下容易被放大为中期短缺预期,投机资金顺势涌入,期货曲线结构从contango迅速转为backwardation,进一步刺激囤货行为。第二是政策协同失灵机制:供应链重构往往伴随出口管制、关税调整与战略储备收放,而气候冲击又要求各国在粮食与能源安全上采取紧急措施,两类政策在方向上可能相互冲突——例如某国为保障国内供应而限制出口,恰逢另一主产区因气候减产,全球可用库存被双重挤压,价格波动率显著抬升。第三是金融化放大机制:大宗商品作为通胀对冲与地缘风险对冲工具的需求上升,指数基金与CTA策略的参与度提高,使得价格对基本面边际变化的弹性增强,气候与供应链新闻事件的信息冲击被更快定价,波动率聚集现象更为明显。
从品种分化角度看,风险暴露程度并不均衡。农产品中,小麦、玉米与棕榈油对气候与出口政策的敏感度最高,供应链重构下的贸易流改道又加剧了区域性短缺;能源中,天然气与动力煤受气候峰值需求与供应链区域化影响最大,原油则更多受制于航运保险成本与制裁规避贸易的灰色溢价;有色金属中,铜、锂、镍的供应链重构叙事最强,气候对水电与运输的扰动则提供了阶段性供给收缩的催化剂。相对而言,黑色系商品受供应链重构影响较小,但气候对澳洲铁矿石发运与国内钢厂限产的扰动仍不可忽视。
综合研判,未来一段时间大宗商品价格风险将呈现“中枢抬升、波动加剧、结构分化”的格局。供应链重构带来的安全溢价与产能周期错配为价格提供了较传统周期更高的底部支撑,气候因素则在供给端制造频繁的脉冲式冲击,二者叠加使价格路径更难以线性外推。对市场参与者而言,单纯依赖历史库存消费比与季节性规律进行定价的有效性下降,需要将贸易流改道成本、战略储备行为、以及气候指标的领先信号纳入分析框架。对政策制定者而言,如何在供应链安全与气候适应之间寻求动态平衡,避免出口限制与储备收放形成合成谬误,将是降低价格风险外溢的关键。大宗商品市场正从“效率驱动的低波动时代”转向“安全与气候双重约束下的高波动时代”,风险研判的重心应从预测价格水平转向识别风险传导链条与脆弱性节点。
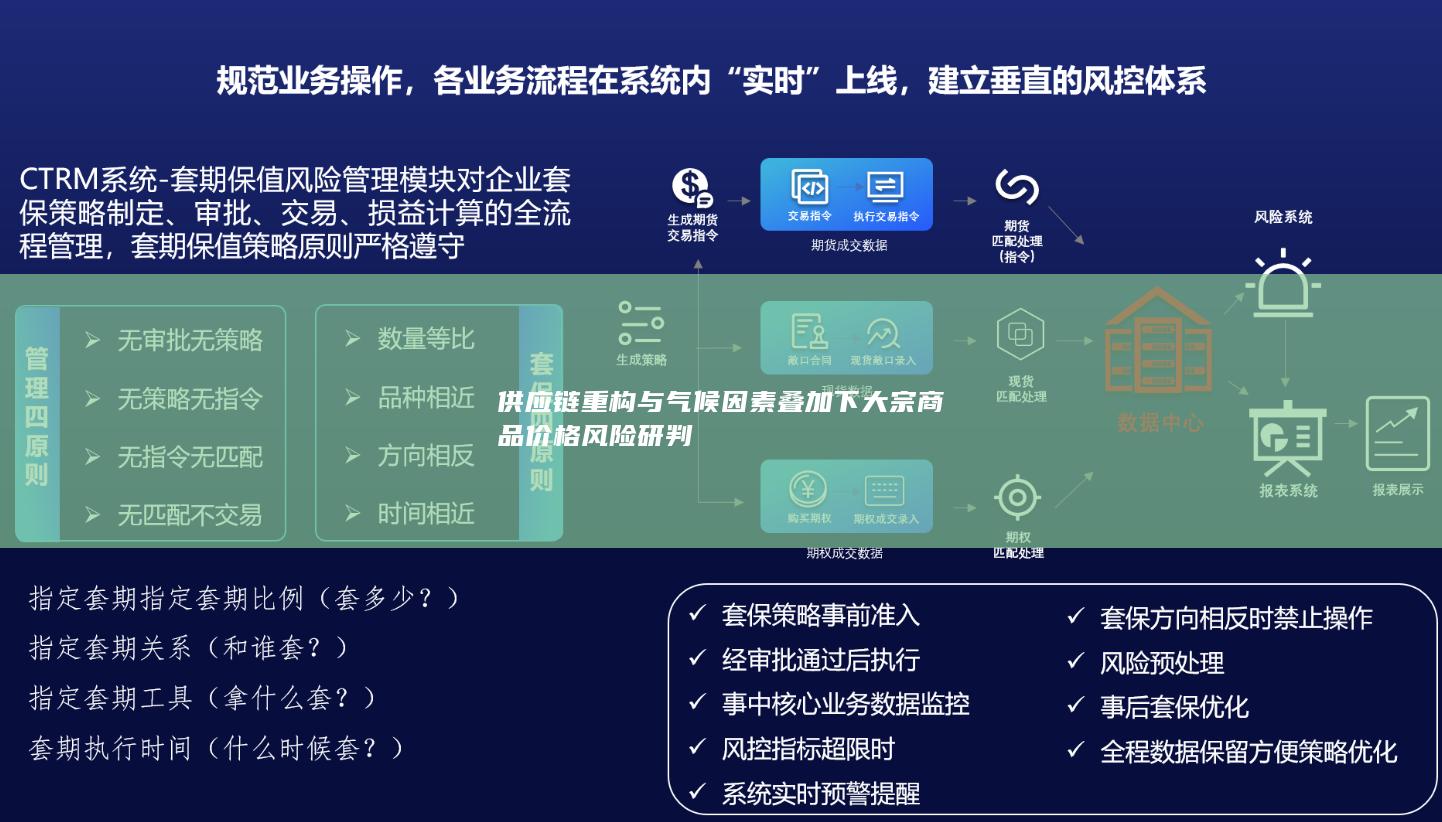
期盈贸易 CTRM 风险管理系统以数字化技术优化线下繁琐流程,打破企业内部信息孤岛,实现各部门、各组织高效协同,并搭建统一智能数据管控平台,串联全业务环节形成闭环管理。有效解决运营风险统计难、期货成交核算难、期现结合风控难、套保绩效评估难、跨部门信息同步难等痛点,显著提升经营决策精准度。联系我们,可线上或上门了解您的需求,根据您的需要免费提供完整解决方案。


