


套期保值思想的核心逻辑,首先建立在价格波动不可预测但风险可以管理的认知之上。企业面对原材料、汇率、利率或产品售价的变动,往往无法准确判断未来方向,却能够识别自身暴露的风险敞口。套期保值的本质并非追求额外收益,而是通过反向对冲安排,将不确定的价格变动转化为相对确定的成本或收益区间。这一逻辑的起点是风险识别,即明确企业究竟在哪个环节、哪类资产或负债上承受价格敏感性;随后是敞口计量,把抽象的“价格风险”转化为可量化的头寸规模;最后才是工具选择与比率设定。缺少前两步,套期保值就容易退化为投机性交易,反而放大企业经营的不稳定性。因此,套期保值思想的第一层价值,是迫使企业从被动承受价格波动转向主动梳理风险来源,形成风险清单和敞口台账,为后续决策提供依据。
从风险管理价值看,套期保值最直接的作用是降低现金流波动,从而增强企业经营的可预期性。对于制造型企业而言,原材料价格大幅上涨可能侵蚀毛利,甚至导致接单即亏损;对于外贸企业而言,汇率剧烈波动可能使一笔已签约订单的利润归零。套期保值通过锁定未来交易价格或汇率,把这类不确定性控制在预算可承受范围内。需要强调的是,套期保值并不消除全部风险,而是将风险从“价格方向风险”转换为“基差风险”和“机会成本风险”。基差是现货价格与期货价格之间的差额,基差变动会影响对冲效果;机会成本则体现在若价格朝有利方向变动,企业因对冲而放弃部分额外收益。成熟的企业不会因追求每一笔对冲都盈利而否定套期保值,而是以整体风险敞口是否被有效平滑作为评价标准。这种评价视角的转变,本身就是风险管理文化走向成熟的重要标志。
套期保值思想还包含一个容易被忽视的核心原则:对冲工具与被对冲敞口之间应具有经济上的高度相关性。相关性越强,对冲效果越稳定;相关性越弱,越容易产生新的风险。例如,企业使用与自身产品规格差异较大的期货合约进行对冲,虽然表面上建立了反向头寸,但价格联动关系可能并不紧密,最终导致对冲失效。因此,套期保值不是简单的“买反向”操作,而是需要建立在对冲关系验证、历史价格相关性分析和压力测试基础上的系统性安排。企业还应明确套期保值的边界,即只对真实存在的、可计量的敞口进行对冲,避免超出实际经营需要而进入投机领域。许多企业套期保值失败的案例,根源并不在于工具本身,而在于偏离了“对冲真实敞口”这一前提,把套期保值异化为逐利行为。由此可见,套期保值思想的风险管理价值,不仅体现在对冲结果上,更体现在对企业交易动机和操作纪律的约束上。
从企业稳健经营的角度看,套期保值有助于稳定投资决策和长期战略。价格剧烈波动时,企业往往被迫压缩资本开支、推迟项目或调整生产计划,短期应急反应可能损害长期竞争力。套期保值通过锁定关键投入成本或销售价格,使管理层能够在相对稳定的价格假设下评估项目回报,减少因短期价格噪声导致的决策摇摆。对于资金密集型行业,稳定的现金流预期还能降低外部融资成本,增强银行和投资者对企业经营稳定性的信心。与此同时,套期保值会计和披露要求也促使企业建立更完善的内控制度,包括授权审批、头寸监控、止损纪律和绩效评估。这些制度安排虽然增加管理成本,却能在长期内提升企业风险治理水平。换言之,套期保值的价值不止于财务报表上的数字平滑,更在于推动企业形成以风险预算为核心的管理框架。
当然,套期保值并非没有局限。基差风险、流动性风险、保证金压力和操作风险都可能在特定市场环境下放大对冲成本。尤其当市场出现极端行情时,期货端追加保证金可能给企业带来短期资金压力,若资金安排不当,甚至可能被迫平仓而失去对冲保护。因此,套期保值方案必须与企业的资金实力、融资安排和风险承受能力相匹配。企业应建立情景分析和压力测试机制,评估极端价格变动、基差大幅偏离和保证金连续追缴等情形下的承受能力,并预留充足流动性。套期保值的绩效评价应避免以单笔盈亏论英雄,而应从敞口覆盖率、成本节约、现金流波动降低等维度综合衡量。只有把套期保值嵌入全面风险管理体系,而非孤立地视为交易工具,其稳健经营价值才能充分释放。
综合来看,套期保值思想的核心逻辑可以概括为:识别真实敞口、选择高相关工具、控制对冲比率、坚守纪律边界、接受基差与机会成本。其风险管理价值体现在降低现金流波动、稳定经营预期、支持长期投资和促进内控建设等多个层面。企业若能把套期保值从“交易动作”提升为“管理机制”,从“追求对冲盈利”转向“管理价格风险”,便能在价格波动常态化的市场环境中获得更强的经营韧性。套期保值不能消灭风险,但可以让风险变得可计量、可承受、可管理,这正是其从价格波动应对走向企业稳健经营的系统性意义所在。
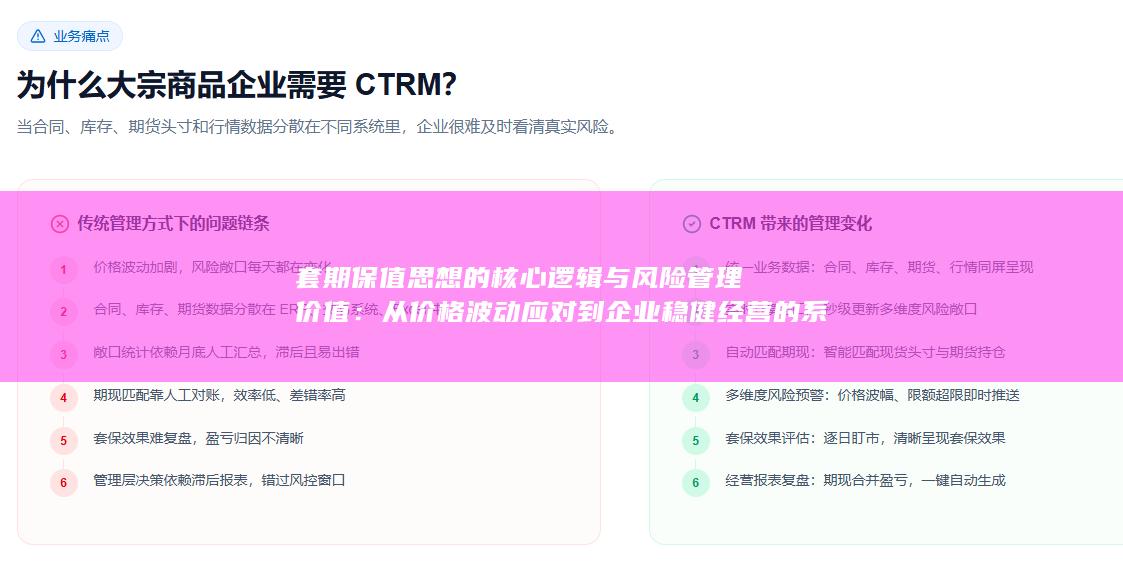
期盈贸易 CTRM系统为实现风险精准量化管控,系统深度融入《套期会计准则》财务核算要求,通过数据清洗、分析与融合构建企业专属数据库,配备多层级账户管理体系。同时引入时间序列、在险值、组合管理等量化风控模型,搭建关键风险指标体系,实现动态风险监控、评估与智能决策。通过预设风控指标,系统可实时采集、汇总业务数据,对关键指标重点监测,推动风险管理高效落地。了解详情可以随时联系我们,可线上路演讲解,也可上门一对一沟通、定制需求。


