


在近年国际原油价格宽幅震荡、国内成品油市场化改革持续深化的背景下,炼化企业与贸易企业面临的经营不确定性显著上升。套期保值作为期货市场最基础也最核心的功能,正在从“可选项”变为成品油产业链企业风险管理的“必选项”。实践中不少企业对套保的理解仍停留在“买期货防涨价”的浅层认知,缺乏对风险敞口识别、工具匹配、比率设计与动态管理的系统把握。本文从油价波动风险切入,围绕炼化与贸易两类企业的不同经营特征,梳理期货工具运用策略与实操要点。
一、成品油企业面临的油价波动风险结构
成品油企业的价格风险并非单一维度,而是沿产业链分段呈现不同形态。对炼化企业而言,核心风险在于“原料端与成品端的价格剪刀差”:原油采购成本受国际油价主导,而成品油出厂价受国内定价机制与市场供需双重约束,两者变动节奏和幅度并不完全同步。当原油急涨而成品油调价滞后时,炼厂毛利被压缩;当原油急跌而库存尚未消化时,存货跌价损失直接冲击利润表。炼化企业通常保有较大规模的原油和成品油库存,库存价值波动构成第二重风险敞口。
对贸易企业而言,风险更多体现为“采购—运输—销售”时间差中的敞口暴露。一笔船货从锁价采购到终端分销往往跨越数周甚至数月,期间价格若下行,贸易商面临购销倒挂;若上行,则可能因未及时锁定采购成本而丧失利润空间。同时,贸易企业的库存周转压力、仓储成本与资金占用,使其对价格波动的容忍度更低,套保需求更为迫切。两类企业的风险结构差异,决定了套保策略设计必须“因企制宜”。
二、期货工具与成品油企业的匹配逻辑
国内成品油相关期货品种主要包括原油期货、燃料油期货、沥青期货以及化工类品种如PTA、乙二醇等,成品油本身尚无直接对应的期货合约。这一现实决定了企业的套保操作需要借助“替代性套保”或“交叉套保”思路。例如,炼化企业可用原油期货锁定原料成本,用燃料油或沥青期货对部分重质产品进行价值保护;贸易企业则可参考原油期货价格走势,结合成品油现货价格与原油的历史价差关系,设计基于价差回归的套保方案。
关键在于基差管理。替代性套保的效果不仅取决于绝对价格方向判断,更取决于现货价格与期货价格之间基差的稳定性。企业需要在套保前对目标品种与期货合约的历史基差进行统计分析,评估基差波动区间,并据此设定套保比率和止损阈值。基差走强或走弱的方向性变化,可能使套保头寸在期货端盈利而在现货端亏损,或反之,企业必须对此有清醒预期。
三、炼化企业的套保策略要点
炼化企业的套保应围绕“毛利锁定”这一核心目标展开。具体操作上,可分为三个层次:第一层是原料成本锁定,即在原油采购计划确定后,通过买入原油期货或相关掉期工具锁定未来采购成本,防止油价上行侵蚀加工利润;第二层是成品端价值保护,针对库存成品油或未来产出,在期货市场建立卖出头寸,对冲价格下行风险;第三层是裂解价差管理,通过同时持有原油多头与成品油空头(或反向组合),直接对炼化毛利进行套保,这是进阶操作,对企业的研究能力和交易执行要求较高。
实操中需注意几个要点:其一,套保比率不宜“一刀切”,应根据企业风险承受能力、库存周转率和市场波动率动态调整,常见做法是对核心敞口的60%—80%进行套保,保留部分敞口以应对市场机会;其二,套保期限应与生产经营周期匹配,避免过度延伸至远期合约导致流动性风险和基差风险放大;其三,建立独立的套保会计与效果评估体系,区分套保损益与投机损益,确保套保行为可追溯、可审计。
四、贸易企业的套保策略要点
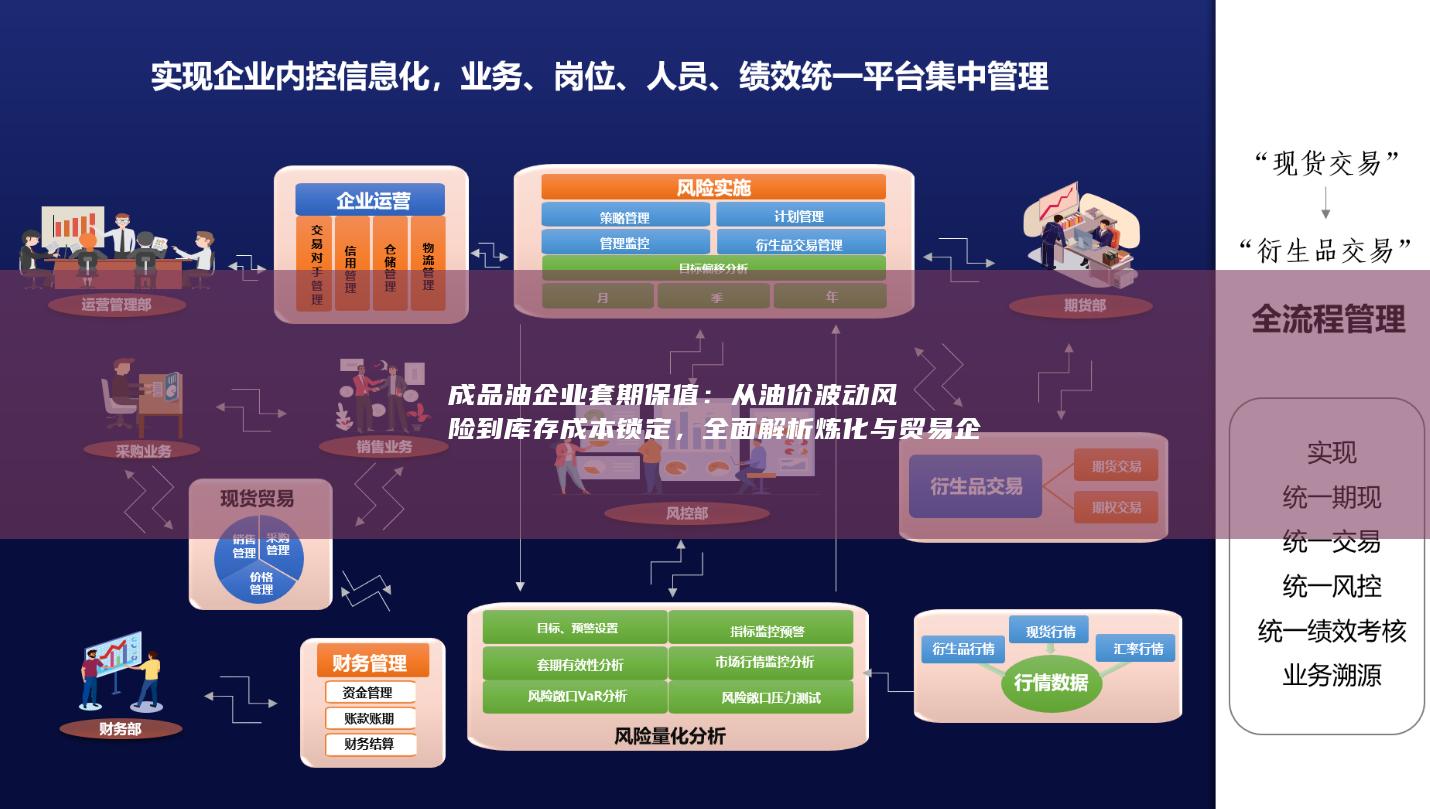
贸易企业的套保逻辑更侧重于“购销价差锁定”和“库存周转保护”。典型场景包括:锁价采购后立即在期货市场建立卖出头寸,待货物售出时平仓,从而将利润锁定在采购时点确定的价差水平;对于已持有库存且预期短期内难以出手的货物,通过卖出套保对冲跌价风险;对于计划未来采购但尚未定价的订单,通过买入套保锁定采购成本。
贸易企业套保的实操难点在于“节奏匹配”。由于贸易链条环节多、时间节点分散,套保头寸的开平必须与现货购销进度严格对应,避免出现“现货已了结、期货仍敞口”的错配。贸易企业资金周转压力较大,期货保证金占用需纳入现金流管理,防止因行情剧烈波动导致追保压力冲击正常经营。建议贸易企业建立套保台账,逐笔记录现货与期货的对应关系,并按周进行基差评估和套保效果复盘。
五、共性实操要点与风险控制
无论炼化还是贸易企业,套保成功的共性前提在于制度先行。企业应建立明确的套保授权体系,划定套保品种、规模、期限和止损边界,杜绝以套保之名行投机之实。同时,套保效果评估应以“是否有效降低风险敞口”为标准,而非单纯看期货端盈亏——期货端亏损而现货端盈利的对冲结果,恰恰说明套保发挥了作用。
企业需重视期货与现货团队的协同机制。套保决策不能由交易团队孤立做出,而应与采购、销售、库存管理环节实时联动,确保套保头寸始终对应真实的现货敞口。在极端行情下,还应预设流动性应急预案,包括保证金补充渠道、头寸展期安排和临时减仓规则,避免因市场流动性枯竭导致套保链条断裂。归根结底,套期保值的价值不在于“赚钱”,而在于将不可控的价格波动转化为可管理的确定性,这正是成品油企业在复杂市场环境中稳健经营的根本保障。
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


