


“套期保值保险”这一提法在实务中容易引发概念混淆,因为套期保值与保险在风险转移机制、合约结构、会计处理和监管框架上存在本质差异。企业实践中确实存在将两者功能叠加或组合使用的需求——即以套期保值工具对冲价格风险,同时以保险机制覆盖套期保值本身可能产生的衍生品交易对手风险、基差风险或操作风险。本文尝试从风险对冲原理出发,梳理套期保值与保险的逻辑边界,分析二者组合应用的现实场景,并给出可操作的企业实践框架。
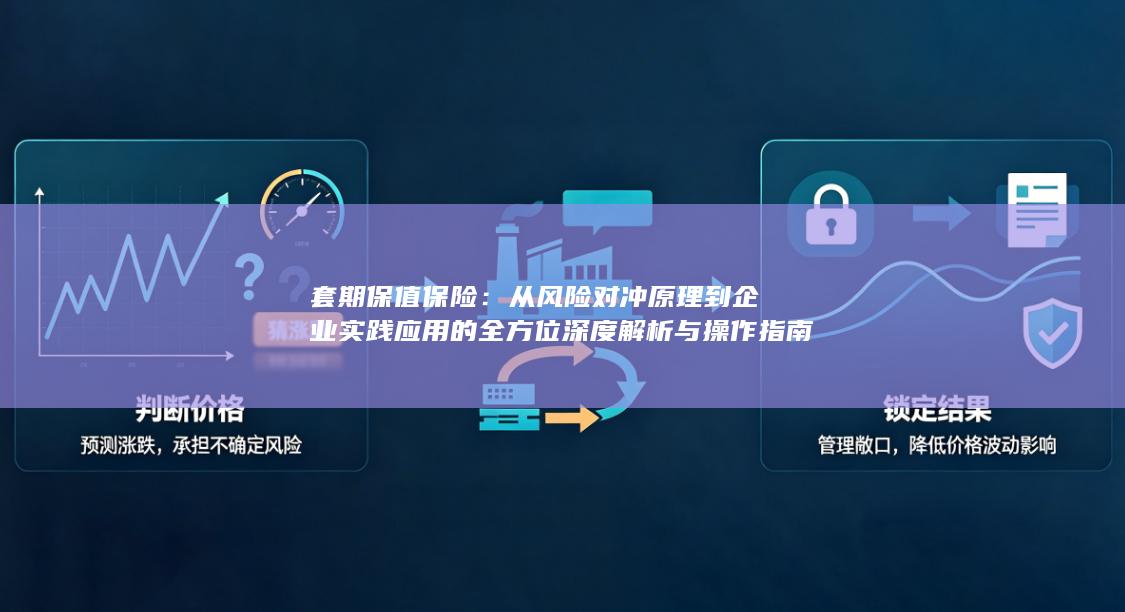
首先需要厘清套期保值的核心原理。套期保值的本质是通过在衍生品市场建立与现货敞口方向相反的头寸,使现货价格变动带来的损益与衍生品头寸的损益相互抵消,从而将未来现金流锁定在可接受区间。其有效性取决于基差——即现货价格与期货价格之差——的稳定性。基差风险是套期保值无法完全消除的残余风险,也是企业套期保值失败的主要来源之一。传统套期保值理论强调“数量相等、方向相反、时间匹配”,但现代风险管理更强调动态对冲与组合对冲,允许企业根据敞口特征选择最优对冲比率而非简单的1:1对冲。这一演进意味着套期保值从机械操作转向主动风险管理,企业对冲决策需要建立在敞口识别、风险度量与对冲成本评估的基础之上。
保险的运作逻辑则完全不同。保险通过大数法则将个体风险汇聚为集体风险池,投保人以保费为代价将特定风险转移给保险人。保险合约通常覆盖的是纯粹风险——即只有损失可能而无获利可能的风险,如财产损失、责任赔偿、信用违约等。套期保值所针对的价格风险属于投机风险,既有损失可能也有获利可能,传统保险产品一般不承保此类风险。但实践中出现了两类交叉产品:一是信用保险与保证保险被用于覆盖衍生品交易对手的违约风险,使企业在场外衍生品交易中因对手方违约而遭受的损失得到补偿;二是“基差保险”或“参数保险”被设计用于覆盖套期保值未能完全对冲的基差波动风险,这类产品以特定指数或价格差为触发条件,实质上是对套期保值残余风险的再保险。部分保险公司推出“套期保值损失补偿保险”,承保企业在套期保值操作中因市场剧烈波动导致保证金追缴或强制平仓而产生的额外损失,但此类产品条款严格、费率较高,适用场景有限。
从企业实践角度看,套期保值与保险的组合应用应当遵循“风险分层”原则。第一层是价格风险的核心敞口,应优先通过场内期货、期权或场外互换等衍生工具进行对冲,目标是锁定成本或利润区间。第二层是套期保值工具本身带来的衍生风险,包括交易对手信用风险、基差风险、流动性风险和操作风险。对于交易对手信用风险,企业可通过中央清算、保证金制度、信用评级筛选和信用保险等方式管理;对于基差风险,可通过选择基差稳定的合约、缩短对冲期限、滚动对冲或购买基差保险等方式缓释;对于操作风险,则应通过内部控制、授权审批、独立估值和定期审计来防控。第三层是极端情景下的尾部风险,即套期保值策略在市场剧烈波动或流动性枯竭时失效的风险,可通过压力测试、情景分析和应急融资安排来应对,保险在此层面的作用有限但可作为补充。
企业实施套期保值组合策略需要建立完整的操作框架。第一步是敞口识别与量化,企业应梳理采购、销售、库存、外币收支等各环节的价格敞口,区分确定性敞口与预期敞口,并明确对冲比例和目标区间。第二步是工具选择与策略设计,根据敞口期限、市场流动性和会计处理要求选择期货、期权、互换或组合策略,同时评估是否需要引入保险产品覆盖残余风险。第三步是执行与监控,建立交易授权、限额管理、实时监控和异常报告机制,确保套期保值比率和有效性持续符合预期。第四步是会计处理与披露,按照套期会计规则评估套期有效性,区分公允价值套期、现金流量套期和境外经营净投资套期,并充分披露风险管理目标和策略。第五步是绩效评估与复盘,定期评估套期保值是否达到锁定成本或利润的目标,分析基差变动、展期成本和保险赔付对整体效果的影响。
需要特别强调的是,套期保值保险组合策略并非适用于所有企业。中小企业受限于专业人才、系统能力和授信额度,往往难以独立开展复杂的衍生品对冲,更适合通过银行或期货公司提供的结构化产品间接实现风险管理,或利用行业协会、供应链核心企业提供的集体对冲方案。大型企业则需警惕“过度对冲”和“投机性对冲”的倾向,套期保值的边界应严格限定在与实际经营敞口相匹配的范围内,任何超出敞口的衍生品头寸都应视为投机并加以禁止。保险产品的引入同样需要审慎评估,保费成本、赔付条件和除外责任必须与套期保值策略的整体成本收益相匹配,避免因过度保险而侵蚀对冲收益。
套期保值保险并非一个标准化的金融产品类别,而是一种风险管理思路——以套期保值对冲核心价格风险,以保险机制覆盖套期保值过程中的残余风险和操作风险。企业应基于自身敞口特征、风险承受能力和管理能力,构建分层、组合、动态的风险管理框架,而非简单追求单一工具或单一产品的“万能方案”。在实践中,套期保值的有效性取决于基差管理,保险的补充作用取决于条款匹配,二者结合的关键在于风险识别的前瞻性、策略设计的针对性和执行监控的纪律性。唯有如此,企业才能在价格波动加剧的市场环境中实现稳健经营和价值保值。
期盈CTRM系统联合金蝶云・苍穹平台,采用云原生、分布式核心技术,搭建可组装式行业功能模块,覆盖供应链、财务、预警、风控、协同办公等多元场景。各模块灵活配置、自由组合,头部大型实体企业可按需定制开发,中小微企业可选用标准化模块快速部署。了解详情或试用系统可随时联系我们。


