


套期保值是企业风险管理中一项核心而精密的财务工具,其本质是通过在衍生品市场建立与现货市场方向相反、数量匹配的头寸,来对冲未来价格波动的不确定性。对于企业而言,套期保值的价值并非追求投机收益,而是将不可控的价格变量转化为可预期的成本或利润区间,从而为经营决策提供稳定的财务基础。以下从锁定成本、锁定利润、规避价格波动风险三个维度展开详细分析。
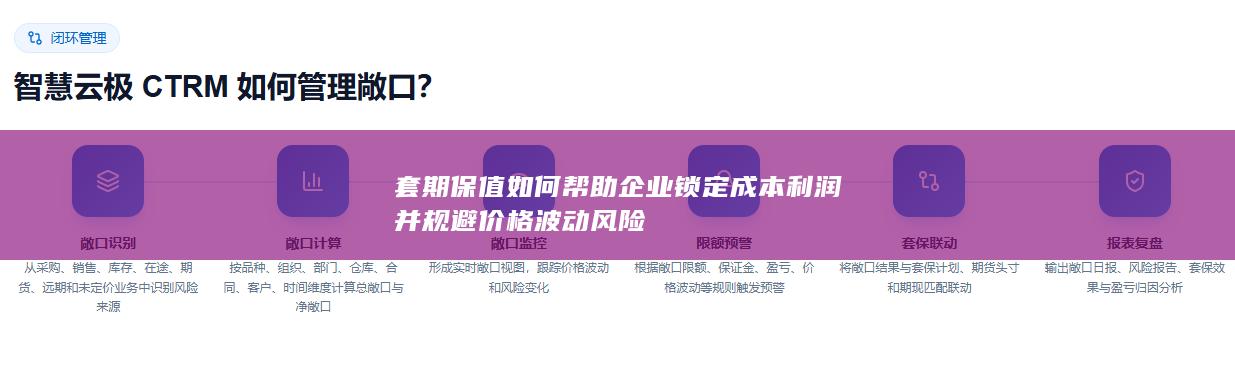
第一,套期保值帮助企业锁定采购成本,尤其适用于原材料价格波动剧烈的行业。以制造业为例,铜、铝、原油、钢材等大宗商品的价格受供需关系、地缘政治、货币政策等多重因素影响,短期内可能出现大幅波动。假设一家电缆制造企业预计三个月后需要采购100吨铜,当前现货价格为每吨7万元。若企业担心三个月后铜价上涨,可以在期货市场买入等量的铜期货合约。三个月后,若铜价果然上涨至每吨7.5万元,企业在现货市场多支付500万元采购成本,但期货市场多头头寸将产生约500万元的盈利,两者相抵后实际采购成本仍接近每吨7万元。反之,若铜价下跌,现货采购成本降低,但期货头寸出现亏损,综合成本同样被锁定在7万元附近。这种操作的核心逻辑在于:企业通过放弃价格下跌时可能获得的额外收益,换取了价格上涨时成本可控的确定性。对于利润率较薄的制造企业而言,这种确定性远比博取价格下行的偶然收益更为重要。
第二,套期保值帮助企业锁定销售利润,适用于产品价格存在下行风险的企业。以农产品加工或能源生产行业为例,某大豆压榨企业持有大量大豆库存,担心未来豆油和豆粕价格下跌导致销售利润缩水。企业可以在期货市场卖出与库存量相当的豆油、豆粕期货合约。若未来价格下跌,现货销售价格降低,但期货空头头寸盈利可弥补现货端的损失,从而将销售利润锁定在当前价格水平对应的区间内。同样,航空公司担心未来航油价格上涨侵蚀利润,可以通过买入航油期货或原油期货锁定燃油成本;而石油生产商则担心油价下跌,通过卖出原油期货锁定销售收入。无论哪种情形,套期保值的本质都是将企业面临的价格风险转移给愿意承担风险的投机者或市场参与者,使企业能够专注于生产经营本身,而非被动承受市场价格波动带来的利润不确定性。
第三,套期保值规避价格波动风险的功能,不仅体现在直接的盈亏对冲上,更体现在对企业现金流、融资能力和战略规划的深层保护上。价格剧烈波动会导致企业现金流不稳定,进而影响其偿债能力、信用评级和银行授信额度。通过套期保值,企业能够将原材料成本或产品销售价格锁定在可预测的范围内,使预算编制、投资决策和产能规划建立在更可靠的假设之上。例如,一家建筑企业中标一个为期两年的工程项目,合同总价固定,但钢材、水泥等材料价格在施工期内可能大幅波动。若企业不进行套期保值,材料价格上涨可能直接吞噬项目利润甚至导致亏损;而通过提前在期货市场锁定材料成本,企业可以确保项目利润率维持在投标时预期的水平。这种确定性对于企业的长期稳健经营至关重要,尤其是在经济周期波动加剧、地缘政治风险上升的宏观环境下。
套期保值并非没有成本和风险。企业需要建立完善的内部控制制度,明确套期保值的目的是对冲风险而非投机获利,避免因过度交易或方向判断错误而演变为投机行为。同时,套期保值存在基差风险,即现货价格与期货价格之间的价差可能发生变化,导致对冲效果不完全理想。期货交易需要缴纳保证金,价格不利变动时可能面临追加保证金压力,对企业的资金流动性提出更高要求。因此,有效的套期保值需要企业具备专业的风险管理团队、清晰的风险敞口识别能力和严格的执行纪律。
套期保值通过期货等衍生品工具,将企业面临的原材料成本上涨风险或产品销售价格下跌风险进行对冲,使成本与利润锁定在可预期的区间内。它不消除价格波动本身,而是将价格波动对企业财务报表的冲击转化为可控的、已知的成本或收益。对于处于价格波动敏感行业的企业而言,套期保值不仅是财务技术手段,更是保障经营稳定性、提升抗风险能力的战略选择。企业应在明确风险敞口的基础上,制定科学的套期保值策略,平衡对冲效果与资金成本,真正实现锁定成本利润、规避价格波动风险的目标。
期盈贸易 CTRM 风险管理系统,以数字化力量破解大宗商品企业风控难题。若您想了解更多产品详情,欢迎随时联系我们,共探行业风险管理与数字化转型新未来。


