


融券标的套期保值策略是机构投资者在震荡市或下行风险加大的环境中管理组合风险的重要工具。它并非简单的“做空赚钱”,而是以对冲为核心目标,通过借入证券卖出、建立空头头寸来抵消现有持仓的系统性风险暴露。理解这一策略,需要从对冲原理、标的筛选、成本结构、操作流程和风险控制五个维度展开,才能形成完整的实战框架。
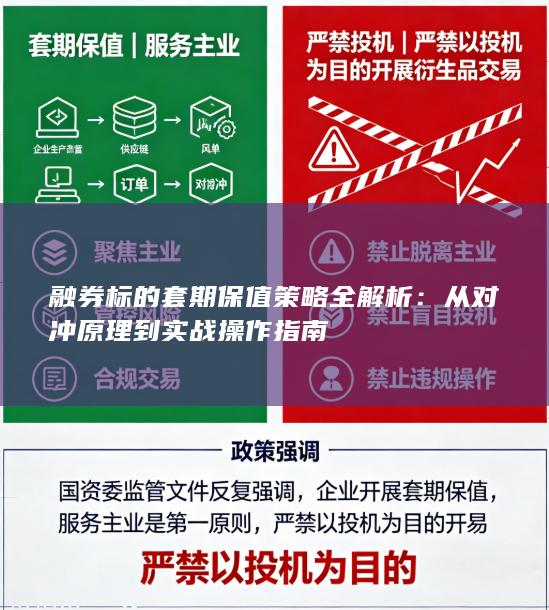
从对冲原理看,融券套期保值的本质是构建一个与现有资产方向相反、敏感度匹配的头寸。假设投资者持有某只股票或一篮子股票,担心短期市场回调,但又不想卖出持仓(可能出于长期看好、税务安排或锁定持股比例等考虑),此时可以融券卖出相同或高度相关的标的。若股价下跌,空头头寸的盈利可以部分或全部抵消多头持仓的亏损,从而实现组合市值的稳定。这里的关键变量是Beta匹配:空头头寸的市值并不一定等于多头市值,而应根据两者的Beta值进行调整。例如,多头组合Beta为1.2,空头标的Beta为1.0,则空头市值应约为多头市值的1.2倍,才能实现近似中性。更精细的做法是使用行业中性或因子中性框架,避免对冲后仍残留风格暴露。
融券标的的选择直接决定对冲效果和可行性。并非所有股票都能融券,标的范围通常由券商根据监管要求和自身券源情况确定,一般集中在流动性较好、波动率适中、券源相对充足的大盘蓝筹和部分ETF成分股。实战中应优先考虑三类标的:一是与持仓高度相关的同行业龙头,相关系数高、跟踪误差小;二是流动性充足的宽基ETF或行业ETF,便于快速建仓和平仓,且券源相对稳定;三是券源费率较低、期限灵活的标的,以控制对冲成本。需要警惕的是,部分热门标的虽然相关性强,但融券费率可能高达年化8%—15%,甚至出现“一券难求”的局面,导致策略无法落地或成本侵蚀收益。
成本结构是融券套保策略中容易被低估的环节。主要成本包括融券费用、交易佣金、印花税(卖出时单边征收)、可能的展期费用以及机会成本。融券费用按日计提,费率随标的和期限浮动,通常年化在3%—10%之间,稀缺标的可能更高。假设对冲规模为1000万元、费率为8%,则年化成本约80万元,这意味着对冲期间标的下跌幅度必须覆盖这一成本,策略才有正收益。融券期限通常为6个月,到期可申请展期,但展期存在不确定性,若券商券源收紧或监管调整,可能被迫提前平仓,打断对冲节奏。因此,实战中应在建仓前测算“盈亏平衡跌幅”,即融券成本加上交易费用除以对冲比例,以此判断当前市场环境是否值得启动对冲。
操作流程上,融券套保可分为四个步骤。第一步是风险敞口测算,明确需要对冲的市值、Beta和行业分布,确定空头规模。第二步是标的匹配与券源确认,通过券商查询可融券标的、费率、期限和可用数量,必要时提前预约券源。第三步是建仓与动态调整,卖出融券标的后,需持续监控多头与空头的相关性变化、Beta漂移和基差波动,定期进行再平衡。例如,多头组合中某只股票权重上升导致行业暴露变化,空头端也应相应调整。第四步是平仓与结算,当对冲目标达成或市场风险释放后,买券还券,结束融券负债。整个流程中,保证金管理尤为关键:融券需要缴纳保证金,若空头浮亏导致维持担保比例下降,可能触发追保甚至强平,因此应预留充足的安全垫,通常保证金比例不低于50%,并动态监控维保比例。
风险控制方面,融券套保并非无风险策略,至少面临四类风险。一是基差风险或跟踪误差风险,即空头标的与多头持仓走势不完全一致,导致对冲失效。例如,多头持有中小盘成长股,空头使用大盘蓝筹融券,风格分化时可能两边受损。二是券源中断风险,融券到期无法展期或券商强制召回,迫使投资者在不利价位平仓。三是流动性风险,极端行情下融券标的可能停牌或流动性枯竭,无法及时买券还券。四是保证金风险,空头浮亏叠加多头下跌,可能同时消耗保证金,形成双重压力。针对这些风险,实战中可采取分散空头标的、保留现金缓冲、设置止损纪律、优先选择ETF融券等缓释措施。同时,应建立每日盯市机制,对维保比例、相关性系数和累计成本进行跟踪,当对冲效率低于阈值时及时调整或退出。
从策略适用性看,融券套保更适合机构投资者或资金量较大的专业投资者,因为其成本较高、操作复杂,且需要持续的风控投入。对于个人投资者,若对冲规模较小,融券费用和交易成本可能吞噬大部分收益,性价比有限。该策略在单边上涨市场中会拖累收益,因为空头端持续亏损,因此更适用于预期市场震荡偏弱、或持仓面临短期事件冲击但长期逻辑未变的场景。实战中,还可将融券套保与股指期货、期权等工具组合使用,形成多工具对冲体系,例如用股指期货对冲系统性风险、用融券对冲个股或行业特有风险,从而降低单一工具的成本和基差波动。
综合来看,融券标的套期保值策略的核心在于“精准匹配、成本可控、动态管理”。它不是一劳永逸的保险,而是一种需要精细测算和持续跟踪的风险管理手段。投资者在启动前应完成敞口测算、券源确认和盈亏平衡分析,在执行中坚持再平衡和保证金监控,在退出时明确触发条件。只有将对冲逻辑、成本约束和风险边界三者统一,融券套保才能真正发挥稳定组合、平滑回撤的作用,而不是演变为新的风险来源。
作为专注大宗商品企业运营与风险管理的数字化服务商,期盈贸易长期深耕行业解决方案研发与实践,凭借丰富的数字化转型经验,推出覆盖企业期货、现货、财务核心业务的一体化解决方案 —— 期盈贸易 CTRM 风险管理系统。联系我们,预约线上路演、线下上门沟通服务。


